

SVP Ole Morten Sunde i DNB svarer nei på om stablecoins kommer til å bli mainstream, ikke fordi teknologien kommer til kort, men fordi alt rundt den beveger seg. I Norge er bruken til betaling nær null, og problemet de løser krymper i Europa.
Bildet: SVP Ole Morten Sunde i DNB talte om stablecoins og tokeniserte innskudd på Visa Stablecoin Summit i Oslo.
Spørsmålet Ole Morten Sunde, SVP og leder for Emerging Business – Products i DNB, fikk på Visa Stablecoin Summit i Oslo, var enkelt: kommer stablecoins til å bli mainstream? For Sunde betyr ordet noe konkret: at folk får lønnen sin i stablecoins, betaler skatt med dem, og at de aksepteres overalt. Svaret hans var nei, ikke fordi teknologien kommer til kort, men fordi alt rundt den fortsetter å bevege seg.
Innenlands i Norge er bruken av stablecoins til betaling nær null, sa Sunde. Og i Europa mente han selve problemet stablecoins skal løse, blir mindre for hver måned som går. Øyeblikksbetalinger er i ferd med å bli normen, og banker må nå tilby kostnadsfri øyeblikksbetaling i Europa. Vipps og vanlige bankoverføringer er allerede tilnærmet øyeblikkelige i Norge, og Vipps har utvidet rekkevidden sin i Europa, sammen med tilsvarende løsninger som Bizum, MB WAY og WERO andre steder på kontinentet.
Samtidig rykker tokeniserte bankinnskudd opp som alternativ. Der et tradisjonelt bankinnskudd bare oppfyller to av fem egenskaper i et rammeverk Visa har presentert, globalt, programmerbart, tilgjengelig døgnet rundt, innenfor bankregulering og med innskuddsgaranti, mener Sunde at et tokenisert bankinnskudd oppfyller alle fem.
Også sentralbankpenger beveger seg på kjeden. Norges Bank driver en delt hovedbok med 12 deltakere, der DNB er én av dem.
Markedet for stablecoins har vokst til rundt 300 milliarder dollar i samlet verdi, men har flatet noe ut i 2026, og betalingsbruken vokser saktere enn året før. Sunde pekte på tre forutsetninger som måtte på plass før stablecoins kan bli mainstream.
Den første var bredere bruk: flere banker og selskaper må ta stablecoins i bruk til betaling, ikke bare til kryptohandel. Den andre var at markedet trenger annen valuta enn dollar på kjeden. Dollar dominerer totalt, dels fordi USA selv har presset på, dels fordi det rett og slett er dollar. Eurostablecoins utgjør bare rundt 1 av de 3 milliardene dollar som er i sirkulasjon i euro-denominerte stablecoins, mens euro står for om lag 25 prosent av pengemengden i det tradisjonelle systemet.
Den tredje forutsetningen var regulering som er bedre harmonisert på tvers av landegrenser, og mer gunstig for aktørene. Et konkret eksempel er debatten i USA om utstedere skal kunne gi rente på stablecoins, et spørsmål som ifølge Sunde ble skjøvet videre i Clarity Act i september, blant annet fordi banklobbyen frykter at renter på stablecoins vil trekke innskudd ut av banksystemet.
Sunde satte opp bruksområdene på en skala fra venstre, der stablecoins er en løsning som leter etter et problem, til høyre, der de faktisk treffer et problem DNB selv anerkjenner. Vanlig betaling i butikk og betaling over landegrenser med kort fungerer allerede godt, så der løser stablecoins lite. Betalinger mellom AI-agenter er interessant, men fortsatt marginalt, og stablecoin-tilknyttede betalingskort viser noe mer vekst.
Lenger ut på skalaen, der stablecoins faktisk treffer et problem, pekte Sunde på rekkevidde: å få penger inn i korridorer der banksystemene er svake, selskaper som betaler hverandre over landegrenser, og selskaper som vil holde dollar i egen kontantbeholdning.
Det samme bildet kom fram i en fersk undersøkelse fra Norges Bank: bare 19 prosent av nordmenn har hørt om stablecoins. Av dem har 28 prosent faktisk kjøpt en, og av kjøperne har bare 12 prosent brukt den til å betale for noe, resten har handlet krypto.
Sunde illustrerte rekkevidde-poenget med det Visa har kalt en «stablecoin-sandwich»: et norsk shippingselskap som skal sende penger til Filippinene. Den tradisjonelle veien går via korrespondentbanker som hver må gjøre kontroller mot sanksjoner, hvitvasking og svindel, og som i tillegg rammes av stengetider, helger og tidssoner. Overføringen kan ta dager, i verste fall uker. Stablecoin-veien er rask i midten, selve transaksjonen tar sekunder, men «brødskivene» i sandwichen er fortsatt der: kronene må veksles til en dollar-token fordi det er der likviditeten finnes, og token må så veksles til filippinske pesos lokalt, med de samme kontrollene som i det tradisjonelle systemet. Det stemte med funn fra en studie Banca d'Italia gjorde i sommer, der banken sendte penger fra Italia til ti ulike korridorer og ikke fant noen systematisk kostnadsfordel, selv om selve blokkjedeleddet var billig.
Spurt om han selv trodde han ville få lønnen sin on-chain, svarte Sunde ja, men i form av et tokenisert bankinnskudd fra egen bank, ikke en stablecoin.
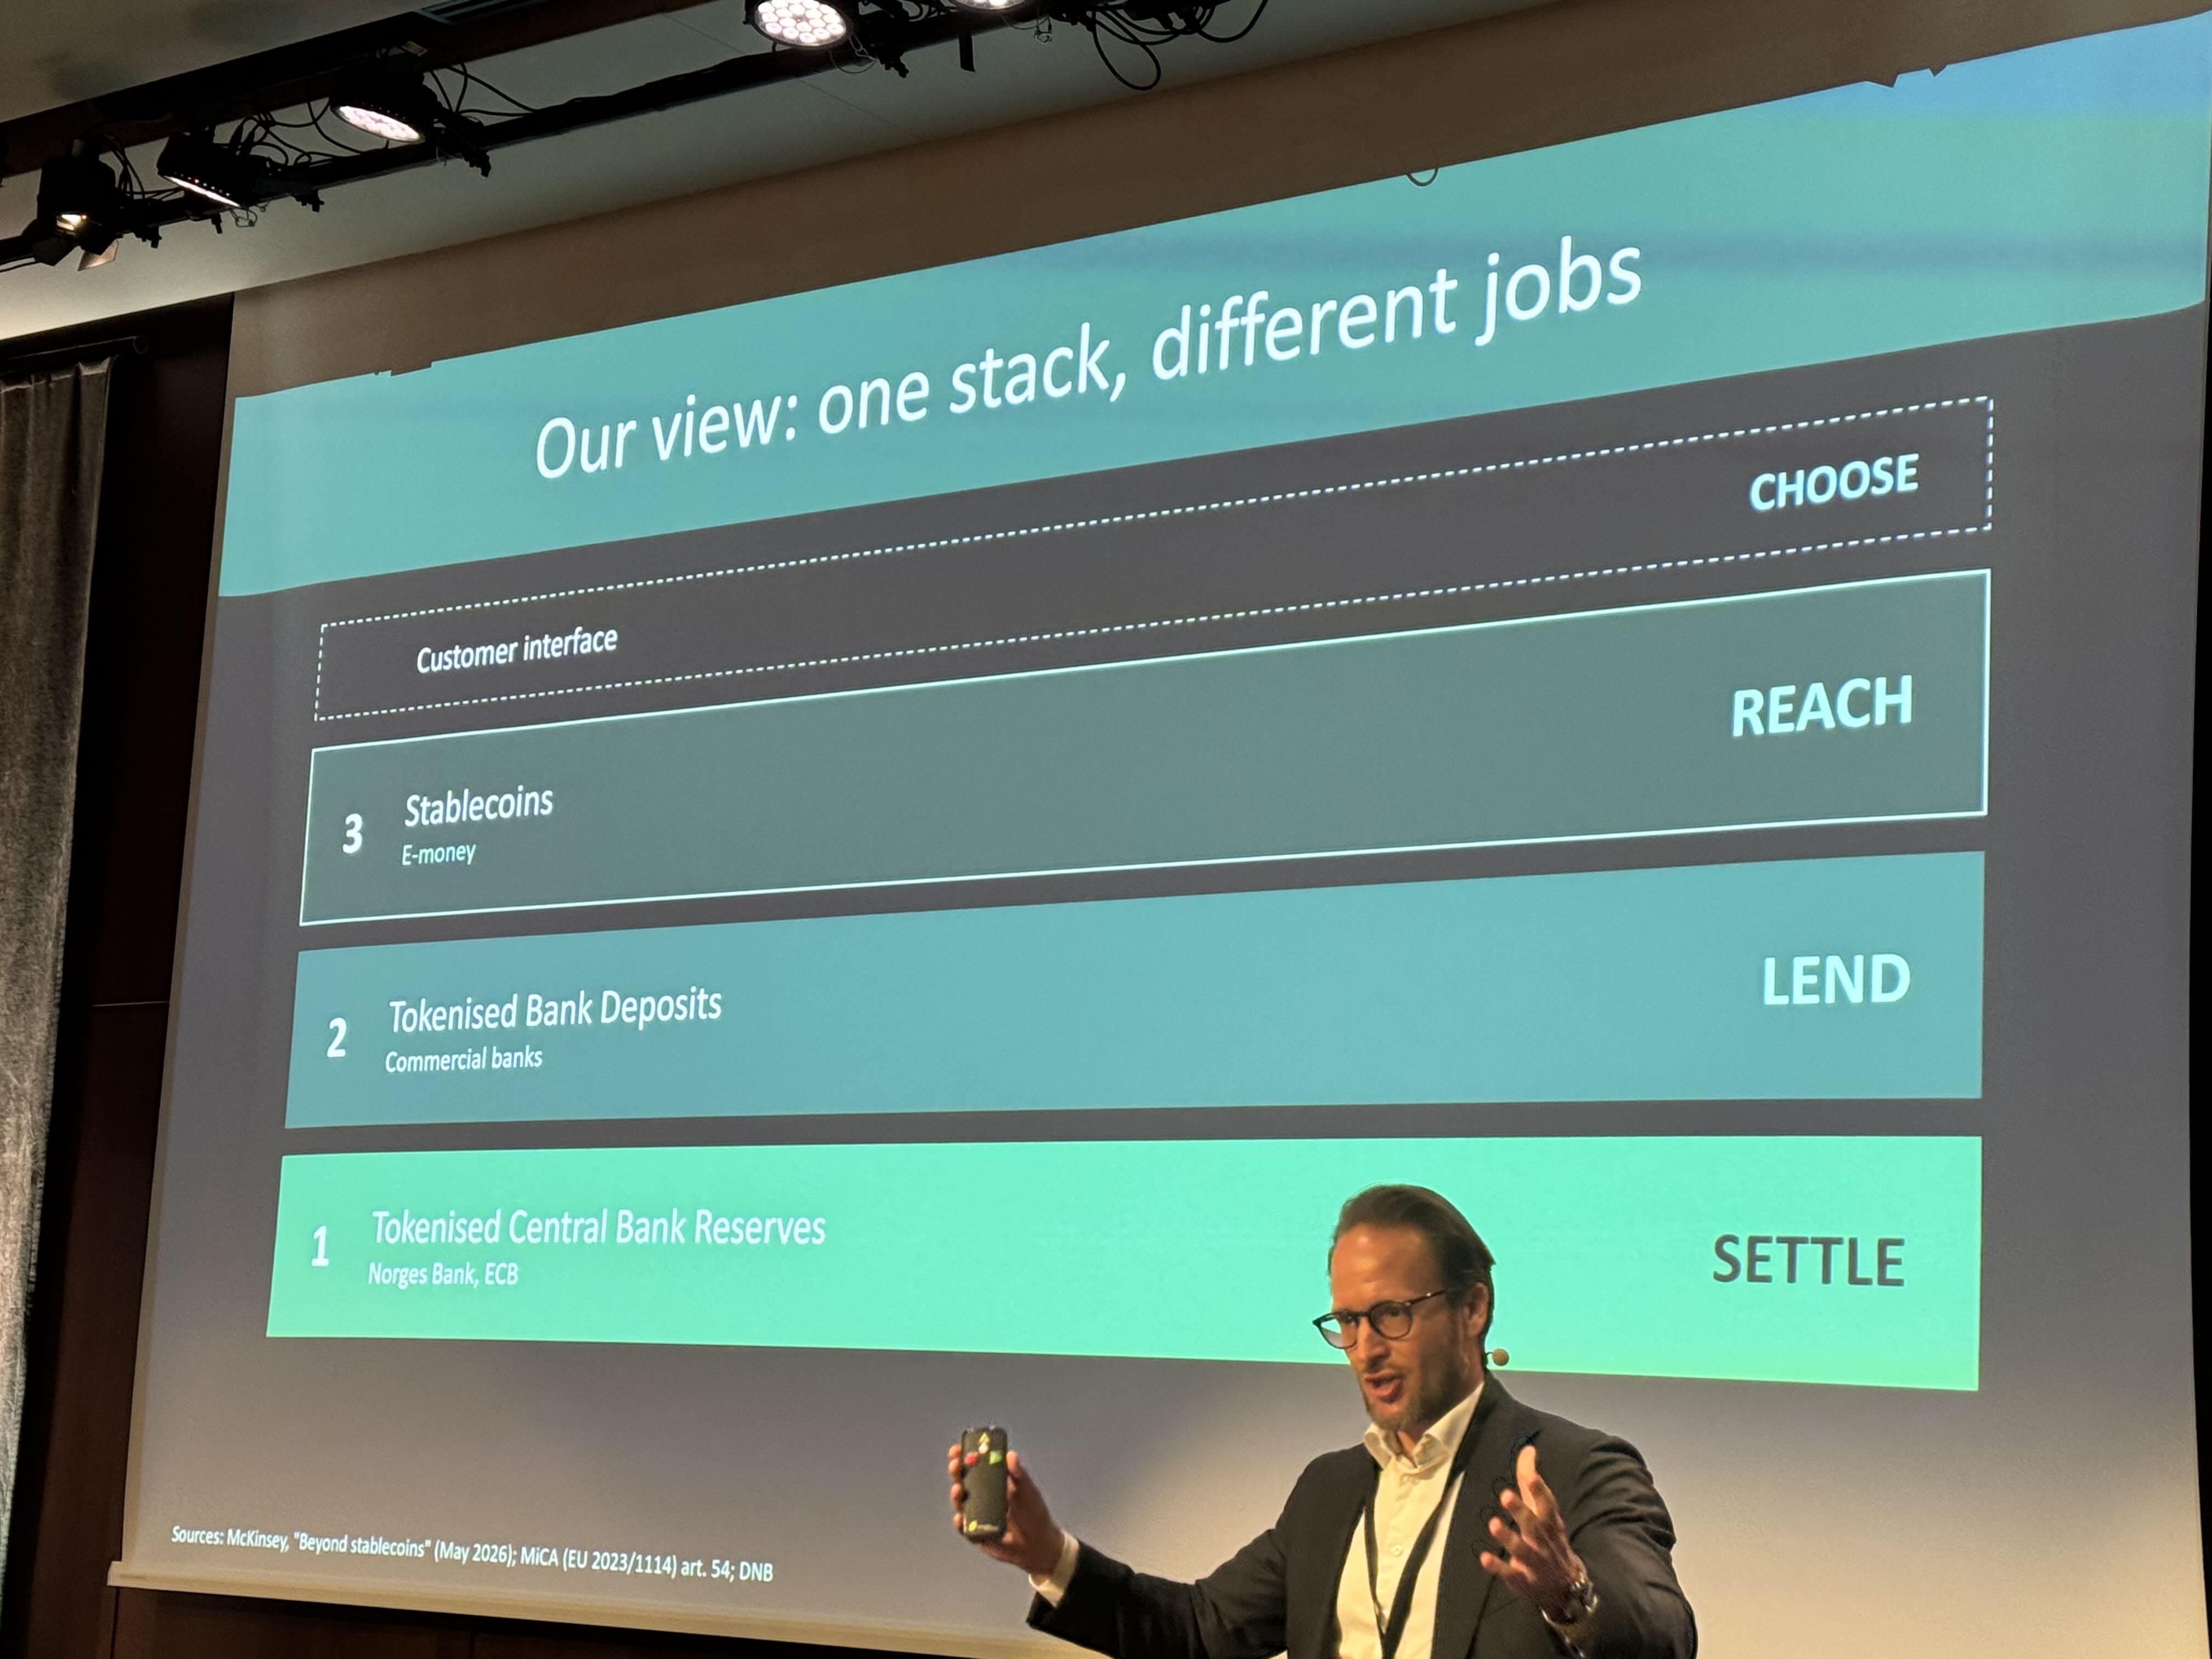
DNBs egen modell deler opp de digitale pengene i tre lag med ulike oppgaver. Nederst ligger tokeniserte sentralbankreserver, drevet av sentralbanker som Norges Bank og ECB, med jobben å gjøre opp mellom banker. I midten ligger tokeniserte bankinnskudd fra forretningsbanker, som har jobben å låne ut penger og skape kreditt. Øverst ligger stablecoins, en form for e-penger, med jobben å gi rekkevidde.
Bankinnskudd gjorde ifølge Sunde det de alltid har gjort best: de kan lånes ut og skape kredittvekst, de gir rente, og de har innskuddsgaranti. Stablecoins var på sin side best på rekkevidde: alle med en lommebok kan sende til hvem som helst i verden, døgnet rundt, også dit banksystemet selv trekker seg ut.
Konklusjonen hans var at alle formene for penger vil leve side om side, hver med sine bruksområder. Konkurransen ville ifølge Sunde stå innenfor hvert lag, ikke mellom dem: lommebok mot lommebok, bank mot bank, utsteder mot utsteder.
Kilder: Visa Stablecoin Summit, Oslo; Norges Bank
Du har lest det du kan lese gratis. Med en konto får du ubegrenset tilgang til alle nyheter og artikler på kaupr.io — og blir en del av nettverket av investorer, profesjonelle og builders som følger onchain finance.