

DNB:s SVP Ole Morten Sunde svarar nej på om stablecoins kommer att bli mainstream, inte för att tekniken brister, men för att allt omkring den rör sig. I Norge är betalningsanvändningen nära noll, och problemet de löser krymper i Europa.
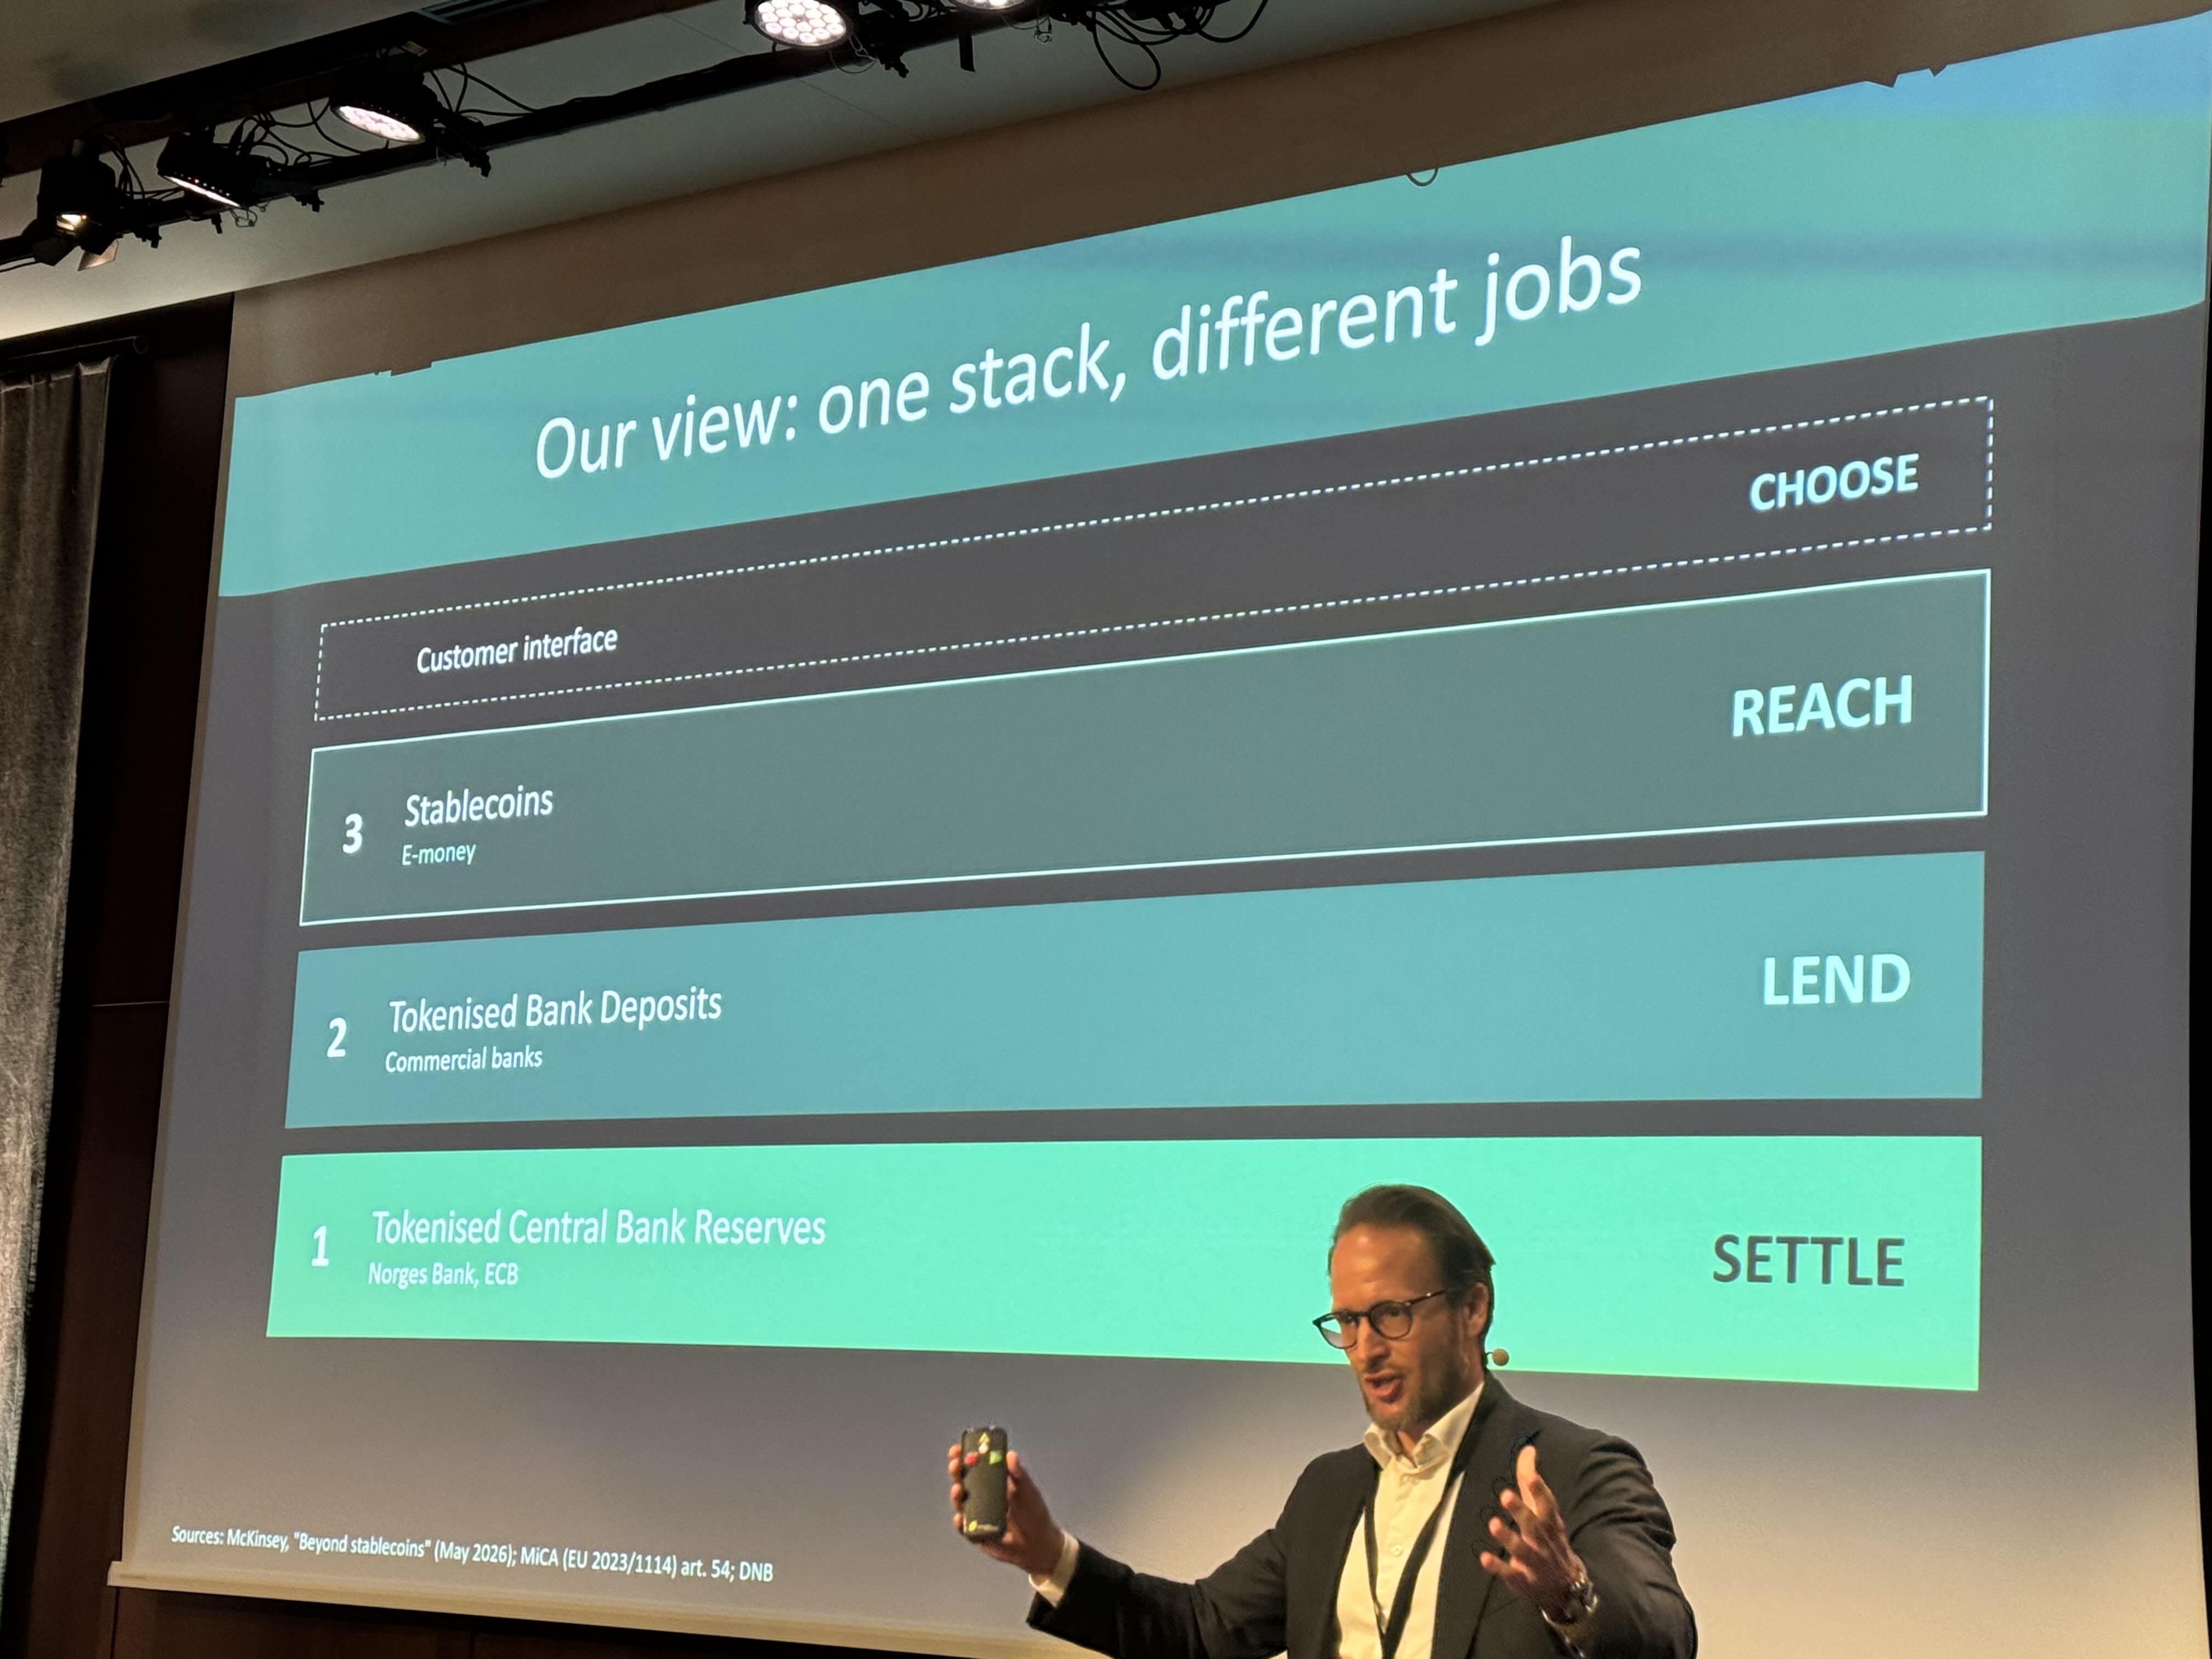
Bilden: SVP Ole Morten Sunde på DNB talade om stablecoins och tokeniserade inlåningar på Visa Stablecoin Summit i Oslo.
Frågan Ole Morten Sunde, SVP och chef för Emerging Business – Products på DNB, fick på Visa Stablecoin Summit i Oslo var enkel: kommer stablecoins att bli mainstream? För Sunde betyder ordet något konkret: att folk får sin lön i stablecoins, betalar skatt med dem, och att de accepteras överallt. Hans svar var nej, inte för att tekniken brister, utan för att allt runtomkring fortsätter att röra sig.
I Norge är användningen av stablecoins för betalning nära noll, sa Sunde. Och i Europa menade han att själva problemet stablecoins ska lösa blir mindre för varje månad som går. Direktbetalningar är på väg att bli normen, och banker måste nu erbjuda kostnadsfria direktbetalningar i Europa. Vipps och vanliga banköverföringar är redan nära nog omedelbara i Norge, och Vipps har utökat sin räckvidd i Europa, tillsammans med liknande lösningar som Bizum, MB WAY och WERO på andra håll på kontinenten.
Samtidigt rycker tokeniserade inlåningar fram som alternativ. Där ett traditionellt bankinlån bara uppfyller två av fem egenskaper i ett ramverk Visa presenterat – globalt, programmerbart, tillgängligt dygnet runt, inom bankreglering och med insättningsgaranti – menar Sunde att en tokeniserad inlåning uppfyller alla fem.
Även centralbankspengar rör sig på kedjan. Norges Bank driver en delad huvudbok med 12 deltagare, där DNB är en av dem.
Marknaden för stablecoins har växt till omkring 300 miljarder dollar i sammanlagt värde, men har planat ut något under 2026, och betalningsanvändningen växer långsammare än året innan. Sunde pekade på tre förutsättningar som måste vara på plats innan stablecoins kan bli mainstream.
Den första var bredare användning: fler banker och företag måste börja använda stablecoins för betalning, inte bara för kryptohandel. Den andra var att marknaden behöver annan valuta än dollar på kedjan. Dollarn dominerar totalt, dels för att USA självt har drivit på, dels för att det helt enkelt är dollar. Eurostablecoins utgör bara omkring 1 av de 3 miljarder dollar som cirkulerar i eurodenominerade stablecoins, medan euron står för ungefär 25 procent av penningmängden i det traditionella systemet.
Den tredje förutsättningen var reglering som är bättre harmoniserad över landgränser och mer gynnsam för aktörerna. Ett konkret exempel är debatten i USA om utgivare ska kunna ge ränta på stablecoins, en fråga som enligt Sunde sköts framåt i Clarity Act i september, delvis för att banklobbyn fruktar att ränta på stablecoins skulle dra ut inlåning ur banksystemet.
Sunde satte upp användningsområdena på en skala från vänster, där stablecoins är en lösning som letar efter ett problem, till höger, där de faktiskt träffar ett problem DNB själv erkänner. Vanlig betalning i butik och kortbetalning över landgränser fungerar redan bra, så där löser stablecoins lite. Betalningar mellan AI-agenter är intressant men fortfarande marginellt, och stablecoin-kopplade betalkort visar något mer tillväxt.
Längre ut på skalan, där stablecoins faktiskt träffar ett problem, pekade Sunde på räckvidd: att få in pengar i korridorer där banksystemen är svaga, företag som betalar varandra över landgränser, och företag som vill hålla dollar i egen kassa.
Samma bild framkom i en färsk undersökning från Norges Bank: bara 19 procent av norrmännen har hört talas om stablecoins. Av dem har 28 procent faktiskt köpt en, och av köparna har bara 12 procent använt den för att betala för något – resten har handlat krypto.
Sunde illustrerade räckviddspoängen med det Visa har kallat en "stablecoin-sandwich": ett norskt sjöfraktsbolag som ska skicka pengar till Filippinerna. Den traditionella vägen går via korrespondentbanker som var och en måste göra kontroller mot sanktioner, penningtvätt och bedrägeri, och som dessutom drabbas av stängningstider, helger och tidszoner. Överföringen kan ta dagar, i värsta fall veckor. Stablecoin-vägen är snabb i mitten – själva transaktionen tar sekunder – men "brödskivorna" i sandwichen finns kvar: kronorna måste växlas till en dollar-token eftersom det är där likviditeten finns, och token måste sedan växlas till filippinska pesos lokalt, med samma kontroller som i det traditionella systemet. Det stämde med resultat från en studie Banca d'Italia gjorde i somras, där banken skickade pengar från Italien till tio olika korridorer och inte fann någon systematisk kostnadsfördel, trots att själva blockkedjeledet var billigt.
Tillfrågad om han själv trodde han skulle få sin lön on-chain, svarade Sunde ja, men i form av en tokeniserad inlåning från egen bank, inte en stablecoin.
DNB:s egen modell delar upp de digitala pengarna i tre lager med olika uppgifter. Längst ner ligger tokeniserade centralbanksreserver, drivna av centralbanker som Norges Bank och ECB, med uppgiften att göra upp mellan banker. I mitten ligger tokeniserade inlåningar från affärsbanker, med uppgiften att låna ut pengar och skapa kredit. Överst ligger stablecoins, en form av e-pengar, med uppgiften att ge räckvidd.
Bankinlåning gjorde enligt Sunde det den alltid har gjort bäst: den kan lånas ut och skapa kredittillväxt, den ger ränta, och den har insättningsgaranti. Stablecoins var å sin sida bäst på räckvidd: alla med en plånbok kan skicka till vem som helst i världen, dygnet runt, även dit banksystemet självt drar sig ur.
Hans slutsats var att alla formerna av pengar kommer att leva sida vid sida, var och en med sina användningsområden. Konkurrensen skulle enligt Sunde stå inom varje lager, inte mellan dem: plånbok mot plånbok, bank mot bank, utgivare mot utgivare.
Källor: Visa Stablecoin Summit, Oslo; Norges Bank
Du har läst det du kan läsa gratis. Med ett konto får du obegränsad tillgång till alla nyheter och artiklar på kaupr.io — och blir en del av nätverket av investerare, professionella och builders som följer onchain finance.