

DNB's SVP Ole Morten Sunde svarer nej på, om stablecoins kommer til at blive mainstream, ikke fordi teknologien kommer til kort, men fordi alt omkring den bevæger sig. I Norge er brugen til betaling nær nul, og problemet, de løser, krymper i Europa.
Billedet: SVP Ole Morten Sunde fra DNB talte om stablecoins og tokeniserede indlån på Visa Stablecoin Summit i Oslo.
Spørgsmålet Ole Morten Sunde, SVP og leder af Emerging Business – Products i DNB, fik på Visa Stablecoin Summit i Oslo, var enkelt: kommer stablecoins til at blive mainstream? For Sunde betyder ordet noget konkret: at folk får deres løn i stablecoins, betaler skat med dem, og at de accepteres overalt. Hans svar var nej, ikke fordi teknologien kommer til kort, men fordi alt omkring den fortsætter med at bevæge sig.
Indenlands i Norge er brugen af stablecoins til betaling nær nul, sagde Sunde. Og i Europa mente han, at selve det problem, stablecoins skal løse, bliver mindre for hver måned, der går. Øjeblikkelige betalinger er ved at blive normen, og bankerne skal nu tilbyde gratis øjeblikkelige betalinger i Europa. Vipps og almindelige bankoverførsler er allerede tilnærmelsesvis øjeblikkelige i Norge, og Vipps har udvidet sin rækkevidde i Europa, sammen med tilsvarende løsninger som Bizum, MB WAY og WERO andre steder på kontinentet.
Samtidig rykker tokeniserede indlån frem som alternativ. Hvor et traditionelt bankindlån kun opfylder to af fem egenskaber i et rammeværk, Visa har præsenteret – globalt, programmerbart, tilgængeligt døgnet rundt, inden for bankregulering og med indskudsgaranti – mener Sunde, at et tokeniseret indlån opfylder alle fem.
Også centralbankpenge bevæger sig på kæden. Norges Bank driver en delt hovedbog med 12 deltagere, hvor DNB er en af dem.
Markedet for stablecoins er vokset til omkring 300 milliarder dollar i samlet værdi, men har fladet lidt ud i 2026, og betalingsbrugen vokser langsommere end året før. Sunde pegede på tre forudsætninger, der skal være på plads, før stablecoins kan blive mainstream.
Den første var bredere brug: flere banker og virksomheder skal tage stablecoins i brug til betaling, ikke kun til kryptohandel. Den anden var, at markedet har brug for anden valuta end dollar på kæden. Dollaren dominerer totalt, dels fordi USA selv har presset på, dels fordi det ganske enkelt er dollar. Eurostablecoins udgør kun omkring 1 af de 3 milliarder dollar, der cirkulerer i eurodenominerede stablecoins, mens euroen står for cirka 25 procent af pengemængden i det traditionelle system.
Den tredje forudsætning var regulering, der er bedre harmoniseret på tværs af landegrænser og mere gunstig for aktørerne. Et konkret eksempel er debatten i USA om, hvorvidt udstedere skal kunne give rente på stablecoins – et spørgsmål, der ifølge Sunde blev skubbet videre i Clarity Act i september, blandt andet fordi banklobbyen frygter, at rente på stablecoins vil trække indlån ud af banksystemet.
Sunde satte brugsområderne op på en skala fra venstre, hvor stablecoins er en løsning, der leder efter et problem, til højre, hvor de rent faktisk rammer et problem, DNB selv anerkender. Almindelig betaling i butik og kortbetaling over landegrænser fungerer allerede godt, så der løser stablecoins ikke meget. Betalinger mellem AI-agenter er interessant, men stadig marginalt, og stablecoin-tilknyttede betalingskort viser lidt mere vækst.
Længere ude på skalaen, hvor stablecoins rent faktisk rammer et problem, pegede Sunde på rækkevidde: at få penge ind i korridorer, hvor banksystemerne er svage, virksomheder, der betaler hinanden på tværs af landegrænser, og virksomheder, der vil holde dollar i egen kassebeholdning.
Det samme billede kom frem i en frisk undersøgelse fra Norges Bank: kun 19 procent af nordmændene har hørt om stablecoins. Af dem har 28 procent faktisk købt en, og af køberne har kun 12 procent brugt den til at betale for noget – resten har handlet krypto.
Sunde illustrerede rækkevidde-pointen med det, Visa har kaldt en »stablecoin-sandwich«: et norsk rederi, der skal sende penge til Filippinerne. Den traditionelle vej går via korrespondentbanker, som hver især skal lave kontroller mod sanktioner, hvidvask og svindel, og som desuden rammes af lukketider, weekender og tidszoner. Overførslen kan tage dage, i værste fald uger. Stablecoin-vejen er hurtig i midten – selve transaktionen tager sekunder – men »brødskiverne« i sandwichen er stadig der: kronerne skal veksles til en dollar-token, fordi det er der, likviditeten findes, og token skal derefter veksles til filippinske pesos lokalt, med de samme kontroller som i det traditionelle system. Det stemte med fund fra en undersøgelse, Banca d'Italia lavede i sommer, hvor banken sendte penge fra Italien til ti forskellige korridorer og ikke fandt nogen systematisk omkostningsfordel, selvom selve blokkædeleddet var billigt.
Spurgt om han selv troede, han ville få sin løn on-chain, svarede Sunde ja, men i form af et tokeniseret indlån fra egen bank, ikke en stablecoin.
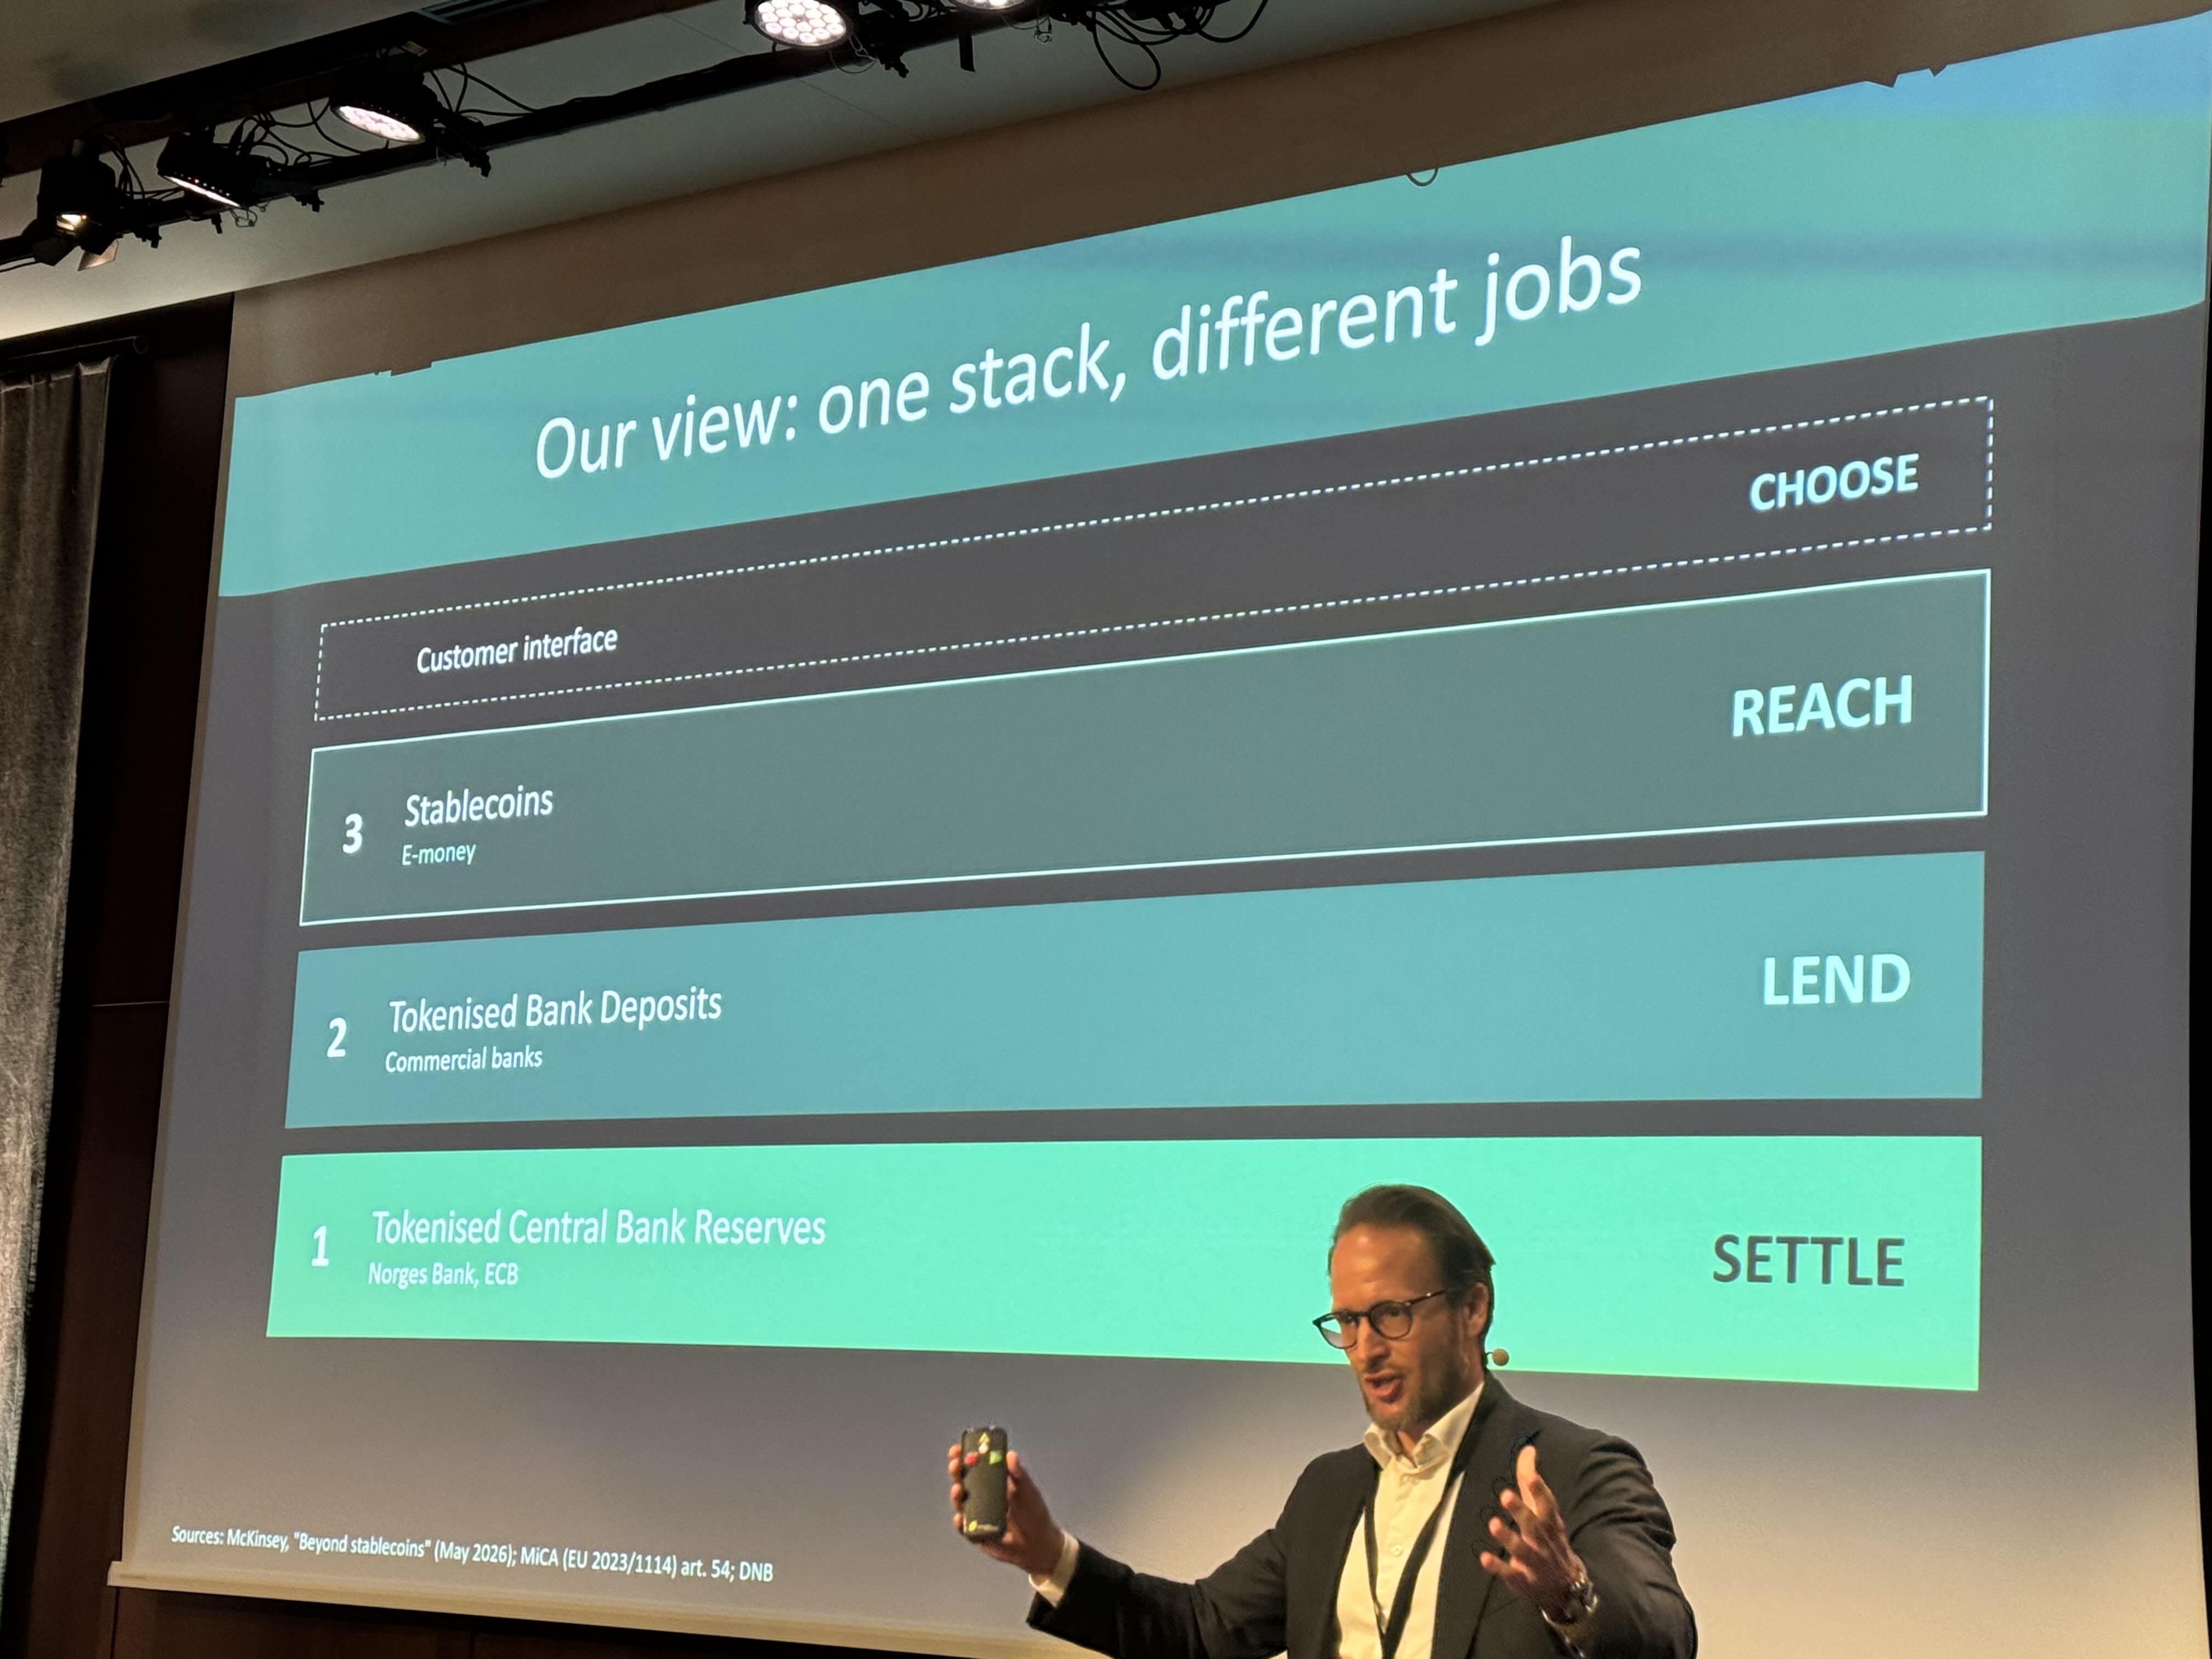
DNB's egen model deler de digitale penge op i tre lag med forskellige opgaver. Nederst ligger tokeniserede centralbankreserver, drevet af centralbanker som Norges Bank og ECB, med opgaven at gøre op mellem banker. I midten ligger tokeniserede indlån fra forretningsbanker, der har opgaven at låne penge ud og skabe kredit. Øverst ligger stablecoins, en form for e-penge, med opgaven at give rækkevidde.
Bankindlån gjorde ifølge Sunde det, de altid har gjort bedst: de kan lånes ud og skabe kreditvækst, de giver rente, og de har indskudsgaranti. Stablecoins var til gengæld bedst til rækkevidde: alle med en wallet kan sende til hvem som helst i verden, døgnet rundt, også derhen, hvor banksystemet selv trækker sig ud.
Hans konklusion var, at alle pengeformerne vil leve side om side, hver med deres brugsområder. Konkurrencen ville ifølge Sunde stå inden for hvert lag, ikke mellem dem: wallet mod wallet, bank mod bank, udsteder mod udsteder.
Kilder: Visa Stablecoin Summit, Oslo; Norges Bank
Du har læst det, du kan læse gratis. Med en konto får du ubegrænset adgang til alle nyheder og artikler på kaupr.io — og bliver en del af netværket af investorer, professionelle og builders, der følger onchain finance.