

Isabel Schnabel i ECBs direksjon mener sentralbankene selv må utstede reserver direkte på blokkjeden, ikke via broer eller private mellomledd. Stablecoins kan ikke erstatte sentralbankpenger i oppgjør, sa hun fredag.
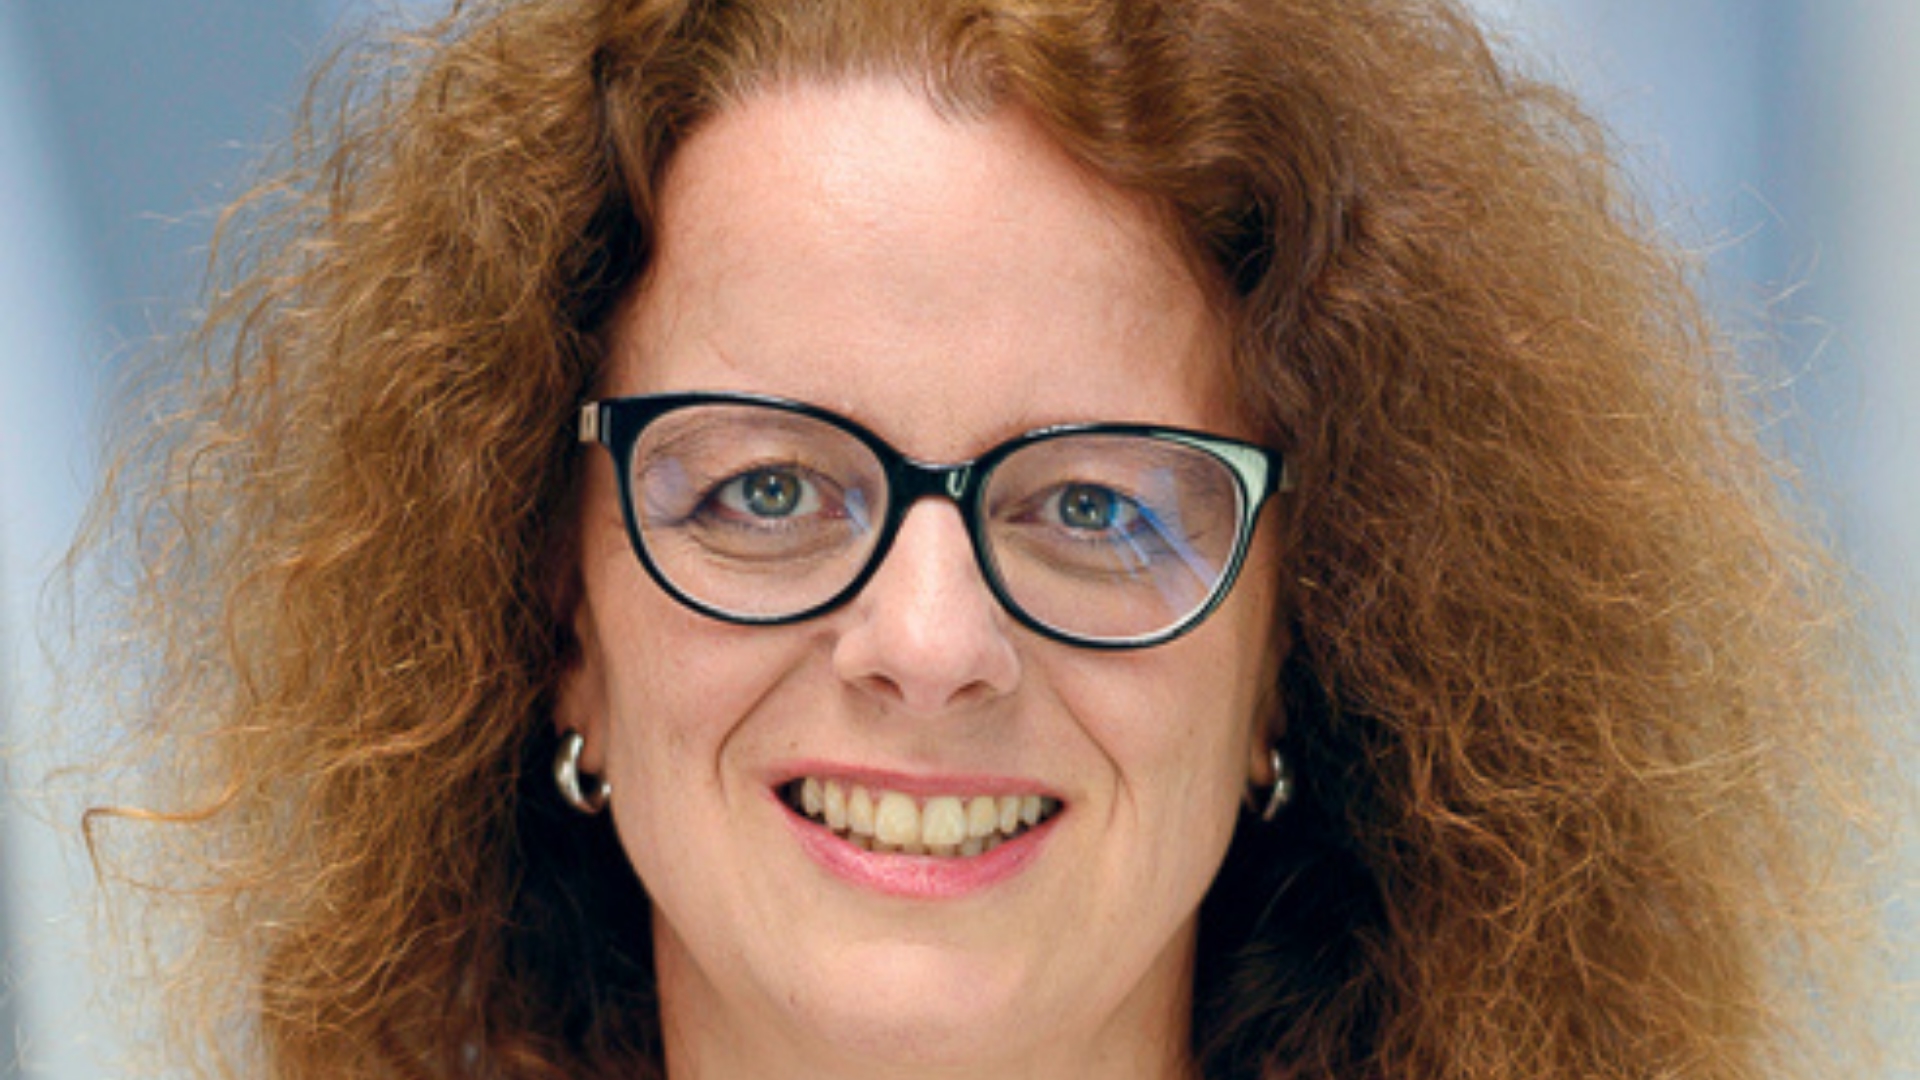
Bildetekst: Isabel Schnabel er medlem av direksjonen i Den europeiske sentralbanken og holdt innlegget på Jackson Hole-konferansen 28. august.
Tokenisering vil si at verdipapirer og penger legges ut som digitale enheter i en hovedbok som kan programmeres. I handelen mellom finansinstitusjoner har det manglet én ting: et trygt oppgjørsmiddel inne i hovedboken. Isabel Schnabel, medlem av direksjonen i Den europeiske sentralbanken, svarte fredag på hvem som bør levere det.
«For å hente ut hele gevinsten må også sentralbankene gå onchain», sa Schnabel.
Et oppgjørsmiddel må være trygt, og tilbudet må kunne vokse når etterspørselen etter likviditet gjør det. Schnabel mente stablecoins kan klare det første, men ikke det andre.
Det første kravet lar seg i prinsippet løse med god konstruksjon. Det andre er noe annet. En privat utsteder kan ikke skru opp likviditeten på egen hånd, og aller minst når det strammer seg til og tilliten snur brått.
Det er nettopp derfor Federal Reserve ble opprettet i 1913. Under det gamle amerikanske banksystemet var pengemengden bundet til bankenes beholdning av statsobligasjoner, og kunne ikke vokse i takt med etterspørselen. Resultatet var gjentatte panikker, som den i 1907.
«Stablecoins forstås best som et supplement til sentralbankpenger, ikke som en erstatning», sa Schnabel. Riktig regulert kan de utvide utvalget av betalingsmåter for folk og bedrifter.
Spørsmålet er dermed ikke om sentralbankpengene skal være ankeret, men hvordan de skal komme inn i hovedbøkene. Schnabel gikk gjennom tre alternativer.
Sentralbanken kan utstede tokeniserte reserver selv. Den kan bygge en bro, der dagens betalingssystem synkroniseres mot hovedboken mens reservene blir liggende utenfor. Eller den kan la et privat mellomledd gjøre jobben gjennom en samlekonto.
Bare det første gir reserver som faktisk ligger på kjeden. I samlekontomodellen setter deltakerne reserver inn på mellomleddets konto i sentralbanken, og får utstedt tokener i hovedboken. Tokenene kan løses inn krone for krone, men de er ikke et krav på sentralbanken — de er et krav på mellomleddet. Verdien avhenger da av at mellomleddet holder seg solid. Og siden hver hovedbok vil ha sin egen variant, risikerer oppgjøret å bli splittet i parallelle private krav framfor å samles i ett felles aktivum.
I begge de to siste modellene blir sentralbanken sittende som passiv motpart på balansen og portvokter for hvem som slipper inn. Den fortsetter å jobbe som i dag, og får ingenting igjen for teknologien.
Utsteder sentralbanken reservene selv, kan den kjøre pengepolitikken direkte i hovedboken. Schnabel viste til Project Pine, en studie fra New York Fed og BIS, som fant at smarte kontrakter gjør gjennomføringen raskere og enklere.
Ligger både sikkerheter og reserver samme sted, kan en gjenkjøpsavtale gjøres opp i én transaksjon, uten meldinger fram og tilbake og etterfølgende avstemming. Systemet kan kreve mer sikkerhet automatisk, bytte ut verdipapirer i sanntid eller gi ulike renter til ulike motparter.
Dette handler ikke om finpuss, argumenterte hun. Tokenisering endrer farten. Marginkrav som utløses automatisk av prisbevegelser kan tvinge fram raske salg og forsterke fallet, og hyppigere betalinger som i mindre grad kan motregnes mot hverandre øker bankenes likviditetsbehov gjennom dagen. Da kan sentralbanken måtte rykke ut raskere enn dagens systemer tillater. Et første skritt kom i januar, da verdipapirer utstedt gjennom DLT ble godkjent som sikkerhet for lån i sentralbanken.
Eurosystemet er allerede i gang. Project Pontes kobler TARGET Services, systemet for bruttooppgjør i sanntid, mot DLT-plattformene i markedet. Men Pontes er mer enn en kobling: Eurosystemet får også sin egen DLT-plattform, der handler kan gjøres opp i sentralbankpenger.
Ved lanseringen neste måned ligger det rettslig endelige oppgjøret av pengedelen fortsatt i TARGET2. Etter hvert skal det flyttes over til Eurosystemets egen løsning. Smarte kontrakter og døgndrift kommer i en senere runde.
Navnet betyr broer, men Schnabel understreket at prosjektet går lenger. Det gir ECB en fot innenfor de tokeniserte markedene, ikke bare en forbindelse til dem. Parallelt utreder Project Appia de langsiktige arkitekturvalgene.
Ett spørsmål lot Schnabel stå åpent: hvordan reservene skal utstedes. Alternativene spenner fra én felles europeisk hovedbok med sentralbankpenger, bankinnskudd og verdipapirer samlet, til flere hovedbøker som kobles sammen.
Det avgjørende er om reservene ligger i samme hovedbok som verdipapirene. Gjør de det, kan begge sider av handelen utføres i én operasjon, validert av samme mekanisme. Sør-Korea tester en slik modell gjennom Project Hangang. Da blir det samtidig vanskelig å se hva private penger skal gjøre innenlands, påpekte Schnabel: kan bankinnskudd programmeres, gjøres opp i sentralbankpenger og virke sømløst sammen med verdipapirene, leverer de allerede det stablecoins er ment å tilby.
Men én hovedbok har sin pris. Sentralbanken må ha kontroll uten å bli den reelle operatøren av hele finansmarkedets infrastruktur. Hvem har ansvaret når en smart kontrakt svikter? Hvem slipper inn nye deltakere? Hvem bestemmer over oppgraderingene? I dag eier Eurosystemet TARGET Services, mens Euroclear og Clearstream eier andre deler. En felles hovedbok visker ut de skillene. Den blir dessuten ett eneste kritisk punkt, med den sårbarheten det gir.
Schnabel konkluderte ikke. Hun antydet at flere hovedbøker som virker godt sammen kan gi det meste av gevinsten uten problemene. Uansett hva som vinner fram, trodde hun gamle og nye systemer vil leve side om side lenge, kanskje for godt.
Kilder: Den europeiske sentralbanken
Du har lest det du kan lese gratis. Med en konto får du ubegrenset tilgang til alle nyheter og artikler på kaupr.io — og blir en del av nettverket av investorer, profesjonelle og builders som følger onchain finance.

