

Isabel Schnabel i ECBs direktion mener, at centralbankerne selv må udstede reserver direkte på blokkæden, ikke via broer eller private mellemled. Stablecoins kan ikke erstatte centralbankpenge i afvikling, sagde hun fredag.
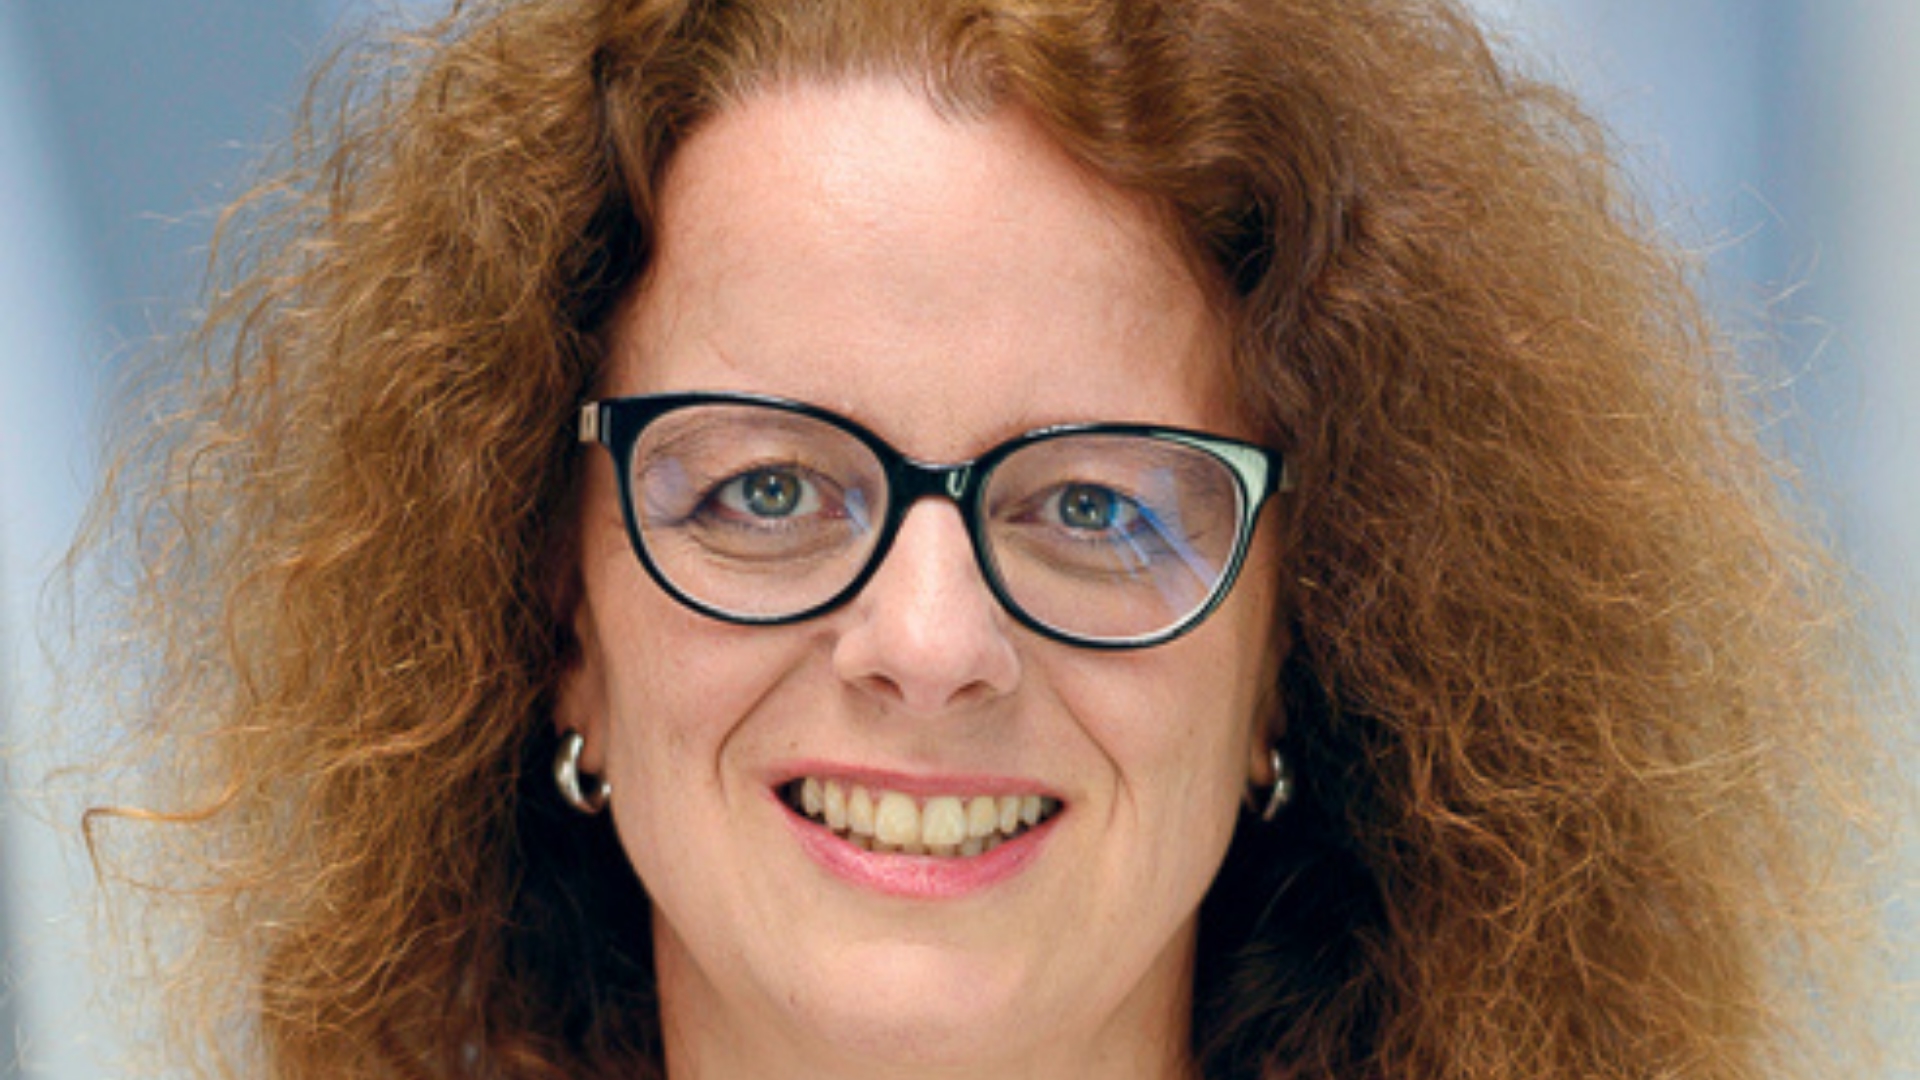
Billedtekst: Isabel Schnabel er medlem af direktionen i Den Europæiske Centralbank og holdt indlægget på Jackson Hole-konferencen 28. august.
Tokenisering vil sige, at værdipapirer og penge lægges ud som digitale enheder i en hovedbog, der kan programmeres. I handlen mellem finansielle institutioner har én ting manglet: et sikkert afviklingsaktiv inde i hovedbogen. Isabel Schnabel, medlem af direktionen i Den Europæiske Centralbank, svarede fredag på, hvem der bør levere det.
»For at hente hele gevinsten hjem må centralbankerne også gå onchain«, sagde Schnabel.
Et afviklingsaktiv skal være sikkert, og udbuddet skal kunne vokse, når efterspørgslen efter likviditet gør det. Schnabel mente, at stablecoins kan klare det første, men ikke det andet.
Det første krav lader sig i princippet løse med god konstruktion. Det andet er noget andet. En privat udsteder kan ikke skrue op for likviditeten på egen hånd, og allermindst når det strammer til, og tilliden vender brat.
Det er netop derfor, Federal Reserve blev oprettet i 1913. Under det gamle amerikanske banksystem var pengemængden bundet til bankernes beholdning af statsobligationer og kunne ikke vokse i takt med efterspørgslen. Resultatet var gentagne panikker, som den i 1907.
»Stablecoins forstås bedst som et supplement til centralbankpenge, ikke som en erstatning«, sagde Schnabel. Rigtigt reguleret kan de udvide udvalget af betalingsmåder for husholdninger og virksomheder.
Spørgsmålet er dermed ikke, om centralbankpengene skal være ankeret, men hvordan de skal komme ind i hovedbøgerne. Schnabel gennemgik tre alternativer.
Centralbanken kan udstede tokeniserede reserver selv. Den kan bygge en bro, hvor dagens betalingssystem synkroniseres mod hovedbogen, mens reserverne bliver liggende udenfor. Eller den kan lade et privat mellemled gøre arbejdet gennem en samlekonto.
Kun det første giver reserver, der faktisk ligger på kæden. I samlekontomodellen sætter deltagerne reserver ind på mellemleddets konto i centralbanken og får udstedt tokens i hovedbogen. De kan indløses krone for krone, men de er ikke et krav på centralbanken — de er et krav på mellemleddet. Værdien afhænger dermed af, at mellemleddet holder sig solidt. Og da hver hovedbog vil have sin egen variant, risikerer afviklingen at blive splittet op i parallelle private krav i stedet for at samle sig i ét fælles aktiv.
I begge de to sidste modeller bliver centralbanken siddende som passiv modpart på balancen og portvagt for, hvem der lukkes ind. Den fortsætter med at arbejde som i dag og får intet igen for teknologien.
Udsteder centralbanken reserverne selv, kan den køre pengepolitikken direkte i hovedbogen. Schnabel henviste til Project Pine, en undersøgelse fra New York Fed og BIS, som fandt, at smarte kontrakter gør gennemførelsen hurtigere og enklere.
Ligger både sikkerheder og reserver samme sted, kan en genkøbsforretning afvikles i én transaktion, uden beskeder frem og tilbage og efterfølgende afstemning. Systemet kan kræve mere sikkerhed automatisk, bytte værdipapirer i realtid eller give forskellige renter til forskellige modparter.
Det handler ikke om finpudsning, argumenterede hun. Tokenisering ændrer farten. Marginkrav, der udløses automatisk af prisbevægelser, kan tvinge hurtige salg frem og forstærke faldet, og hyppigere betalinger, der i mindre grad kan modregnes mod hinanden, øger bankernes likviditetsbehov i løbet af dagen. Så kan centralbanken være nødt til at rykke ud hurtigere, end dagens systemer tillader. Et første skridt kom i januar, da værdipapirer udstedt gennem DLT blev godkendt som sikkerhed for lån i centralbanken.
Eurosystemet er allerede i gang. Project Pontes kobler TARGET Services, systemet for bruttoafvikling i realtid, mod DLT-platformene i markedet. Men Pontes er mere end en kobling: Eurosystemet får også sin egen DLT-platform, hvor handler kan afvikles i centralbankpenge.
Ved lanceringen næste måned ligger den retligt endelige afvikling af pengedelen fortsat i TARGET2. Efterhånden skal den flyttes over til Eurosystemets egen løsning. Smarte kontrakter og døgndrift kommer i en senere runde.
Navnet betyder broer, men Schnabel understregede, at projektet går længere. Det giver ECB en fod indenfor de tokeniserede markeder, ikke bare en forbindelse til dem. Parallelt undersøger Project Appia de langsigtede arkitekturvalg.
Ét spørgsmål lod Schnabel stå åbent: hvordan reserverne skal udstedes. Alternativerne spænder fra én fælles europæisk hovedbog med centralbankpenge, bankindskud og værdipapirer samlet, til flere hovedbøger, der kobles sammen.
Det afgørende er, om reserverne ligger i samme hovedbog som værdipapirerne. Gør de det, kan begge sider af handlen udføres i én operation, valideret af samme mekanisme. Sydkorea tester en sådan model gennem Project Hangang. Så bliver det samtidig svært at se, hvad private penge skal bruges til på hjemmemarkedet, påpegede Schnabel: kan bankindskud programmeres, afvikles i centralbankpenge og virke sømløst sammen med værdipapirerne, leverer de allerede det, stablecoins er tænkt at tilbyde.
Men én hovedbog har sin pris. Centralbanken skal have kontrol uden at blive den reelle operatør af hele finansmarkedets infrastruktur. Hvem har ansvaret, når en smart kontrakt svigter? Hvem lukker nye deltagere ind? Hvem bestemmer over opgraderingerne? I dag ejer Eurosystemet TARGET Services, mens Euroclear og Clearstream ejer andre dele. En fælles hovedbog visker de skel ud. Den bliver desuden ét eneste kritisk punkt, med den sårbarhed det giver.
Schnabel konkluderede ikke. Hun antydede, at flere hovedbøger, der fungerer godt sammen, kan give det meste af gevinsten uden problemerne. Uanset hvad der vinder frem, troede hun, at gamle og nye systemer vil leve side om side længe, måske for altid.
Kilder: Den Europæiske Centralbank
Du har læst det, du kan læse gratis. Med en konto får du ubegrænset adgang til alle nyheder og artikler på kaupr.io — og bliver en del af netværket af investorer, professionelle og builders, der følger onchain finance.

