

Er stablecoins ny betalingsinfrastruktur, en nyttig nisje eller overhypet? På Visa Stablecoin Summit i Oslo var DNB og NBX uenige, mens Nets satt på gjerdet gjennom hele paneldebatten.
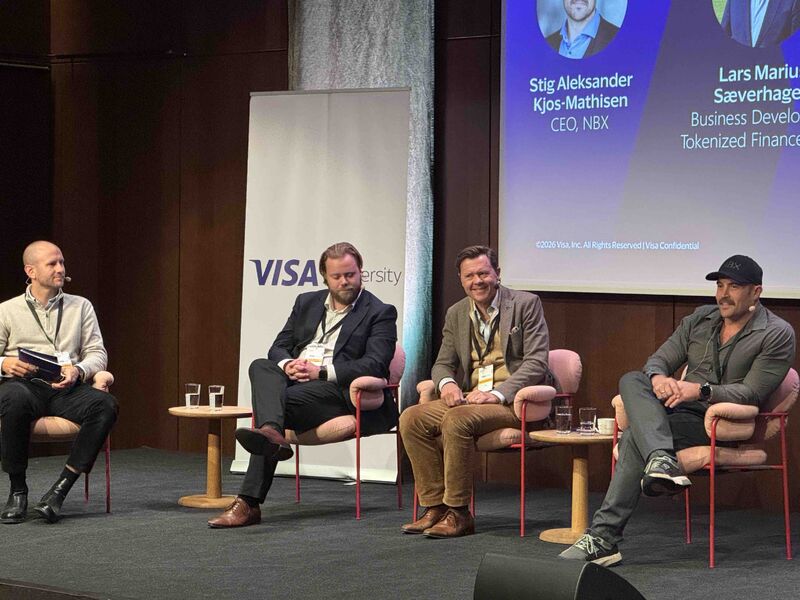
Bildet: Fra venstre Viktor Möllborg (Visa), Lars Marius Sæverhagen (DNB), Snorre Corneliussen (Nets) og Stig Aleksander Kjos-Mathisen (NBX) i panelsamtale på Visa Stablecoin Summit i Oslo.
Viktor Möllborg fra Visa ledet en paneldebatt på Visa Stablecoin Summit i Oslo med tre aktører som møter stablecoins fra hver sin kant av betalingskjeden. Lars Marius Sæverhagen jobber med tokenisert finans i DNB, der han ser på stablecoins, tokeniserte innskudd og digitale sentralbankpenger, og leder også bankens arbeid med Norges Bank om tokenisering. Snorre Corneliussen representerte Nets, som er del av Nexi Group og omtaler seg som Europas største betalingsleverandør. Stig Aleksander Kjos-Mathisen er daglig leder i NBX, den norske kryptobørsen som allerede har utstedt en dollarstablecoin i over et år og lanserer euro- og zloty-versjoner senere i år, i tillegg til et samarbeid med Visa om et flervalutakort knyttet til stablecoins.
Möllborg åpnet med ett spørsmål til alle tre: er stablecoins en meningsfull ny del av betalingsinfrastrukturen, en nyttig nisje, eller overhypet?
– Jeg vil si en nyttig nisje. Det er fullt mulig å bruke dem i dag, men jeg tror de blir enda mer nisjepreget etter hvert som andre pengeformer tar igjen forspranget, sa Sæverhagen.
Corneliussen var mindre opptatt av merkelappen.
– I Nets selger vi i praksis en haug med slike betalingsordninger: Visa, Mastercard, Vipps, og nå stablecoin. Jo flere, jo bedre. Om det blir en nisje eller noe større, bryr vi oss egentlig ikke om. Kom igjen med de 2 prosentene, det er mer enn nok plass til 50 andre ved siden av, sa han.
Kjos-Mathisen var klarest i sin dom.
– Jeg er nok farget av hvem jeg jobber for, men jeg mener stablecoins er selve karbonet, byggesteinene i digital finans. Definitivt ikke overhypet, sa han.
For norske forbrukere, som allerede har kort, Vipps og bankkontoer de stoler på, var Sæverhagen klar på at stablecoins ikke løser mye innenlands.
– Jeg vil ikke si det løser noe for vanlige betalinger mellom privatpersoner i Norge, fordi vi har en svært velfungerende finansiell infrastruktur. Men det gir noen tilleggsmuligheter, særlig om du vil utvide rekkevidden til andre land, sa han, og nevnte betalinger i dollar, kontakt med venner i utlandet og tilgang til kryptomarkedet som eksempler.
Han viste også til en undersøkelse som fant at flere nordmenn over 40 år eier kryptovaluta, inkludert stablecoins, enn aksjer. Gir stablecoins den gruppen en ny måte å betale på som de faktisk tar i bruk, mente han det var nyttig.
Corneliussen tok utgangspunkt i hva problemet egentlig er. Han pekte på Tyskland, der halve økonomien fortsatt går i kontanter, som et eksempel på lav tillit til digitale systemer og et ønske om anonymitet.
– Hvis du tenker på stablecoins som en form for digital kontant, noe jeg kan ha på telefonen og fortsatt være relativt anonym med, ville det løst et problem for en tysk forbruker, sa han.
Han trakk også fram en digital betaling som aldri egentlig kom: et digitalt kontantkort for unge. Som eksempel beskrev han et typisk problem i dag, der en 14-åring spiller et dataspill og må låne foreldrenes kort for å kjøpe noe i spillet, en situasjon han mente føltes unaturlig sammenlignet med en programmerbar digital valuta. Han pekte også på AI-agenter som handler på egne vegne, der det i dag føles påtvunget å måtte oppgi kortnummer og utløpsdato til en agent, mens en lommebok koblet direkte til agenten ville gitt mer mening.
Kjos-Mathisen la vekt på selve betalingsøyeblikket.
– Du står i en kø, det er folk bak deg, du vil ikke at betalingen skal feile. Et stablecoin-tilknyttet kort fjerner friksjonen mellom stablecoin og faktisk brukbare penger, samtidig som du beholder tilgjengeligheten, sa han.
Å betale direkte til en lommebok krever at mottakeren faktisk har en lommebok koblet til kassesystemet, noe han mente ligger langt fram i tid for de fleste handlende.
På spørsmål om hvilke norske forbrukersegmenter som tar stablecoins i bruk først, pekte han på at norsk betalingsinfrastruktur allerede er rask, bare uten programmerbarheten en stablecoin tilbyr. Han sammenlignet det norske markedet med et filmstudio som bare gir ut filmer på Blu-ray mens resten av verden strømmer dem digitalt, og mente adopsjon i Norge i stor grad vil følge det som skjer i resten av Europa. Første brukergruppe trodde han ville bli utenlandske arbeidstakere i Norge, for eksempel polakker som sender lønn hjem til familie.
For handlere handler det om noe annet enn for forbrukerne: konvertering, kostnad, risiko og når pengene faktisk kommer inn. Corneliussen tvilte på at stablecoins blir billigere enn dagens korinnløsning.
– Det kommer nok ikke til å bli billigere enn bankinnløsning. Men det handler også om friksjon, sa han.
Han trakk fram et annet initiativ som er adskilt fra den bankledede eurostablecoinen Qivalis: ECBs planlagte digitale euro, ventet i 2029. Fordi den skal komme kostnadsfritt for forbrukeren, mente han det samtidig tvinger fram et regulatorisk krav om at alle handlere i eurosonen må støtte den. For Nets er det bare enda en betalingsordning å selge, men poenget hans var at pris uansett må reguleres fram for at noe nytt skal få fotfeste blant handlere som ellers er tilbakeholdne med å ta i bruk dyre løsninger.
Sæverhagen hentet et eksempel fra egen bank, der en kunde ringte midt på natten fordi hun var på vei til København og trengte pengene raskere enn det daværende oppgjørstider tillot. Han trakk paralleller til hvordan enkelte amerikanske budtjenester har begynt å betale sjåførene sine på gavekort i stedet for månedlig lønn, nettopp fordi sjåførene da ser inntekten umiddelbart og leverer mer. Poenget hans var at det ikke trenger å være et gavekort, det kunne like gjerne vært en stablecoin, men at det underliggende behovet er å få betalt med en gang.
Kjos-Mathisen pekte på at svaret ofte avhenger av størrelsen på handleren. Store selskaper med egen treasury-avdeling kan håndtere stablecoins selv, mens de fleste andre trolig vil bruke en infrastrukturtjeneste eller en kryptotjenesteleverandør som NBX. Han mente en stor del av den lavere kostnaden faktisk når fram til handleren, særlig for de største aktørene, fordi mange mellomledd forsvinner. For rene lommebok-til-lommebok-overføringer uten mellomledd er det heller ingen compliance-kostnad å snakke om, påpekte han.
Samtidig advarte han mot å se bort fra det handlende kortselskapene faktisk tilbyr utover selve betalingsteknologien. Kjøper du en sofa med stablecoins og butikken går konkurs etterpå, har du ingen å klage til. Med et Visa-kort ville kortselskapet stått mellom deg og handelen.
– Selv om jeg liker tanken på direkte betaling, ser jeg rollen til noe mer enn bare valutaen når man gjør opp et kjøp. Det er ikke bare teknologien, det er alt rundt den som får det til å fungere i praksis, sa han.
Sæverhagen var mest optimistisk på vegne av kapitalmarkedene, ikke forbrukersiden. Der mente han den sterkeste verdien av tokenisering ligger i det han kalte sikkerhetsmobilitet: muligheten til å tokenisere tradisjonelle finansielle instrumenter og flytte dem mer effektivt mellom banker.
Han beskrev hvordan banker i dag må binde opp kapital lenge når de trenger kortsiktig likviditet fra andre institusjoner, gjennom det som kalles en gjenkjøpsavtale, der verdipapirer stilles som sikkerhet. Med distribuert hovedbok-teknologi kan slik finansiering i prinsippet gjøres opp på sekunder eller minutter i stedet, og programmerbarheten gjør det mulig å automatisere en obligasjons hele livssyklus, inkludert utbetalinger gjennom et programmerbart pengelag.
For å sette størrelsesordenen i perspektiv: Sæverhagen anslo at den samlede markedsverdien av Tether og USDC ligger rundt 250 milliarder dollar. DNB alene behandler mellom 100 og 200 milliarder dollar daglig i utgående valutahandel og oppgjør gjennom CLS-systemet, og er etter eget utsagn en liten aktør i den sammenhengen. På tre til fire dager håndterer banken dermed mer enn hele stablecoin-markedets samlede verdi, et tegn på hvor mye stablecoins må vokse før de får reell betydning på institusjonelt nivå.
Han trakk også fram at banker på institusjonell side nesten alltid foretrekker sentralbankreserver framfor et privat krav fra en utsteder når de får valget, rett og slett fordi sentralbankreserver er risikofrie. Det er grunnen til at sentralbankpenger uansett må forbli ankeret i systemet, mente han.
Avslutningsvis ba Möllborg om korte svar på to spørsmål med 2030 som horisont. Vil norske forbrukere bevisst bruke stablecoins innen da? Sæverhagen var forbeholden, kanskje, avhengig av hvilken variant de møter, men usikker på om de vil vite at det er en stablecoin. Corneliussen var sikrere: digital kontant trengs, og både forbrukere og deres AI-agenter kommer til å sende betalinger med den.
Vil stablecoin-aksept merkbart bedre økonomien for vanlige nordiske handlere innen 2030? Sæverhagen hadde ikke tall å vise til. Corneliussen mente raskere oppgjør uansett skaper verdi for handlere som selv er avhengige av rask oppgjør i bakkant. Kjos-Mathisen gikk lengst: handlere med mye salg i helgen må i dag ofte vente til tirsdag på oppgjøret. Med oppgjør i stablecoins, noe Visa allerede tilbyr, og tokeniserte pengemarkedsfond som kan gi avkastning samme dag gjennom DeFi, anslo han at det kunne gi rundt 150 ekstra rentedager i året på den delen av pengene.
Fra salen stilte Uve Poomfra CryptoSwift, en leverandør av løsninger for hvitvaskingsregelverket Travel Rule, et spørsmål om en konkret hindring: at betalerens navn og fakturanummer ikke uten videre kan følge med i selve blokkjededataene. Svaret fra panelet var at dette til en viss grad stemmer, og at man ved fakturering med oppgjør i stablecoins eller krypto må sørge for å koble betalingen til riktig faktura separat, siden ikke alle blokkjeder støtter denne typen informasjon direkte.
Kilder: Visa Stablecoin Summit, Oslo
Du har lest det du kan lese gratis. Med en konto får du ubegrenset tilgang til alle nyheter og artikler på kaupr.io — og blir en del av nettverket av investorer, profesjonelle og builders som følger onchain finance.