

Är stablecoins ny betalningsinfrastruktur, en nyttig nisch eller överhypad? På Visa Stablecoin Summit i Oslo var DNB och NBX oense, medan Nets satt på staketet genom hela paneldebatten.
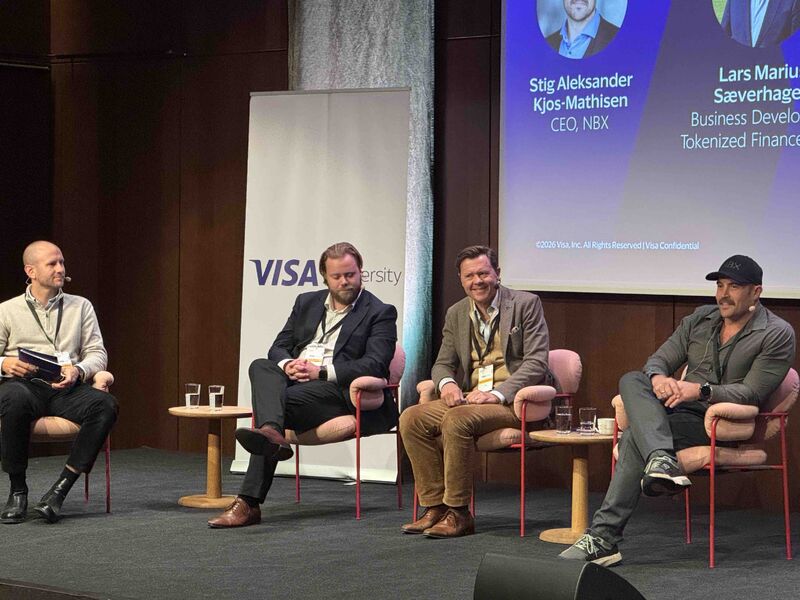
Bilden: Från vänster Viktor Möllborg (Visa), Lars Marius Sæverhagen (DNB), Snorre Corneliussen (Nets) och Stig Aleksander Kjos-Mathisen (NBX) i panelsamtal på Visa Stablecoin Summit i Oslo.
Viktor Möllborg från Visa ledde en paneldebatt på Visa Stablecoin Summit i Oslo med tre aktörer som möter stablecoins från var sin kant av betalningskedjan. Lars Marius Sæverhagen arbetar med tokeniserad finans på DNB, där han tittar på stablecoins, tokeniserade inlåningar och digitala centralbankspengar, och leder även bankens arbete med Norges Bank om tokenisering. Snorre Corneliussen representerade Nets, som är en del av Nexi Group och beskriver sig som Europas största betalningsleverantör. Stig Aleksander Kjos-Mathisen är vd för NBX, den norska kryptobörsen som redan har gett ut en dollarstablecoin i över ett år och lanserar euro- och zlotyversioner senare i år, samt ett samarbete med Visa om ett flervalutakort kopplat till stablecoins.
Möllborg öppnade med en fråga till alla tre: är stablecoins en meningsfull ny del av betalningsinfrastrukturen, en nyttig nisch, eller överhypad?
– Jag skulle säga en nyttig nisch. Det är fullt möjligt att använda dem i dag, men jag tror de blir ännu mer nischade i takt med att andra pengaformer hämtar in försprånget, sa Sæverhagen.
Corneliussen var mindre upptagen av etiketten.
– På Nets säljer vi i praktiken en hel drös av sådana betalningslösningar: Visa, Mastercard, Vipps, och nu stablecoin. Ju fler, ju bättre. Om det blir en nisch eller något större bryr vi oss egentligen inte om. Kom igen med de 2 procenten, det finns mer än nog plats för 50 andra bredvid, sa han.
Kjos-Mathisen var klarast i sin dom.
– Jag är nog färgad av vem jag jobbar för, men jag menar att stablecoins är själva kolet, byggstenarna i digital finans. Definitivt inte överhypat, sa han.
För norska konsumenter, som redan har kort, Vipps och bankkonton de litar på, var Sæverhagen klar på att stablecoins inte löser mycket inhemskt.
– Jag vill inte säga att det löser något för vanliga betalningar mellan privatpersoner i Norge, eftersom vi har en mycket välfungerande finansiell infrastruktur. Men det ger vissa tilläggsmöjligheter, särskilt om du vill utöka räckvidden till andra länder, sa han, och nämnde betalningar i dollar, kontakt med vänner utomlands och tillgång till kryptomarknaden som exempel.
Han hänvisade också till en undersökning som visade att fler norrmän över 40 år äger kryptovaluta, inklusive stablecoins, än aktier. Ger stablecoins den gruppen ett nytt sätt att betala som de faktiskt använder, ansåg han att det var nyttigt.
Corneliussen utgick från vad problemet egentligen är. Han pekade på Tyskland, där halva ekonomin fortfarande går i kontanter, som ett exempel på lågt förtroende för digitala system och en önskan om anonymitet.
– Om du tänker på stablecoins som en form av digitala kontanter, något jag kan ha i telefonen och fortfarande vara relativt anonym med, skulle det ha löst ett problem för en tysk konsument, sa han.
Han lyfte också fram en digital betalning som aldrig egentligen blev verklighet: ett digitalt kontantkort för unga. Som exempel beskrev han ett typiskt problem i dag, där en 14-åring spelar ett dataspel och måste låna föräldrarnas kort för att köpa något i spelet, en situation han ansåg kändes onaturlig jämfört med en programmerbar digital valuta. Han pekade också på AI-agenter som handlar för egen räkning, där det i dag känns påtvingat att behöva uppge kortnummer och utgångsdatum till en agent, medan en plånbok kopplad direkt till agenten skulle vara mer logisk.
Kjos-Mathisen la vikt på själva betalningsögonblicket.
– Du står i en kö, det är folk bakom dig, du vill inte att betalningen ska misslyckas. Ett stablecoin-kopplat kort tar bort friktionen mellan stablecoin och faktiskt användbara pengar, samtidigt som du behåller tillgängligheten, sa han.
Att betala direkt till en plånbok kräver att mottagaren faktiskt har en plånbok kopplad till kassasystemet, något han menade ligger långt fram i tiden för de flesta handlare.
På frågan om vilka norska konsumentsegment som tar stablecoins i bruk först, pekade han på att norsk betalningsinfrastruktur redan är snabb, bara utan den programmerbarhet en stablecoin erbjuder. Han jämförde den norska marknaden med en filmstudio som bara ger ut filmer på Blu-ray medan resten av världen strömmar dem digitalt, och menade att adoptionen i Norge till stor del kommer att följa det som händer i resten av Europa. Den första användargruppen trodde han skulle bli utländska arbetstagare i Norge, till exempel polacker som skickar lön hem till familjen.
För handlare handlar det om något annat än för konsumenterna: konvertering, kostnad, risk och när pengarna faktiskt kommer in. Corneliussen tvivlade på att stablecoins blir billigare än dagens kortinlösen.
– Det blir nog inte billigare än bankinlösen. Men det handlar också om friktion, sa han.
Han lyfte fram ett annat initiativ som är skilt från den bankledda eurostablecoinen Qivalis: ECB:s planerade digitala euro, väntad 2029. Eftersom den ska komma kostnadsfritt för konsumenten menade han att det samtidigt tvingar fram ett regulatoriskt krav på att alla handlare i euroområdet måste stödja den. För Nets är det bara ännu en betalningslösning att sälja, men hans poäng var att priset ändå måste regleras fram för att något nytt ska få fotfäste bland handlare som annars är tveksamma till att använda dyra lösningar.
Sæverhagen hämtade ett exempel från sin egen bank, där en kund ringde mitt i natten eftersom hon var på väg till Köpenhamn och behövde pengarna snabbare än de då gällande avvecklingstiderna tillåt. Han drog paralleller till hur vissa amerikanska budtjänster har börjat betala sina förare med presentkort istället för månadslön, just därför att förarna då ser intäkten omedelbart och levererar mer. Hans poäng var att det inte behöver vara ett presentkort, det skulle lika gärna kunna vara en stablecoin, men att det underliggande behovet är att få betalt omedelbart.
Kjos-Mathisen pekade på att svaret ofta beror på handlarens storlek. Stora bolag med egen treasury-avdelning kan hantera stablecoins själva, medan de flesta andra troligen kommer att använda en infrastrukturtjänst eller en kryptotjänsteleverantör som NBX. Han menade att en stor del av den lägre kostnaden faktiskt når fram till handlaren, särskilt för de största aktörerna, eftersom många mellanhänder försvinner. För rena plånbok-till-plånbok-överföringar utan mellanhänder finns heller ingen compliance-kostnad att tala om, påpekade han.
Samtidigt varnade han för att bortse från det handlande kortbolagen faktiskt erbjuder utom själva betalningstekniken. Köper du en soffa med stablecoins och butiken går i konkurs efteråt har du ingen att klaga hos. Med ett Visa-kort skulle kortbolaget ha stått mellan dig och affären.
– Även om jag gillar tanken på direktbetalning ser jag rollen hos något mer än bara valutan när man gör upp ett köp. Det är inte bara tekniken, det är allt runt omkring den som får det att fungera i praktiken, sa han.
Sæverhagen var mest optimistisk å kapitalmarknadernas vägnar, inte konsumentsidan. Där menade han att det starkaste värdet av tokenisering ligger i det han kallade säkerhetsmobilitet: möjligheten att tokenisera traditionella finansiella instrument och flytta dem mer effektivt mellan banker.
Han beskrev hur banker i dag måste binda upp kapital länge när de behöver kortsiktig likviditet från andra institutioner, genom det som kallas ett repoavtal, där värdepapper ställs som säkerhet. Med distribuerad huvudboksteknik kan sådan finansiering i princip göras upp på sekunder eller minuter istället, och programmerbarheten gör det möjligt att automatisera en obligations hela livscykel, inklusive utbetalningar genom ett programmerbart pengalager.
För att sätta storleksordningen i perspektiv: Sæverhagen uppskattade att det samlade marknadsvärdet för Tether och USDC ligger runt 250 miljarder dollar. DNB ensamt hanterar mellan 100 och 200 miljarder dollar dagligen i utgående valutahandel och avveckling genom CLS-systemet, och är enligt egen utsago en liten aktör i det sammanhanget. På tre till fyra dagar hanterar banken alltså mer än hela stablecoin-marknadens samlade värde, ett tecken på hur mycket stablecoins måste växa innan de får verklig betydelse på institutionell nivå.
Han lyfte också fram att banker på institutionell sida nästan alltid föredrar centralbanksreserver framför ett privat krav från en emittent när de får välja, helt enkelt eftersom centralbanksreserver är riskfria. Det är anledningen till att centralbankspengar ändå måste förbli ankaret i systemet, menade han.
Avslutningsvis bad Möllborg om korta svar på två frågor med 2030 som horisont. Kommer norska konsumenter medvetet att använda stablecoins då? Sæverhagen var reserverad, kanske, beroende på vilken variant de möter, men osäker på om de kommer veta att det är en stablecoin. Corneliussen var säkrare: digitala kontanter behövs, och både konsumenter och deras AI-agenter kommer att skicka betalningar med dem.
Kommer stablecoin-acceptans märkbart förbättra ekonomin för vanliga nordiska handlare till 2030? Sæverhagen hade inga siffror att visa. Corneliussen menade att snabbare avveckling ändå skapar värde för handlare som själva är beroende av snabb avveckling i bakkant. Kjos-Mathisen gick längst: handlare med mycket försäljning i helgen måste i dag ofta vänta till tisdag på avvecklingen. Med avveckling i stablecoins, något Visa redan erbjuder, och tokeniserade penningmarknadsfonder som kan ge avkastning samma dag genom DeFi, uppskattade han att det kunde ge omkring 150 extra räntedagar per år på den delen av pengarna.
Från salen ställde Uve Poom från CryptoSwift, en leverantör av lösningar för penningtvättsregelverket Travel Rule, en fråga om ett konkret hinder: att betalarens namn och fakturanummer inte utan vidare kan följa med i själva blockkedjedatan. Svaret från panelen var att detta till viss del stämmer, och att man vid fakturering med avveckling i stablecoins eller krypto måste se till att koppla betalningen till rätt faktura separat, eftersom inte alla blockkedjor stöder den typen av information direkt.
Källor: Visa Stablecoin Summit, Oslo
Du har läst det du kan läsa gratis. Med ett konto får du obegränsad tillgång till alla nyheter och artiklar på kaupr.io — och blir en del av nätverket av investerare, professionella och builders som följer onchain finance.