

Er stablecoins ny betalingsinfrastruktur, en nyttig niche eller overhypet? På Visa Stablecoin Summit i Oslo var DNB og NBX uenige, mens Nets sad på hegnet gennem hele paneldebatten.
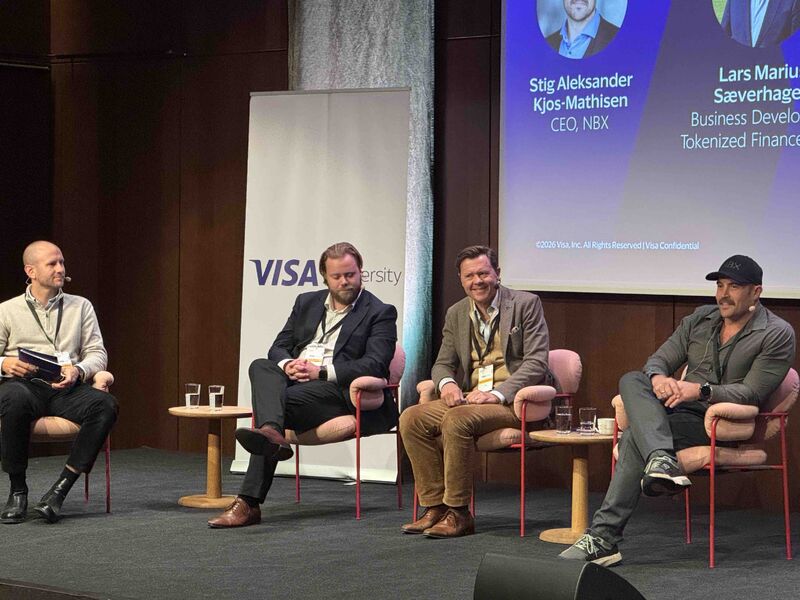
Billedet: Fra venstre Viktor Möllborg (Visa), Lars Marius Sæverhagen (DNB), Snorre Corneliussen (Nets) og Stig Aleksander Kjos-Mathisen (NBX) i panelsamtale på Visa Stablecoin Summit i Oslo.
Viktor Möllborg fra Visa ledte en paneldebat på Visa Stablecoin Summit i Oslo med tre aktører, der møder stablecoins fra hver sin kant af betalingskæden. Lars Marius Sæverhagen arbejder med tokeniseret finans i DNB, hvor han kigger på stablecoins, tokeniserede indlån og digitale centralbankpenge, og leder også bankens arbejde med Norges Bank om tokenisering. Snorre Corneliussen repræsenterede Nets, der er en del af Nexi Group og beskriver sig selv som Europas største betalingsudbyder. Stig Aleksander Kjos-Mathisen er direktør i NBX, den norske kryptobørs, der allerede har udstedt en dollarstablecoin i over et år og lancerer euro- og zloty-versioner senere i år, samt et samarbejde med Visa om et flervalutakort knyttet til stablecoins.
Möllborg åbnede med et spørgsmål til alle tre: er stablecoins en meningsfuld ny del af betalingsinfrastrukturen, en nyttig niche, eller overhypet?
– Jeg vil sige en nyttig niche. Det er fuldt muligt at bruge dem i dag, men jeg tror, de bliver endnu mere nichepræget, i takt med at andre pengeformer indhenter forspringet, sagde Sæverhagen.
Corneliussen var mindre optaget af mærkaten.
– Hos Nets sælger vi i praksis en hel bunke af den slags betalingsløsninger: Visa, Mastercard, Vipps, og nu stablecoin. Jo flere, jo bedre. Om det bliver en niche eller noget større, er vi egentlig ligeglade med. Kom bare med de 2 procent, der er masser af plads til 50 andre ved siden af, sagde han.
Kjos-Mathisen var klarest i sin dom.
– Jeg er nok farvet af, hvem jeg arbejder for, men jeg mener, stablecoins er selve kulstoffet, byggestenene i digital finans. Bestemt ikke overhypet, sagde han.
For norske forbrugere, der allerede har kort, Vipps og bankkonti, de stoler på, var Sæverhagen klar på, at stablecoins ikke løser meget indenlands.
– Jeg vil ikke sige, det løser noget for almindelige betalinger mellem privatpersoner i Norge, fordi vi har en meget velfungerende finansiel infrastruktur. Men det giver nogle ekstra muligheder, især hvis du vil udvide rækkevidden til andre lande, sagde han og nævnte betalinger i dollar, kontakt med venner i udlandet og adgang til kryptomarkedet som eksempler.
Han henviste også til en undersøgelse, der fandt, at flere nordmænd over 40 år ejer kryptovaluta, inklusive stablecoins, end aktier. Giver stablecoins den gruppe en ny måde at betale på, som de rent faktisk tager i brug, mente han, det var nyttigt.
Corneliussen tog udgangspunkt i, hvad problemet egentlig er. Han pegede på Tyskland, hvor halvdelen af økonomien stadig foregår i kontanter, som et eksempel på lav tillid til digitale systemer og et ønske om anonymitet.
– Hvis du tænker på stablecoins som en form for digitale kontanter, noget jeg kan have på telefonen og stadig være relativt anonym med, ville det løse et problem for en tysk forbruger, sagde han.
Han trak også en digital betaling frem, der aldrig rigtig kom: et digitalt kontantkort til unge. Som eksempel beskrev han et typisk problem i dag, hvor en 14-årig spiller et computerspil og må låne forældrenes kort for at købe noget i spillet, en situation han mente føltes unaturlig sammenlignet med en programmerbar digital valuta. Han pegede også på AI-agenter, der handler på egne vegne, hvor det i dag føles påtvunget at skulle give kortnummer og udløbsdato til en agent, mens en wallet koblet direkte til agenten ville give mere mening.
Kjos-Mathisen lagde vægt på selve betalingsøjeblikket.
– Du står i en kø, der er folk bag dig, du vil ikke have, at betalingen skal mislykkes. Et stablecoin-tilknyttet kort fjerner friktionen mellem stablecoin og faktisk brugbare penge, mens du bevarer tilgængeligheden, sagde han.
At betale direkte til en wallet kræver, at modtageren rent faktisk har en wallet koblet til kassesystemet, noget han mente ligger langt ude i fremtiden for de fleste handlende.
På spørgsmålet om, hvilke norske forbrugersegmenter der tager stablecoins i brug først, pegede han på, at norsk betalingsinfrastruktur allerede er hurtig, bare uden den programmerbarhed en stablecoin tilbyder. Han sammenlignede det norske marked med et filmstudie, der kun udgiver film på Blu-ray, mens resten af verden streamer dem digitalt, og mente, at adoption i Norge i vid udstrækning vil følge det, der sker i resten af Europa. Den første brugergruppe troede han ville blive udenlandske arbejdstagere i Norge, for eksempel polakker, der sender løn hjem til familien.
For handlende handler det om noget andet end for forbrugerne: konvertering, omkostning, risiko og hvornår pengene rent faktisk kommer ind. Corneliussen tvivlede på, at stablecoins bliver billigere end nutidens kortindløsning.
– Det bliver nok ikke billigere end bankindløsning. Men det handler også om friktion, sagde han.
Han trak et andet initiativ frem, der er adskilt fra den bankledede eurostablecoin Qivalis: ECB's planlagte digitale euro, ventet i 2029. Fordi den skal komme omkostningsfrit for forbrugeren, mente han, det samtidig tvinger et regulatorisk krav frem om, at alle handlende i eurozonen skal støtte den. For Nets er det blot endnu en betalingsløsning at sælge, men hans pointe var, at prisen uanset skal reguleres frem, for at noget nyt kan få fodfæste blandt handlende, der ellers er tilbageholdende med at tage dyre løsninger i brug.
Sæverhagen hentede et eksempel fra sin egen bank, hvor en kunde ringede midt om natten, fordi hun var på vej til København og havde brug for pengene hurtigere, end de dengang gældende afviklingstider tillod. Han trak paralleller til, hvordan visse amerikanske budtjenester er begyndt at betale deres chauffører med gavekort i stedet for månedsløn, netop fordi chaufførerne så ser indtægten med det samme og leverer mere. Hans pointe var, at det ikke behøver være et gavekort, det kunne lige så godt være en stablecoin, men at det underliggende behov er at få betalt med det samme.
Kjos-Mathisen pegede på, at svaret ofte afhænger af handlendes størrelse. Store virksomheder med egen treasury-afdeling kan selv håndtere stablecoins, mens de fleste andre nok vil bruge en infrastrukturtjeneste eller en kryptotjenesteudbyder som NBX. Han mente, at en stor del af den lavere omkostning rent faktisk når frem til den handlende, især for de største aktører, fordi mange mellemled forsvinder. For rene wallet-til-wallet-overførsler uden mellemled er der heller ingen compliance-omkostning at tale om, påpegede han.
Samtidig advarede han mod at se bort fra det, kortselskaberne rent faktisk tilbyder handlende udover selve betalingsteknologien. Køber du en sofa med stablecoins, og butikken går konkurs bagefter, har du ingen at klage til. Med et Visa-kort ville kortselskabet have stået mellem dig og handlen.
– Selv om jeg godt kan lide tanken om direkte betaling, ser jeg rollen for noget mere end blot valutaen, når man gør et køb op. Det er ikke bare teknologien, det er alt omkring den, der får det til at fungere i praksis, sagde han.
Sæverhagen var mest optimistisk på kapitalmarkedernes vegne, ikke forbrugersiden. Dér mente han, den stærkeste værdi af tokenisering ligger i det, han kaldte sikkerhedsmobilitet: muligheden for at tokenisere traditionelle finansielle instrumenter og flytte dem mere effektivt mellem banker.
Han beskrev, hvordan banker i dag skal binde kapital i lang tid, når de har brug for kortsigtet likviditet fra andre institutioner, gennem det, der kaldes en genkøbsaftale (repo), hvor værdipapirer stilles som sikkerhed. Med distribueret hovedbogsteknologi kan sådan finansiering i princippet gøres op på sekunder eller minutter i stedet, og programmerbarheden gør det muligt at automatisere en obligations hele livscyklus, inklusive udbetalinger gennem et programmerbart pengelag.
For at sætte størrelsesordenen i perspektiv: Sæverhagen anslog, at den samlede markedsværdi af Tether og USDC ligger omkring 250 milliarder dollar. DNB alene behandler mellem 100 og 200 milliarder dollar dagligt i udgående valutahandel og afvikling gennem CLS-systemet og er efter egen udsagn en lille aktør i den sammenhæng. På tre til fire dage håndterer banken dermed mere end hele stablecoin-markedets samlede værdi, et tegn på, hvor meget stablecoins skal vokse, før de får reel betydning på institutionelt niveau.
Han trak også frem, at banker på institutionel side næsten altid foretrækker centralbankreserver frem for et privat krav fra en udsteder, når de får valget, simpelthen fordi centralbankreserver er risikofrie. Det er grunden til, at centralbankpenge uanset skal forblive ankeret i systemet, mente han.
Afslutningsvis bad Möllborg om korte svar på to spørgsmål med 2030 som horisont. Vil norske forbrugere bevidst bruge stablecoins da? Sæverhagen var forbeholden, måske, afhængigt af hvilken variant de møder, men usikker på, om de vil vide, at det er en stablecoin. Corneliussen var mere sikker: digitale kontanter er nødvendige, og både forbrugere og deres AI-agenter kommer til at sende betalinger med dem.
Vil stablecoin-accept mærkbart forbedre økonomien for almindelige nordiske handlende inden 2030? Sæverhagen havde ingen tal at vise. Corneliussen mente, hurtigere afvikling uanset skaber værdi for handlende, der selv er afhængige af hurtig afvikling i bagkanten. Kjos-Mathisen gik videst: handlende med meget salg i weekenden skal i dag ofte vente til tirsdag på afviklingen. Med afvikling i stablecoins, noget Visa allerede tilbyder, og tokeniserede pengemarkedsfonde, der kan give afkast samme dag gennem DeFi, anslog han, at det kunne give omkring 150 ekstra rentedage om året på den del af pengene.
Fra salen stillede Uve Poom fra CryptoSwift, en leverandør af løsninger til hvidvaskreglerne Travel Rule, et spørgsmål om en konkret hindring: at betalerens navn og fakturanummer ikke uden videre kan følge med i selve blockchain-dataene. Svaret fra panelet var, at dette til en vis grad stemmer, og at man ved fakturering med afvikling i stablecoins eller krypto skal sørge for at koble betalingen til den rigtige faktura separat, da ikke alle blockchains understøtter den slags information direkte.
Kilder: Visa Stablecoin Summit, Oslo
Du har læst det, du kan læse gratis. Med en konto får du ubegrænset adgang til alle nyheder og artikler på kaupr.io — og bliver en del af netværket af investorer, professionelle og builders, der følger onchain finance.