En masteruppsats från två KTH-studenter undersöker varför kryptobörser och -mäklare rör sig från retail kryptohandel mot att sälja tjänster till banker och institutioner. MiCA ger legitimitet, men förtroende och kunskapsluckor bromsar adoptionen.
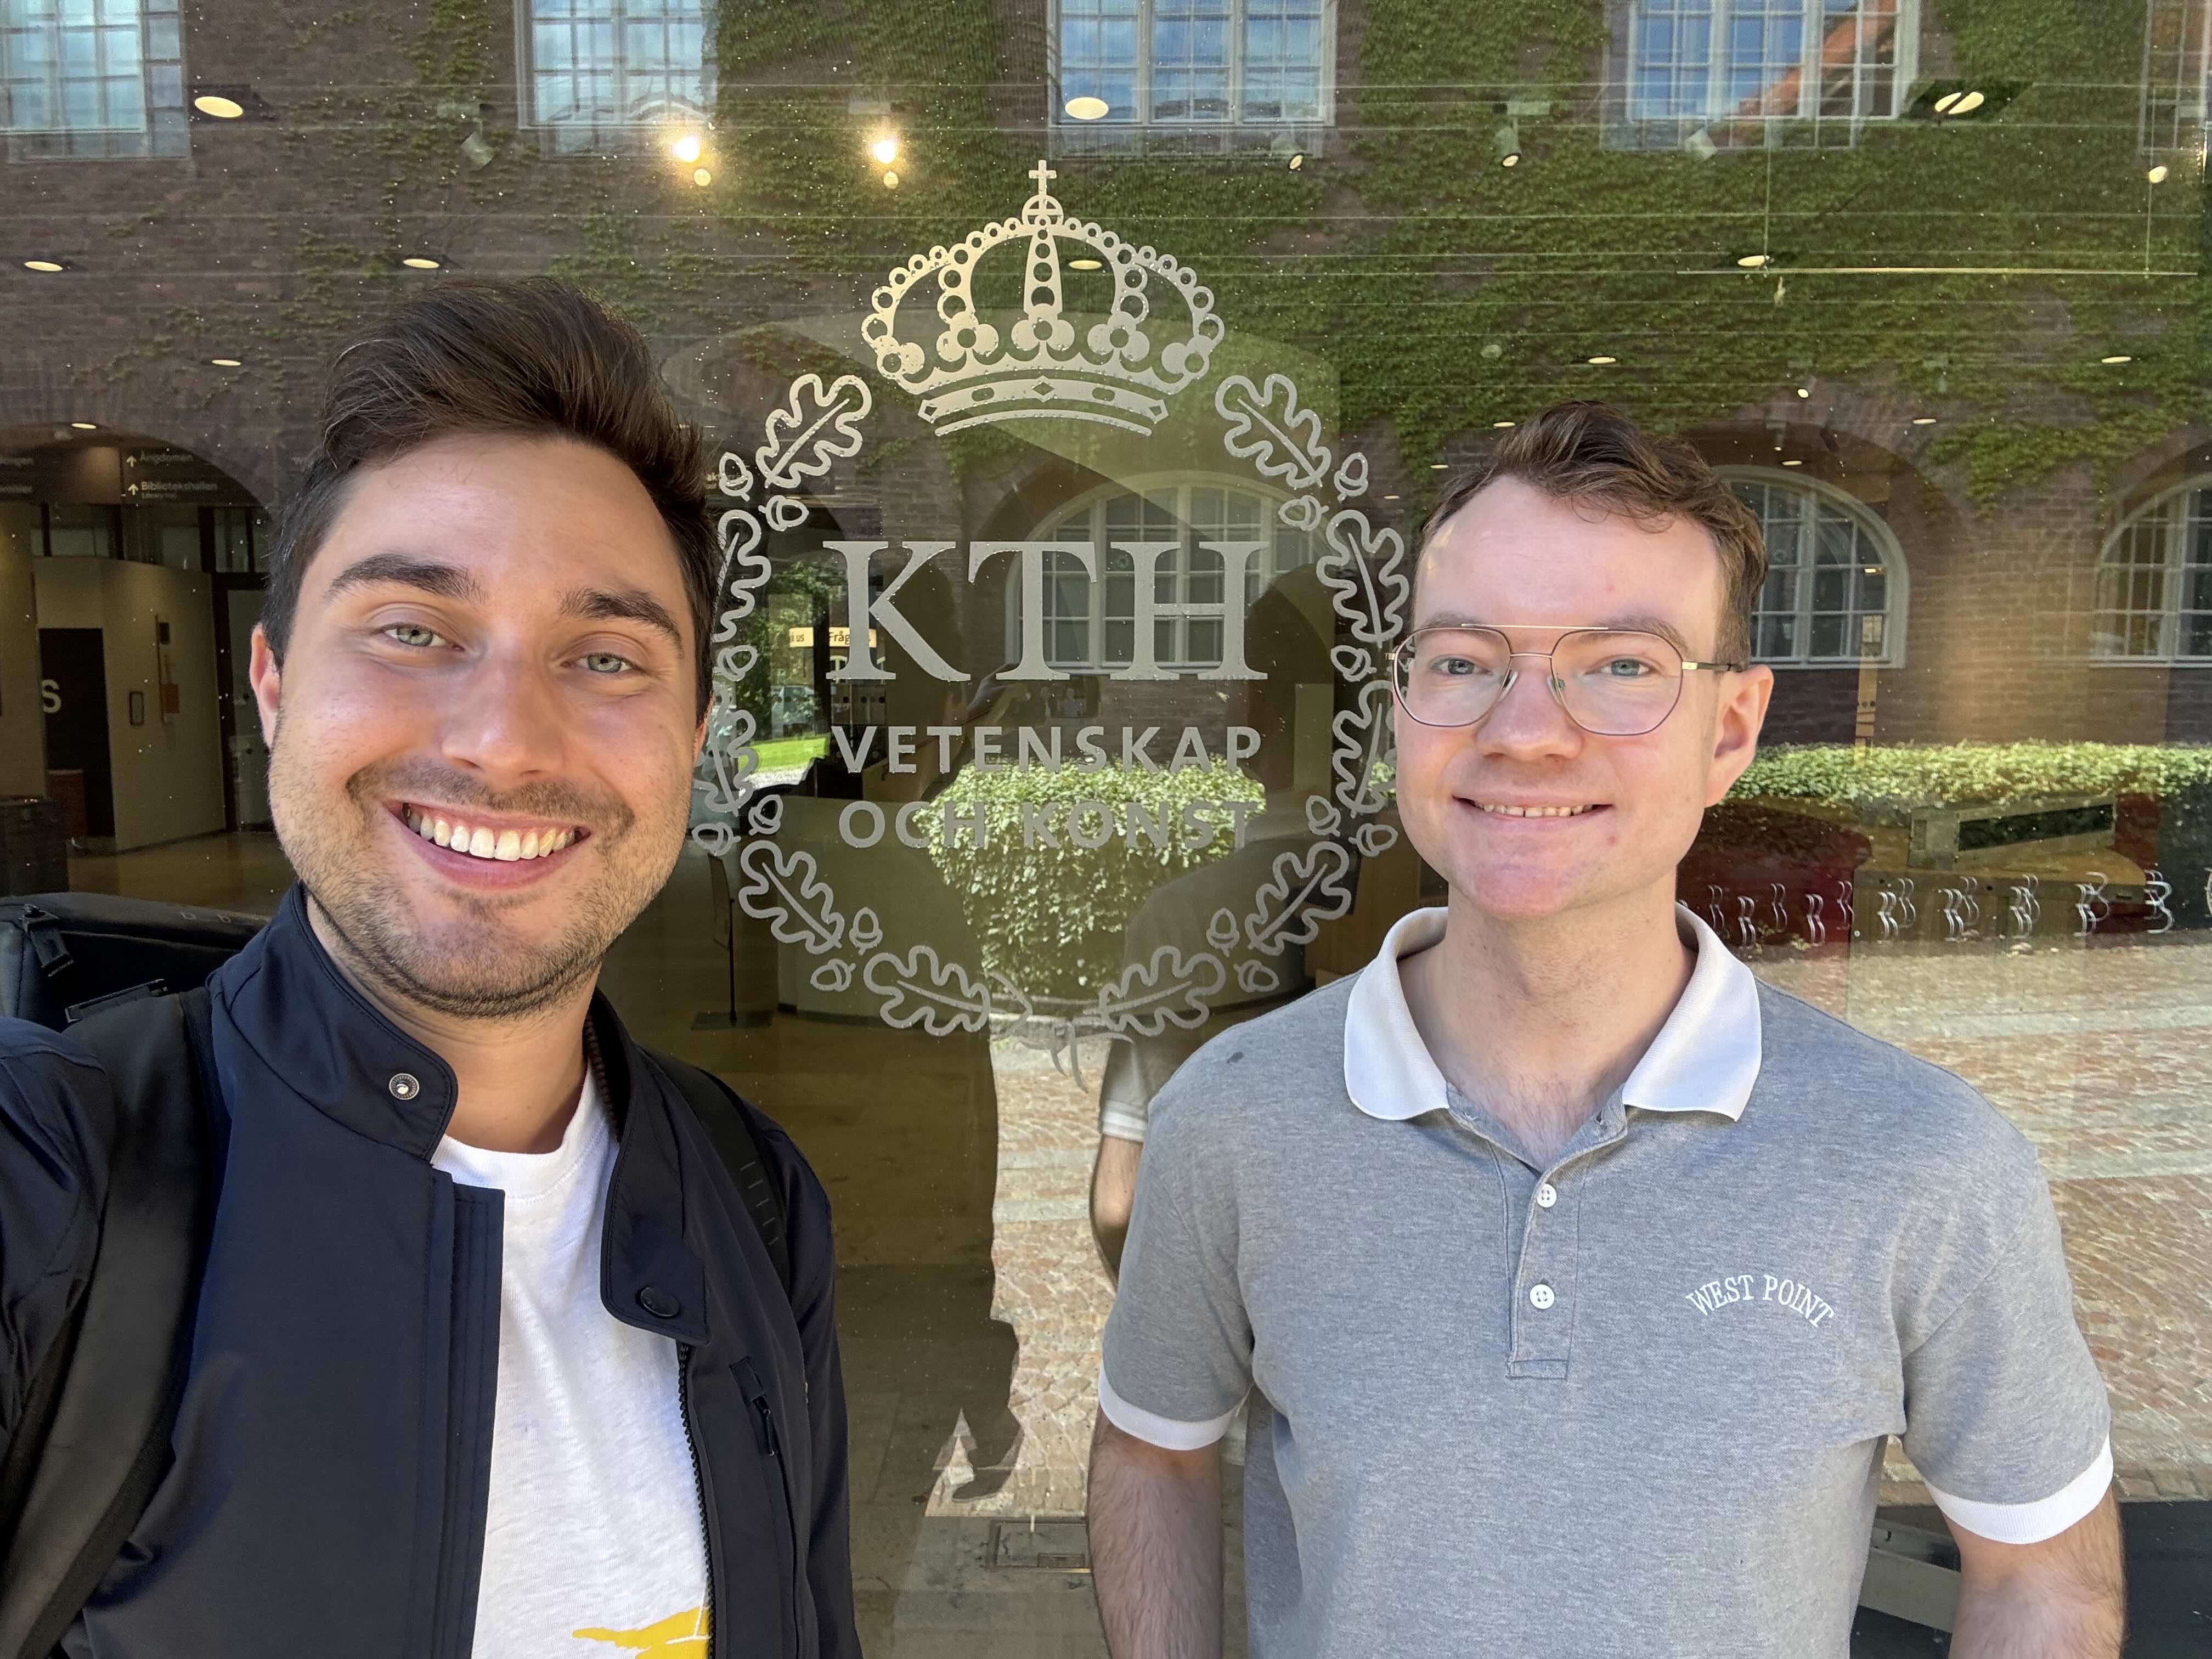
Nando Alexander Schmidt (till vänster i bilden) och Adam Michael, två studenter vid KTH i Stockholm, har undersökt varför kryptobörser och -mäklare rör sig från ren retailhandel till att erbjuda tjänster direkt till banker och andra institutioner — en modell de kallar Crypto-as-a-Service (CaaS). Den svenska kryptobörsen Safello har varit case-företag för uppsatsen, som bygger på tolv intervjuer med anställda på kryptobörser, banker och family offices. Masteruppsatsen, "From Retail Brokerage to Institutional Business-to-Business Enablement: Transition Drivers and Adoption Requirements for Crypto-as-a-Service", finns också tillgänglig i sin helhet.
Uppsatsen skiljer mellan två huvudmodeller för hur kryptobörser och -mäklare kan leverera tjänster till banker och institutioner. I den ena modellen, B2B2C, byggs tjänsterna in hos en bank eller annan institution, som sedan erbjuder krypto vidare till sina egna slutkunder. I den andra modellen blir institutionen själv slutanvändaren av tjänsten — detta gäller bland annat family offices, hedgefonder och pensionsfonder, som vill ha direkt kontroll över egen förvaring, handel och allokering framför att gå via en traditionell mäklare.
Författarna pekar på att dessa två köpargrupperna till dels har olika behov och beslutsprocesser, vilket gör att kryptobörser och -mäklare måste anpassa både tjänsteutbud och säljansats efter vem som faktiskt är kunden.
Enligt uppsatsen ligger en del av förklaringen till skiftet i själva affärsmodellen hos kryptobörserna och -mäklarna. Intäkterna i retailmäkleri är till stor del transaktionsbaserade, och svänger därför med både handelsvolym och kryptomarknadens cykler, medan kostnaderna för bland annat juridiskt arbete och regelefterlevnad är fasta. Det gör lönsamheten sårbar när marknaden är svag.
Tjänster riktade mot banker och institutioner ger däremot mer förutsägbara intäkter, genom fasta avgifter och långsiktiga avtal. Författarna pekar på att många kryptobörser och -mäklare över tid har byggt upp kompetens inom regelefterlevnad, förvaring av digitala tillgångar och transaktionsövervakning som en följd av strängare reglering — kompetens som nu kan återanvändas och säljas vidare till aktörer som själva saknar den.
EU:s kryptoregelverk MiCA lyfts fram som den viktigaste enskilda faktorn bakom utvecklingen. Regelverket har gett branschen tydligare ramar och bidragit till att normalisera kryptoföretag i bankernas ögon, enligt intervjupersonerna i studien.
Samtidigt pekar uppsatsen på att MiCA inte tar bort risken för banker och institutioner som väljer att köpa sådana tjänster. Enligt EU-regelverket kan ansvaret för kundkontroll och penningtvättsförebyggande (KYC/AML) inte outsourcas bort — köparen behåller det regulatoriska ansvaret oavsett hur mycket av det operativa arbetet som lagts ut på en extern leverantör. Det betyder att köparen själv måste ha tillräcklig intern kompetens för att kunna följa upp och kontrollera leverantören, vilket i praktiken begränsar hur mycket som är villigt att läggas ut.
Ett genomgående fynd är att bankerna saknar både teknisk infrastruktur och fackfolk för att hantera digitala tillgångar själva. Enligt studien är det osannolikt att banker kommer att bygga upp egen teknik för förvaring av kryptotillgångar från grunden, eftersom specialiserade aktörer redan har lagt flera år på att utveckla just detta. Partnerskap framstår därför som en mer närliggande väg in på marknaden än egenutveckling.
Börshandlade produkter som följer kryptovärden (ETP:er) lyfts fram som en enklare ingångsport för banker, eftersom de kan erbjudas genom befintliga och kända strukturer. Men enligt uppsatsen kan sådana produkter bara täcka en del av behovet — de ger inte tillgång till den underliggande infrastruktur som krävs för mer direkta användningsområden, som decentraliserad finans.
När banker och family offices bedömer potentiella CaaS-partners väger anseenderisk och förtroende tyngre än pris, enligt studien. Det gäller särskilt i en liten och tät marknad som den svenska, där aktörerna känner varandra och negativ medieuppmärksamhet kan få stora konsekvenser. Enligt författarna är ingen bank eller institution i undersökningen fullt ut redo att ingå direkta avtal om kryptotjänster ännu — de flesta väntar och observerar, i väntan på att andra ska gå först.
Denna skepsis bekräftas också av medförfattaren Nando Alexander Schmidt, som själv upplevde hur känsligt ämnet är när han skulle hitta intervjupersoner till uppsatsen:
"Så fort de hörde ordet krypto blev de skrämda och drog sig undan."— Nando Alexander Schmidt, medförfattare till masteruppsatsen
Lokal närvaro framstår som en tydlig konkurrensfördel på den nordiska marknaden. Studien visar att både banker och family offices föredrar partners med etablerad meritlista och geografisk och kulturell närhet framför globala aktörer utan lokal förankring. Samtidigt pekar författarna på att en aggressiv säljansats motverkar sitt syfte — banker och institutioner föredrar att ta initiativet själva, efter egen research, framför att bli kontaktade direkt.
Slutsatsen från uppsatsen är att Crypto-as-a-Service varken kan förstås som en ren teknikhistoria eller en ren regleringshistoria. Regleringen har gjort vägen in på marknaden möjlig, men det är förtroende, lokal kunskap och tålamod som i slutänden avgör hur snabbt banker och institutioner faktiskt tar den i bruk.
Källor: Michael, A. och Schmidt, N.A. (2026), "From Retail Brokerage to Institutional Business-to-Business Enablement: Transition Drivers and Adoption Requirements for Crypto-as-a-Service", KTH Royal Institute of Technology; intervju med Nando Alexander Schmidt (Kaupr)
Du har läst det du kan läsa gratis. Med ett konto får du obegränsad tillgång till alla nyheter och artiklar på kaupr.io — och blir en del av nätverket av investerare, professionella och builders som följer onchain finance.