Et speciale fra to KTH-studerende undersøger, hvorfor kryptobørser og -mæglere bevæger sig fra retail kryptohandel mod at sælge tjenester til banker og institutioner. MiCA giver legitimitet, men tillid og videnshuller bremser adoptionen.
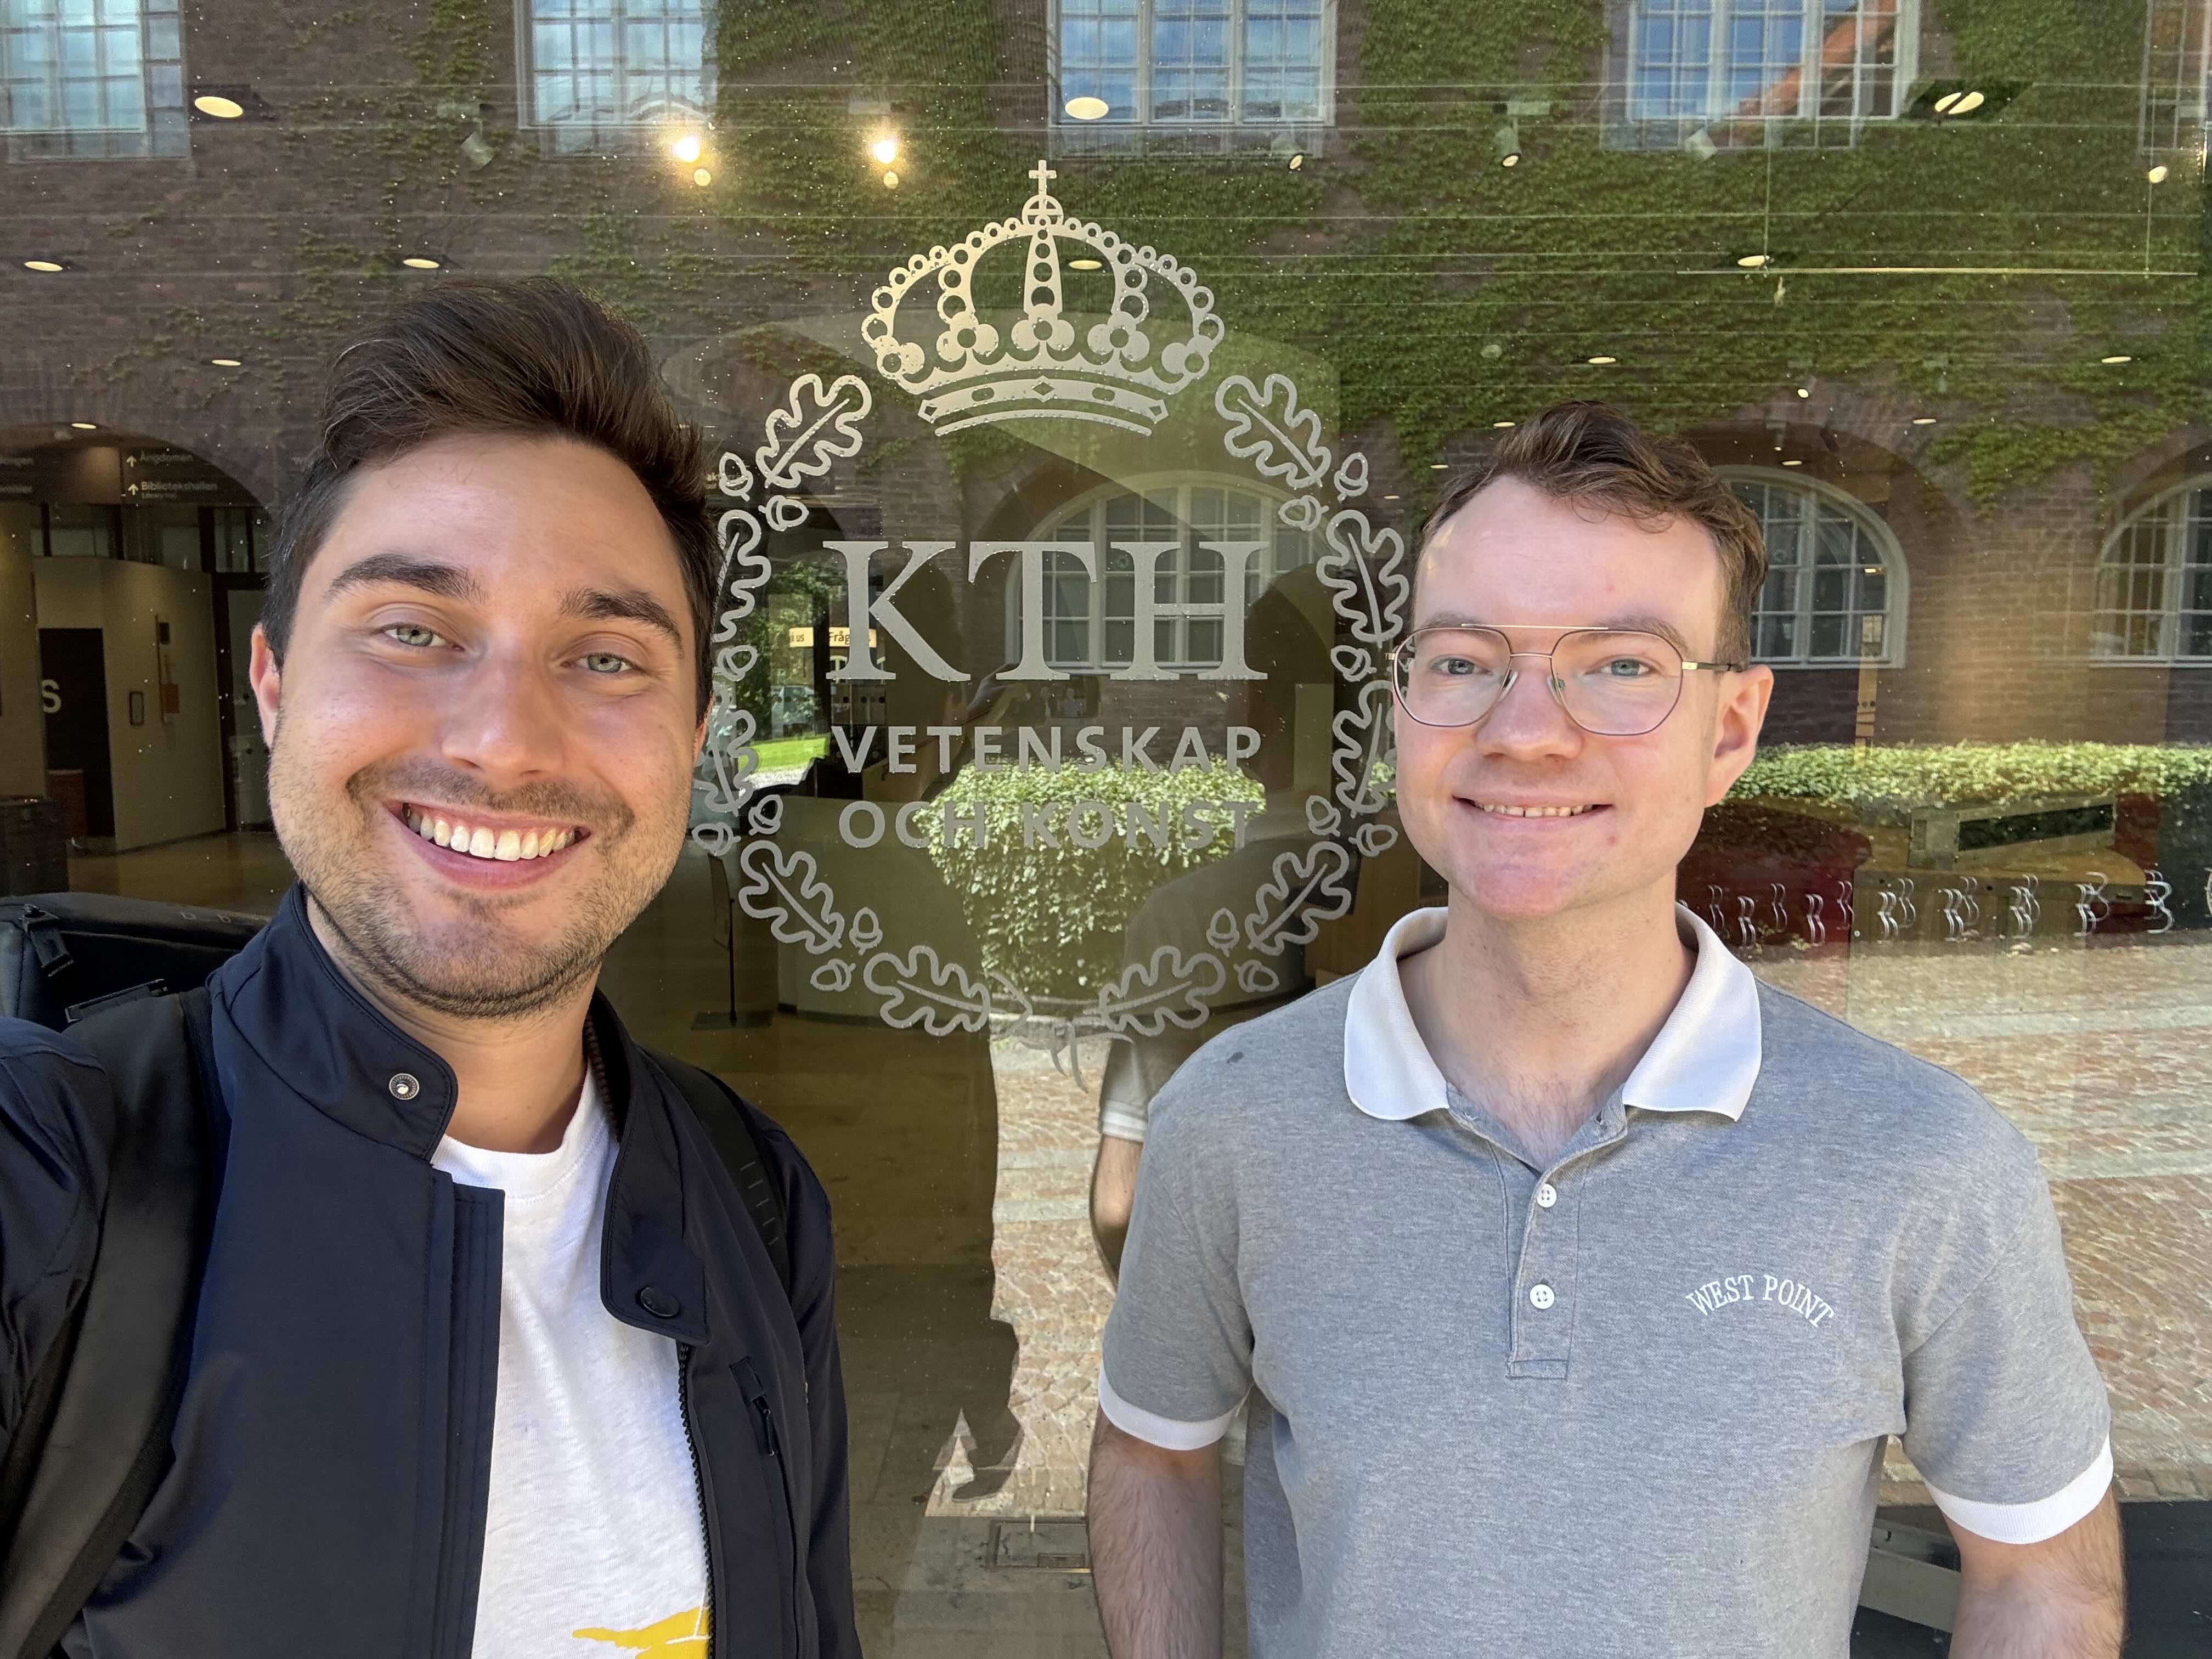
Nando Alexander Schmidt (til venstre i billedet) og Adam Michael, to studerende ved KTH i Stockholm, har undersøgt, hvorfor kryptobørser og -mæglere bevæger sig fra ren retailhandel til at tilbyde tjenester direkte til banker og andre institutioner — en model, de kalder Crypto-as-a-Service (CaaS). Den svenske kryptobørs Safello har været case-virksomhed for specialet, som bygger på tolv interviews med ansatte i kryptobørser, banker og family offices. Specialet, "From Retail Brokerage to Institutional Business-to-Business Enablement: Transition Drivers and Adoption Requirements for Crypto-as-a-Service", er også tilgængeligt i sin helhed.
Specialet skelner mellem to hovedmodeller for, hvordan kryptobørser og -mæglere kan levere tjenester til banker og institutioner. I den ene model, B2B2C, bygges tjenesterne ind hos en bank eller anden institution, som derefter tilbyder krypto videre til sine egne slutkunder. I den anden model bliver institutionen selv slutbrugeren af tjenesten — det gælder blandt andet family offices, hedgefonde og pensionsfonde, som ønsker direkte kontrol over egen opbevaring, handel og allokering frem for at gå via en traditionel mægler.
Forfatterne peger på, at disse to købergrupper til dels har forskellige behov og beslutningsprocesser, hvilket betyder, at kryptobørser og -mæglere må tilpasse både tjenesteudbud og salgstilgang efter, hvem der reelt er kunden.
Ifølge specialet ligger en del af forklaringen på skiftet i selve forretningsmodellen hos kryptobørserne og -mæglerne. Indtægterne i retailmægleri er i høj grad transaktionsbaserede og svinger derfor med både handelsvolumen og kryptomarkedets cykler, mens omkostningerne til blandt andet juridisk arbejde og compliance er faste. Det gør indtjeningen sårbar, når markedet er svagt.
Tjenester rettet mod banker og institutioner giver derimod mere forudsigelige indtægter gennem faste gebyrer og langsigtede aftaler. Forfatterne peger på, at mange kryptobørser og -mæglere over tid har opbygget kompetencer inden for compliance, opbevaring af digitale aktiver og transaktionsovervågning som følge af strengere regulering — kompetencer, der nu kan genbruges og sælges videre til aktører, der selv mangler dem.
EU's kryptoregelsæt MiCA fremhæves som den vigtigste enkeltfaktor bag udviklingen. Regelsættet har givet branchen klarere rammer og bidraget til at normalisere kryptovirksomheder i bankernes øjne, ifølge interviewpersonerne i studiet.
Samtidig peger specialet på, at MiCA ikke fjerner risikoen for banker og institutioner, der vælger at købe den slags tjenester. Efter EU-reglerne kan ansvaret for kundekontrol og hvidvaskforebyggelse (KYC/AML) ikke outsources — køberen beholder det regulatoriske ansvar, uanset hvor meget af det operationelle arbejde der er lagt ud til en ekstern leverandør. Det betyder, at køberen selv skal have tilstrækkelig intern viden til at følge op på og kontrollere leverandøren, hvilket i praksis begrænser, hvor meget der er villighed til at outsource.
Et gennemgående fund er, at bankerne mangler både teknisk infrastruktur og fagfolk til selv at håndtere digitale aktiver. Ifølge studiet er det usandsynligt, at banker vil opbygge egen teknologi til opbevaring af kryptoformue fra bunden, eftersom specialiserede aktører allerede har brugt flere år på at udvikle netop dette. Partnerskaber fremstår derfor som en mere oplagt vej ind på markedet end egenudvikling.
Børsnoterede produkter, der følger kryptoværdier (ETP'er), fremhæves som en enklere indgangsport for banker, da de kan tilbydes gennem eksisterende og kendte strukturer. Men ifølge specialet kan den slags produkter kun dække en del af behovet — de giver ikke adgang til den underliggende infrastruktur, der skal til for mere direkte anvendelsesområder, som decentraliseret finans.
Når banker og family offices vurderer potentielle CaaS-partnere, vejer omdømmerisiko og tillid tungere end pris, ifølge studiet. Det gælder især i et lille og tæt marked som det svenske, hvor aktørerne kender hinanden, og negativ medieomtale kan få store konsekvenser. Ifølge forfatterne er ingen banker eller institutioner i undersøgelsen fuldt ud klar til at indgå direkte aftaler om kryptotjenester endnu — de fleste venter og observerer, mens de afventer, at andre går forrest.
Denne skepsis bekræftes også af medforfatter Nando Alexander Schmidt, som selv oplevede, hvor følsomt emnet er, da han skulle finde interviewpersoner til specialet:
"Så snart de hørte ordet krypto, blev de bange og trak sig."— Nando Alexander Schmidt, medforfatter til specialet
Lokal tilstedeværelse fremstår som en klar konkurrencefordel på det nordiske marked. Studiet viser, at både banker og family offices foretrækker partnere med en etableret track record og geografisk og kulturel nærhed frem for globale aktører uden lokal forankring. Samtidig peger forfatterne på, at en aggressiv salgstilgang virker mod hensigten — banker og institutioner foretrækker selv at tage initiativet, efter egen research, frem for at blive kontaktet direkte.
Konklusionen fra specialet er, at Crypto-as-a-Service hverken kan forstås som en ren teknologihistorie eller en ren reguleringshistorie. Reguleringen har gjort vejen ind på markedet mulig, men det er tillid, lokal viden og tålmodighed, der i sidste ende afgør, hvor hurtigt banker og institutioner rent faktisk tager den i brug.
Kilder: Michael, A. og Schmidt, N.A. (2026), "From Retail Brokerage to Institutional Business-to-Business Enablement: Transition Drivers and Adoption Requirements for Crypto-as-a-Service", KTH Royal Institute of Technology; interview med Nando Alexander Schmidt (Kaupr)
Du har læst det, du kan læse gratis. Med en konto får du ubegrænset adgang til alle nyheder og artikler på kaupr.io — og bliver en del af netværket af investorer, professionelle og builders, der følger onchain finance.