En masteroppgave fra to KTH-studenter undersøker hvorfor kryptobørser og -meglere beveger seg fra retail kryptohandel mot å selge tjenester til banker og institusjoner. MiCA gir legitimitet, men tillit og kunnskapshull bremser adopsjonen.
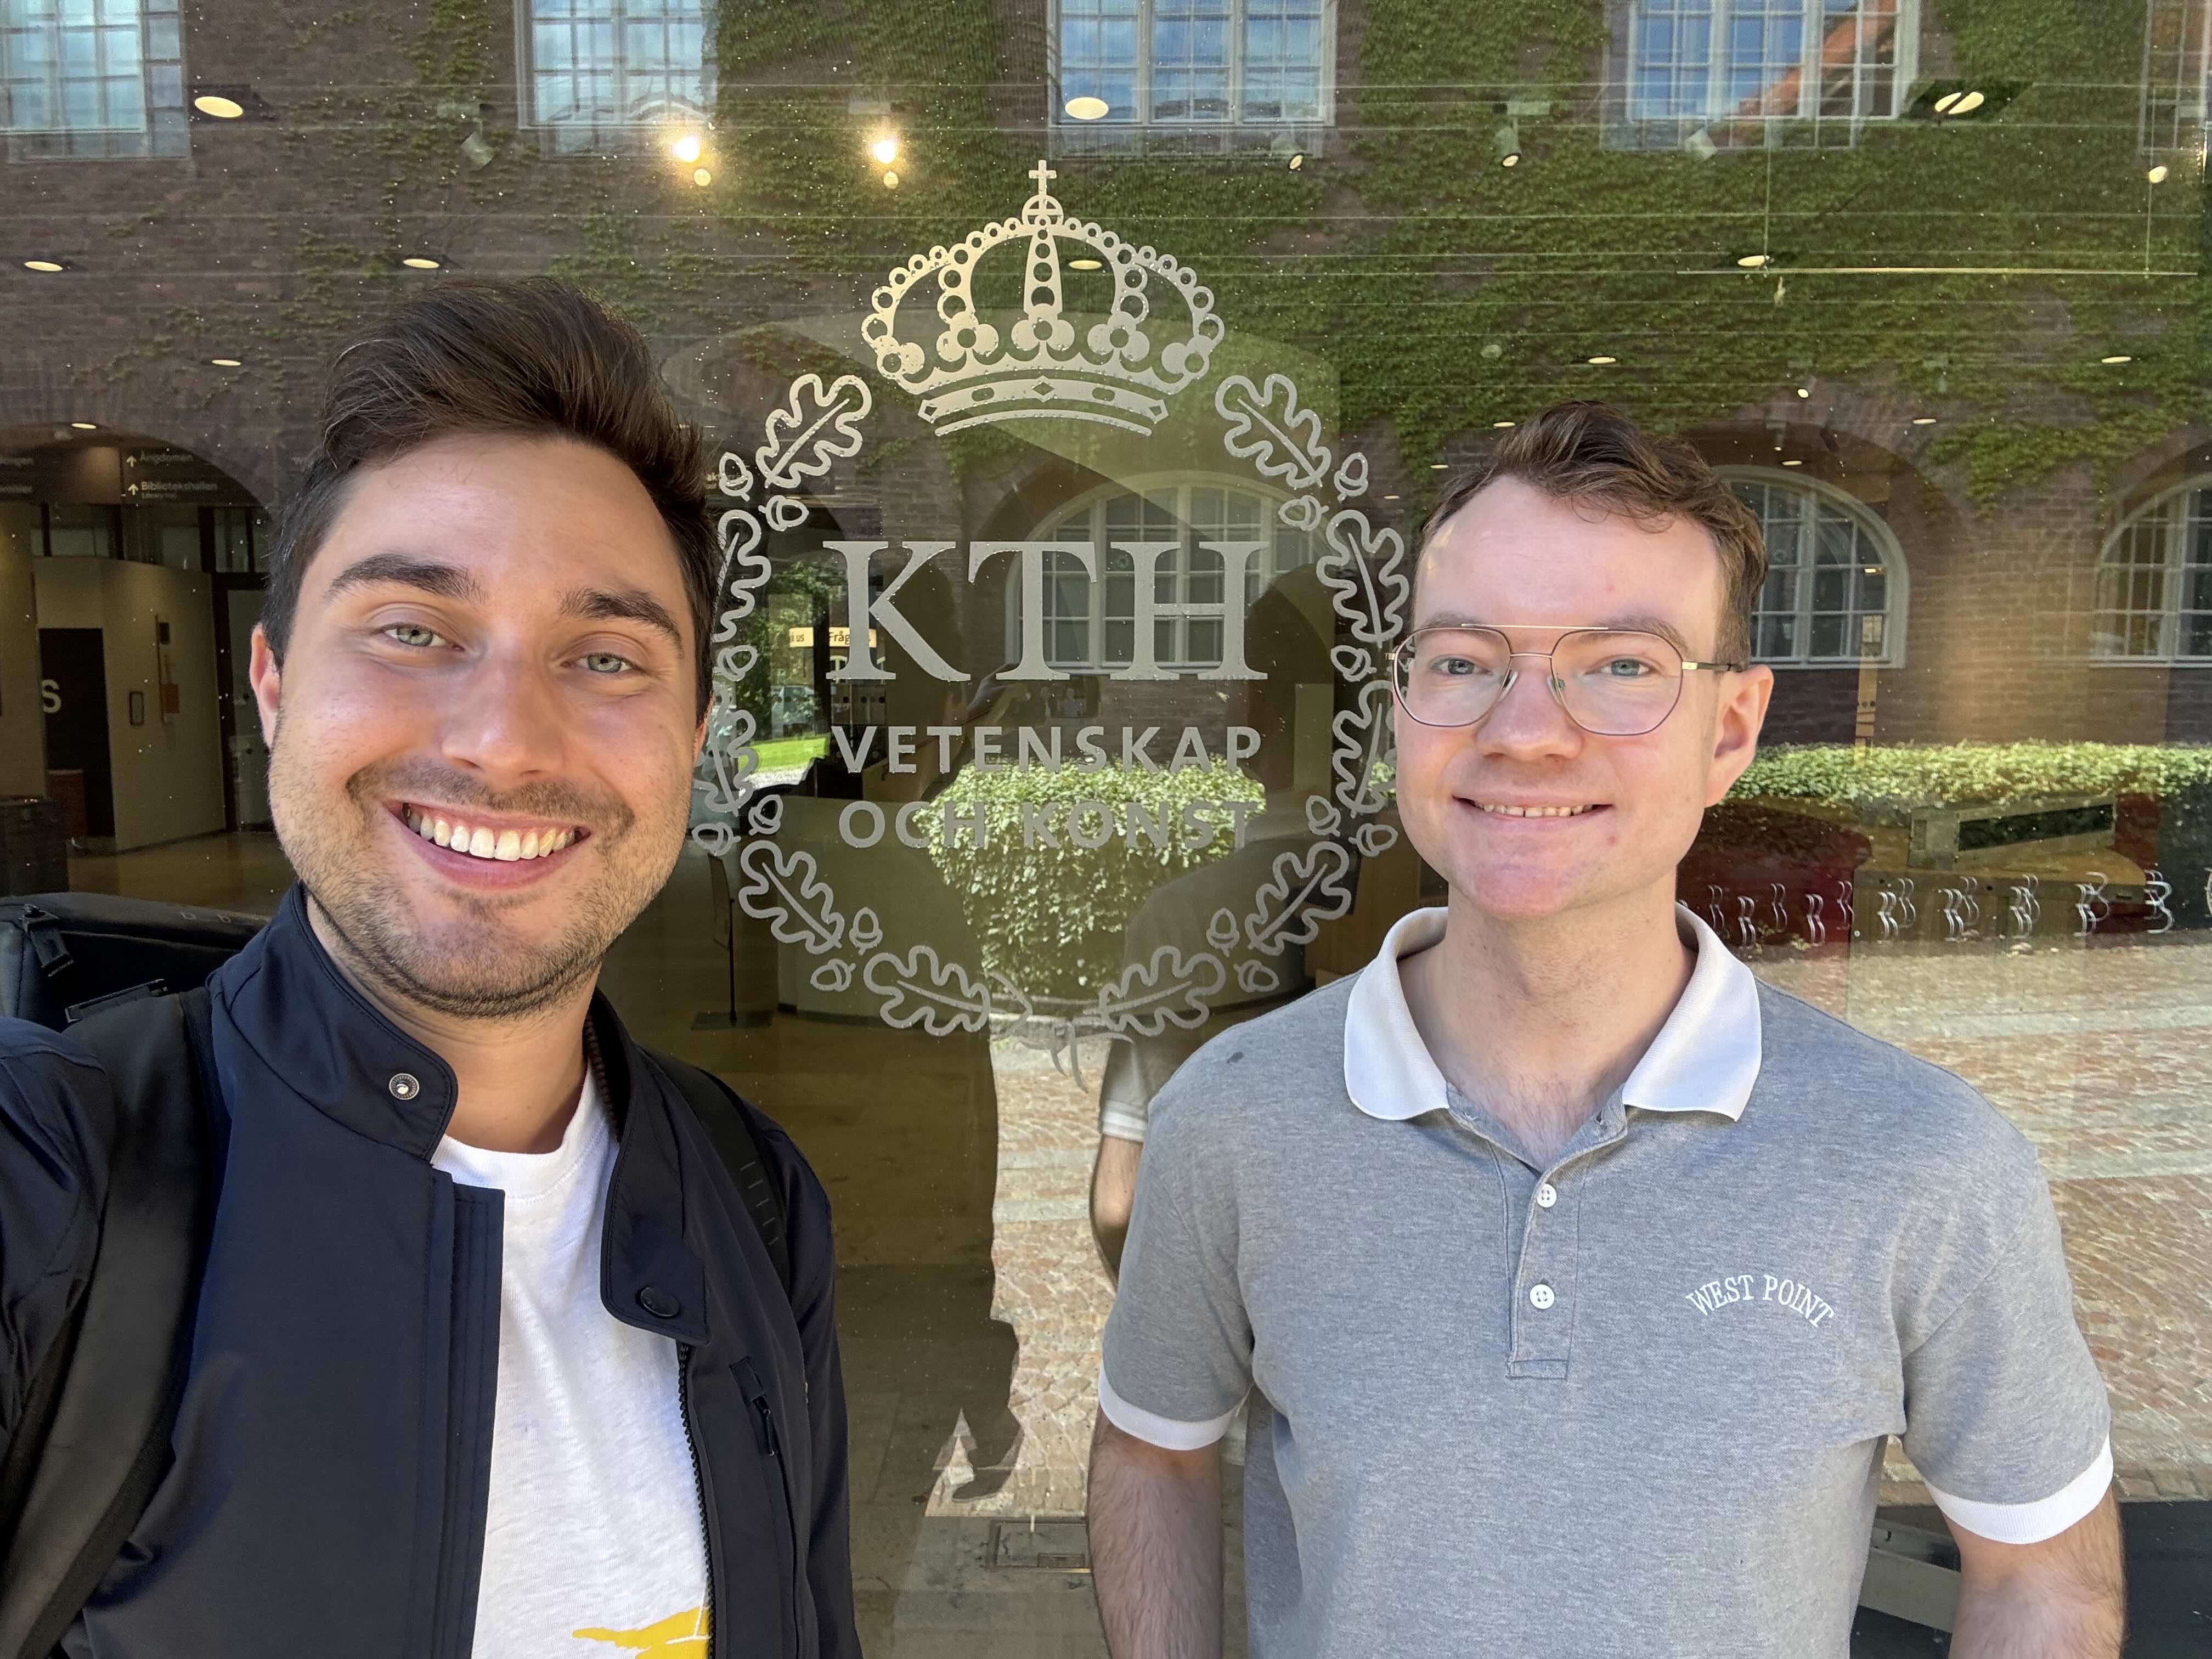
Nando Alexander Schmidt (til venstre i bildet) og Adam Michael, to studenter ved KTH i Stockholm, har undersøkt hvorfor kryptobørser og -meglere beveger seg fra ren retailhandel til å tilby tjenester direkte til banker og andre institusjoner — en modell de kaller Crypto-as-a-Service (CaaS). Den svenske kryptobørsen Safello har vært case-selskap for oppgaven, som bygger på tolv intervjuer med ansatte i kryptobørser, banker og familiekontorer. Masteroppgaven, "From Retail Brokerage to Institutional Business-to-Business Enablement: Transition Drivers and Adoption Requirements for Crypto-as-a-Service", er også tilgjengelig i sin helhet.
Oppgaven skiller mellom to hovedmodeller for hvordan kryptobørser og -meglere kan levere tjenester til banker og institusjoner. I den ene modellen, B2B2C, bygges tjenestene inn hos en bank eller annen institusjon, som deretter tilbyr krypto videre til sine egne sluttkunder. I den andre modellen blir institusjonen selv sluttbrukeren av tjenesten — dette gjelder blant annet familiekontorer, hedgefond og pensjonsfond, som ønsker direkte kontroll over egen oppbevaring, handel og allokering fremfor å gå via en tradisjonell megler.
Forfatterne peker på at disse to kjøpergruppene har til dels ulike behov og beslutningsprosesser, noe som gjør at kryptobørser og -meglere må tilpasse både tjenestetilbud og salgstilnærming etter hvem som faktisk er kunden.
Ifølge oppgaven ligger noe av forklaringen på skiftet i selve forretningsmodellen til kryptobørsene og -meglerne. Inntektene i retailmegling er i stor grad transaksjonsbaserte, og svinger derfor med både handelsvolum og kryptomarkedets sykluser, mens kostnadene til blant annet juridisk arbeid og etterlevelse er faste. Det gjør lønnsomheten sårbar når markedet er svakt.
Tjenester rettet mot banker og institusjoner gir derimot mer forutsigbare inntekter, gjennom faste avgifter og langsiktige avtaler. Forfatterne peker på at mange kryptobørser og -meglere over tid har bygget opp kompetanse innen etterlevelse, oppbevaring av digitale eiendeler og transaksjonsovervåking som en konsekvens av strengere regulering — kompetanse som nå kan gjenbrukes og selges videre til aktører som selv mangler den.
EUs kryptoregelverk MiCA trekkes frem som den viktigste enkeltfaktoren bak utviklingen. Regelverket har gitt bransjen klarere rammer og bidratt til å normalisere kryptoselskaper i bankenes øyne, ifølge intervjuobjektene i studien.
Samtidig peker oppgaven på at MiCA ikke fjerner risikoen for banker og institusjoner som velger å kjøpe slike tjenester. Etter EU-regelverket kan ikke ansvaret for kundekontroll og hvitvaskingsforebygging (KYC/AML) outsources bort — kjøperen beholder det regulatoriske ansvaret uansett hvor mye av det operasjonelle arbeidet som er satt ut til en ekstern leverandør. Det betyr at kjøperen selv må ha nok intern kompetanse til å følge opp og kontrollere leverandøren, noe som i praksis begrenser hvor mye som er villig til å settes bort.
Et gjennomgående funn er at bankene mangler både teknisk infrastruktur og fagfolk til å håndtere digitale eiendeler selv. Ifølge studien er det lite trolig at banker vil bygge opp egen teknologi for oppbevaring av kryptoformue fra bunnen av, ettersom spesialiserte aktører allerede har brukt flere år på å utvikle nettopp dette. Partnerskap fremstår derfor som en mer nærliggende vei inn i markedet enn egenutvikling.
Børsnoterte produkter som følger kryptoverdier (ETP-er) trekkes frem som en enklere inngangsport for banker, siden de kan tilbys gjennom eksisterende og kjente strukturer. Men ifølge oppgaven kan slike produkter bare dekke deler av behovet — de gir ikke tilgang til den underliggende infrastrukturen som skal til for mer direkte bruksområder, som desentralisert finans.
Når banker og familiekontorer vurderer potensielle CaaS-partnere, veier omdømmerisiko og tillit tyngre enn pris, ifølge studien. Det gjelder særlig i et lite og tett marked som det svenske, der aktørene kjenner hverandre og negativ medieomtale kan få store konsekvenser. Ifølge forfatterne er ingen banker eller institusjoner i undersøkelsen fullt ut klare til å inngå direkte avtaler om kryptotjenester ennå — de fleste venter og observerer, i påvente av at andre skal gå først.
Denne skepsisen bekreftes også av medforfatter Nando Alexander Schmidt, som selv opplevde hvor følsomt temaet er da han skulle finne intervjuobjekter til oppgaven:
"Så fort de hørte ordet krypto, ble de skremt og trakk seg unna."— Nando Alexander Schmidt, medforfatter av masteroppgaven
Lokal tilstedeværelse fremstår som en klar konkurransefordel i det nordiske markedet. Studien viser at både banker og familiekontorer foretrekker partnere med etablert merittliste og geografisk og kulturell nærhet fremfor globale aktører uten lokal forankring. Samtidig peker forfatterne på at aggressiv salgstilnærming virker mot sin hensikt — banker og institusjoner foretrekker å ta initiativ selv, etter egen research, fremfor å bli kontaktet direkte.
Konklusjonen fra oppgaven er at Crypto-as-a-Service verken kan forstås som en ren teknologihistorie eller en ren reguleringshistorie. Reguleringen har gjort veien inn i markedet mulig, men det er tillit, lokal kunnskap og tålmodighet som til syvende og sist avgjør hvor raskt banker og institusjoner faktisk tar den i bruk.
Kilder: Michael, A. og Schmidt, N.A. (2026), "From Retail Brokerage to Institutional Business-to-Business Enablement: Transition Drivers and Adoption Requirements for Crypto-as-a-Service", KTH Royal Institute of Technology; intervju med Nando Alexander Schmidt (Kaupr)
Du har lest det du kan lese gratis. Med en konto får du ubegrenset tilgang til alle nyheter og artikler på kaupr.io — og blir en del av nettverket av investorer, profesjonelle og builders som følger onchain finance.