

AI-agenter kan stå för ungefär en tredjedel av näthandeln globalt 2030, visar en ny Mastercard-rapport. Tonåringar är betydligt mer positiva än föräldrarna, men bankerna måste lösa identitet, samtycke och ansvar när en AI-agent handlar på egen hand.
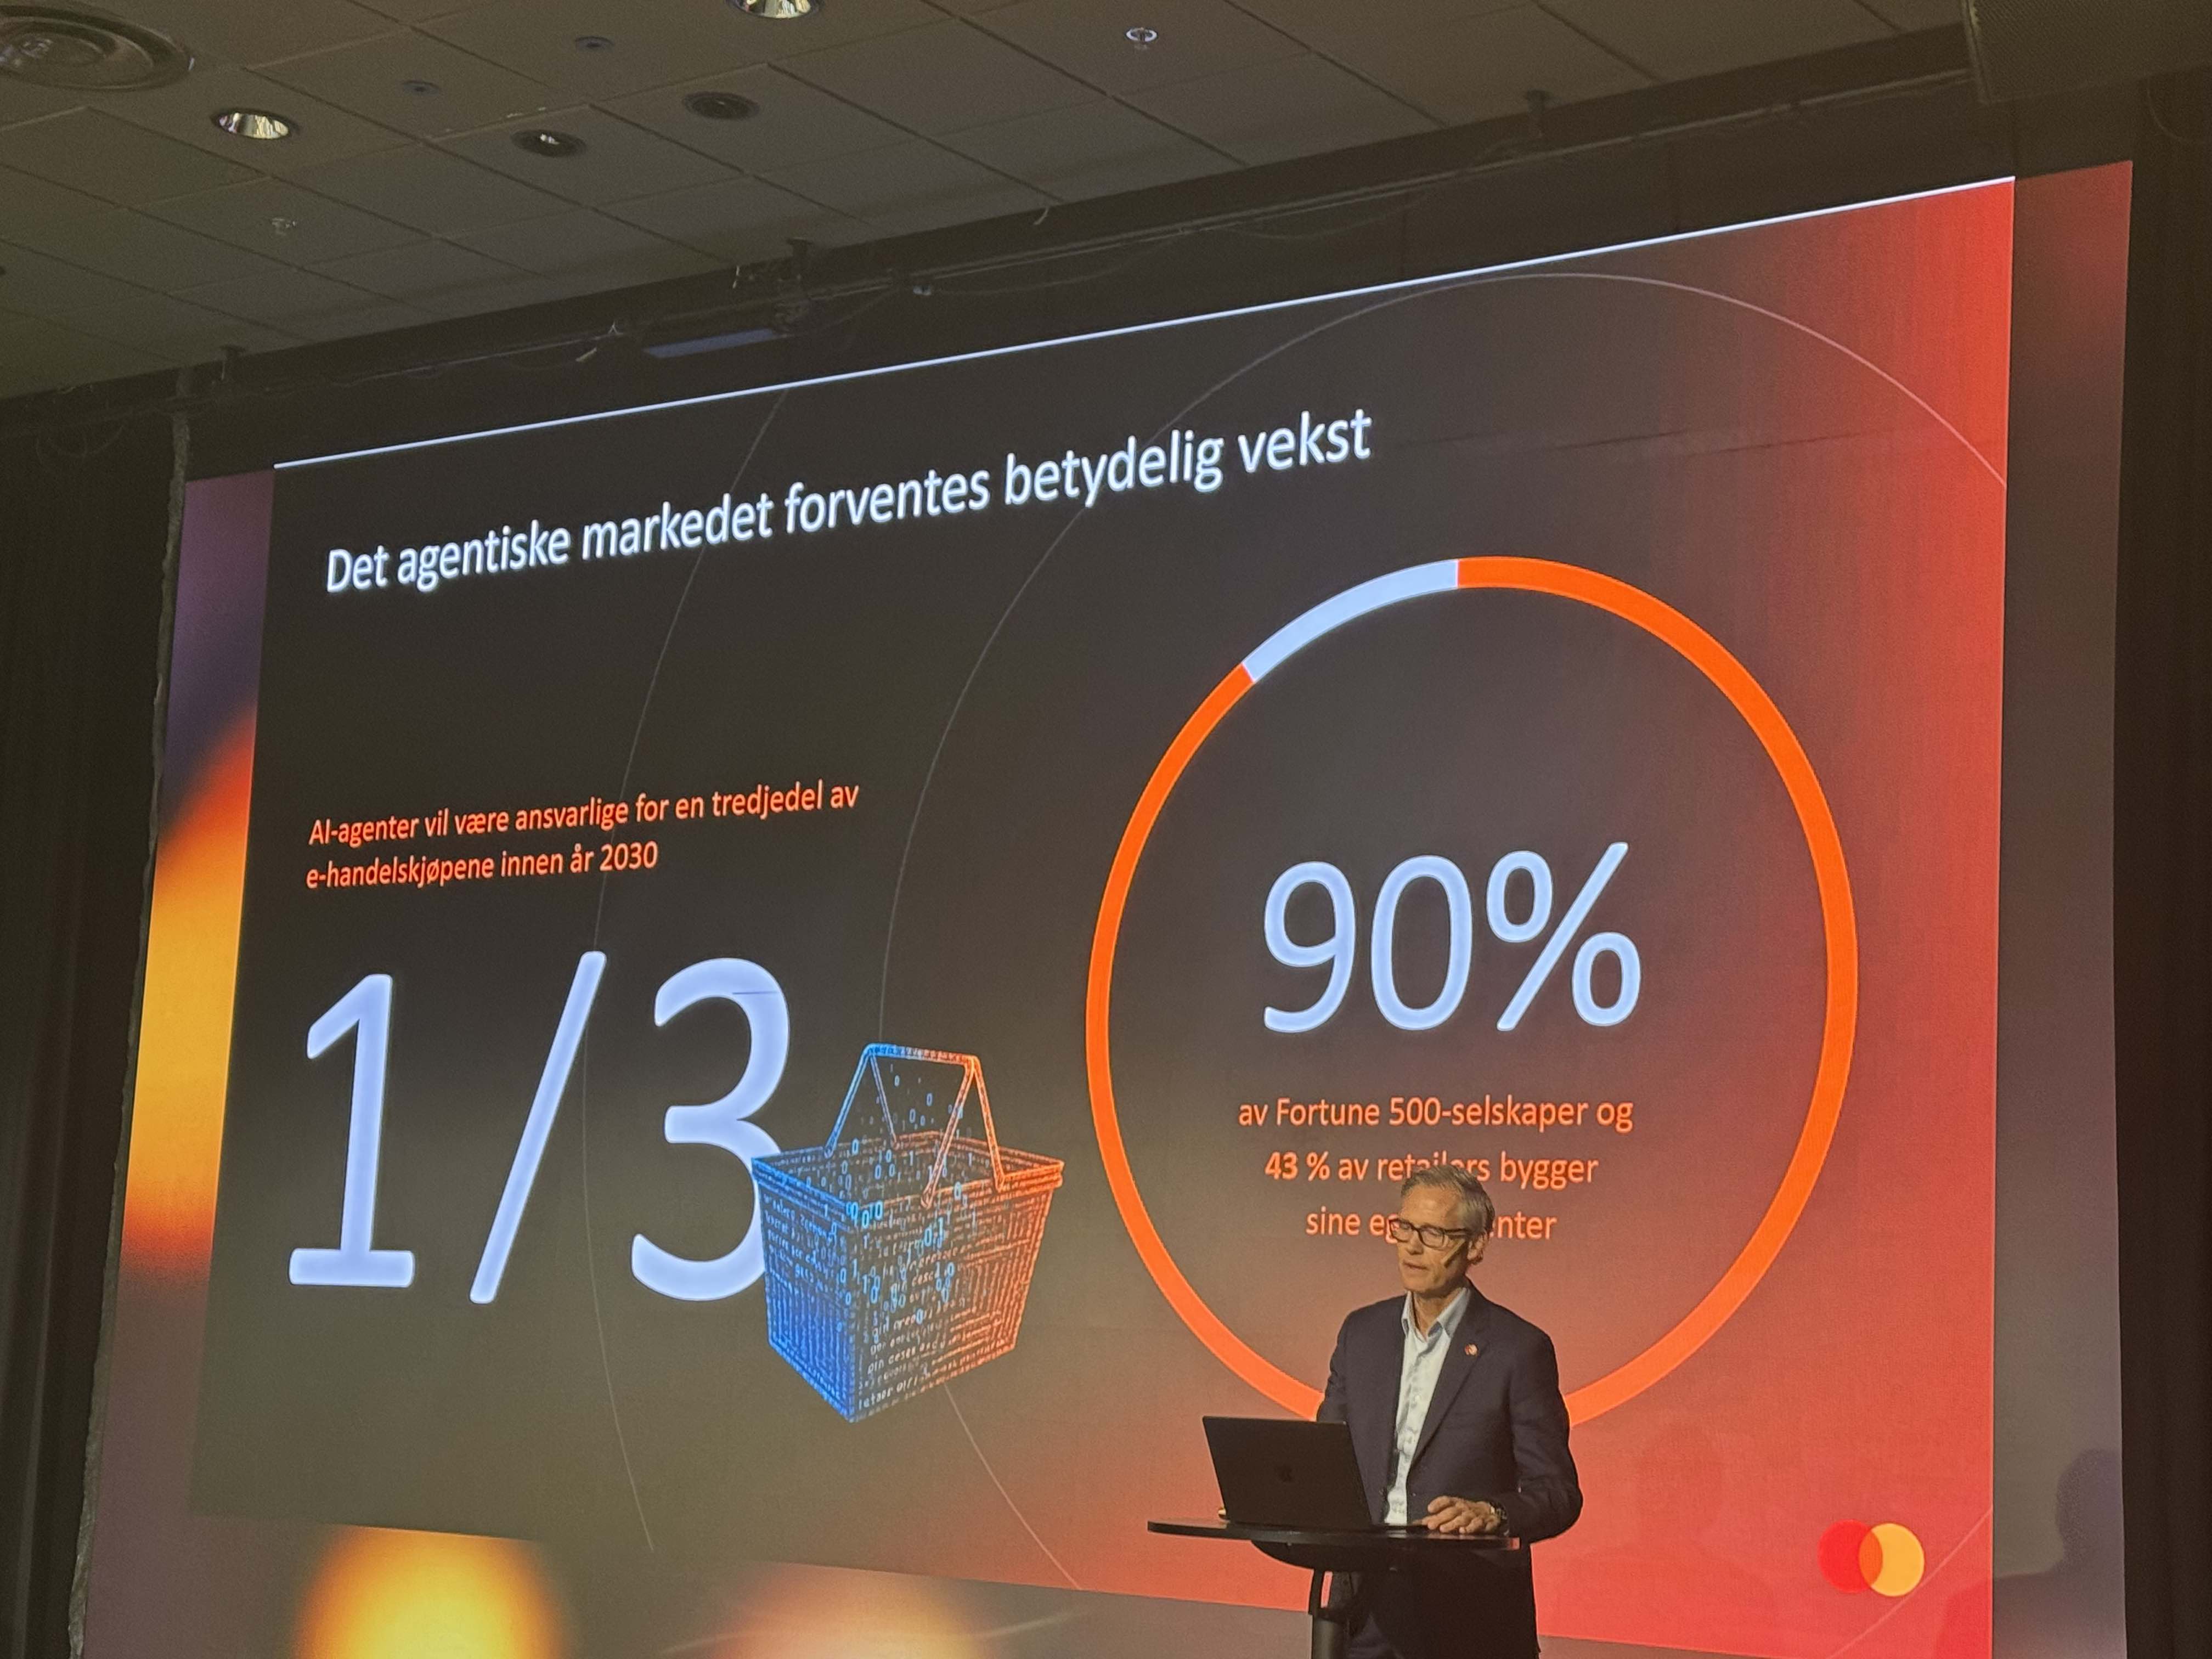
Bilden: Inge Kjønnøy från Mastercard på Betalings- og digitaliseringskonferansen
Agentisk handel beskriver när en AI-agent handlar å konsumentens vägnar — söker upp produkter, jämför pris och villkor, och slutför köpet, med varierande grad av mänsklig godkännande på vägen. Resultaten kommer från en Mastercard-rapport som Inge Kjønnøy, Country Manager Norway på Mastercard, presenterade på Finans Norges betalnings- och digitaliseringskonferens. Rapporten bygger både på en global analys av näthandel och en enkät bland 26 000 föräldrar och tonåringar, inklusive i Norge och Sverige.
I undersökningen är tonåringar ungefär dubbelt så benägna som föräldrarna att omfamna agentisk shopping: 27 procent av tonåringarna kommer troligen att använda en helt AI-driven assistent, mot 16 procent av föräldrarna. Förtroendet förflyttas också: 31 procent av tonåringarna litar mer på AI än på en väns rekommendation, och 23 procent litar mer på en AI-agent än på föräldrarnas råd. 62 procent av tonåringarna förväntar sig att AI kommer att ändra hur de handlar.
Föräldrarna själva är medvetna om gapet: 69 procent tror att barnens generation kommer att vara mer bekväma med AI än de själva, men bara 4 procent anser att deras egen generation redan är bekväm med att handla via en agent. I praktiken är många redan igång: 42 procent av tonåringarna och 35 procent av föräldrarna har använt AI för att genomföra ett köp minst en gång. Bland föräldrarna finns också en åldersskillnad — de mellan 18 och 34 år är nästan dubbelt så benägna som de över 55 att börja använda en egen AI-butiksassistent.
Adoptionen kommer också att variera mellan marknader, eftersom den följer det befintliga förtroendet för näthandel. I Storbritannien sker redan 28 procent av detaljhandeln på nätet, mot bara 14 procent i Frankrike — en skillnad rapporten kopplar till olika förtroende för näthandel i de två länderna.
Kjønnøy pekade på att det blir rutinmässiga inköp som flyttas till agenter först: dagligvaror, påfyllning och prenumerationer. Det är låg risk, det är repetitivt, och det är enkelt att leverera. Rapporten förväntar sig samtidigt att näthandelns andel av detaljhandeln stabiliseras kring en tredjedel i största delen av Europa, eftersom shopping också är fritid — ju mer virtuellt liv vi lever, desto större blir värdet av att handla i butik. Kontroll kommer att sätta takten: Mastercards digitalchef råder konsumenter att sätta utgiftsgränser, definiera preferenser och godkända butiker, och bestämma när agenten måste komma tillbaka för godkännande.
För butikerna handlar det om att bli läsbara för agenter. En agent litar inte på marknadsföringstext eller tidsbegränsade erbjudanden — den kontrollerar pris, tillgänglighet, leveransvillkor och certifieringar direkt. – Om din information som butik inte är maskinläsbar är du osynlig, sa Kjønnøy, med hänvisning till Shah, en av författarna bakom rapporten. En agent som letar efter ekologisk bomull eller koldioxidneutral leverans går direkt på certifikatet — och agenterna förhandlar och handlar när det passar dem, även klockan tre på natten.
För bankerna och betalningsleverantörerna slutar förtroende att vara en varumärkeskänsla och blir infrastruktur. Varje agenttransaktion har två strömmar: pengar, och bevis på identitet, fullmakt och avsikt. Kjønnøy pekade på tre centrala områden för bankerna: samtycke och gränser, där fullmakten måste vara tydlig och möjlig att återkalla; identitet för agenter — ett nytt begrepp, »know your agent», förväntas bli lika centralt som dagens kundkontrollåtgärder; och frågan om vem som betalar när något går fel. Bankerna själva föredrar att banken och betalningsleverantören utör dessa kontroller, eftersom det redan är dem konsumenterna litar på.
Rapporten rekommenderar att registrera agenter innan man litar på dem: veta vem man har att göra med, verifiera att agenten är legitim, vem den representerar, och att den har behörighet att genomföra den specifika åtgärden. Rapporten förväntar sig att minst tre G20-länder kommer att utfärda formell vägledning om agentregistrering senast 2030, och att de första som får detta på plats får en fördel på efterlevnad (compliance). Auktoriseringen måste också flyttas ner till transaktionsnivå — inte en ruta man kryssar för att acceptera allt från en agent, utan gränser satta per transaktion, med tokeniserade uppgifter som är meningslösa om de läcker och kan upphävas utan att upphäva själva kortet.
För konsumenter handlar det om synliga gränser, en enkel ångerknapp och en plats där man kan se och stänga av agentens fullmakter. För butikerna handlar det om att göra informationen maskinläsbar — börja med en produktkategori: pris, tillgänglighet, leveransvillkor, lojalitetsförmåner och nyckelkrav agenter kan läsa och verifiera, och behandla agenten som en känd kund, inte en främling. För bankerna handlar det om att känna agenten, godkänna varje transaktion och ha en plan för övriga köp. Kjønnøy sa att detta redan har testats live med flera banker i Norge.
Källor: Mastercard
Du har läst det du kan läsa gratis. Med ett konto får du obegränsad tillgång till alla nyheter och artiklar på kaupr.io — och blir en del av nätverket av investerare, professionella och builders som följer onchain finance.