

AI-agenter kan stå for omkring en tredjedel af nethandlen globalt i 2030, viser en ny Mastercard-rapport. Teenagere er langt mere positive end forældrene, men bankerne skal løse identitet, samtykke og ansvar, når en AI-agent handler på egen hånd.
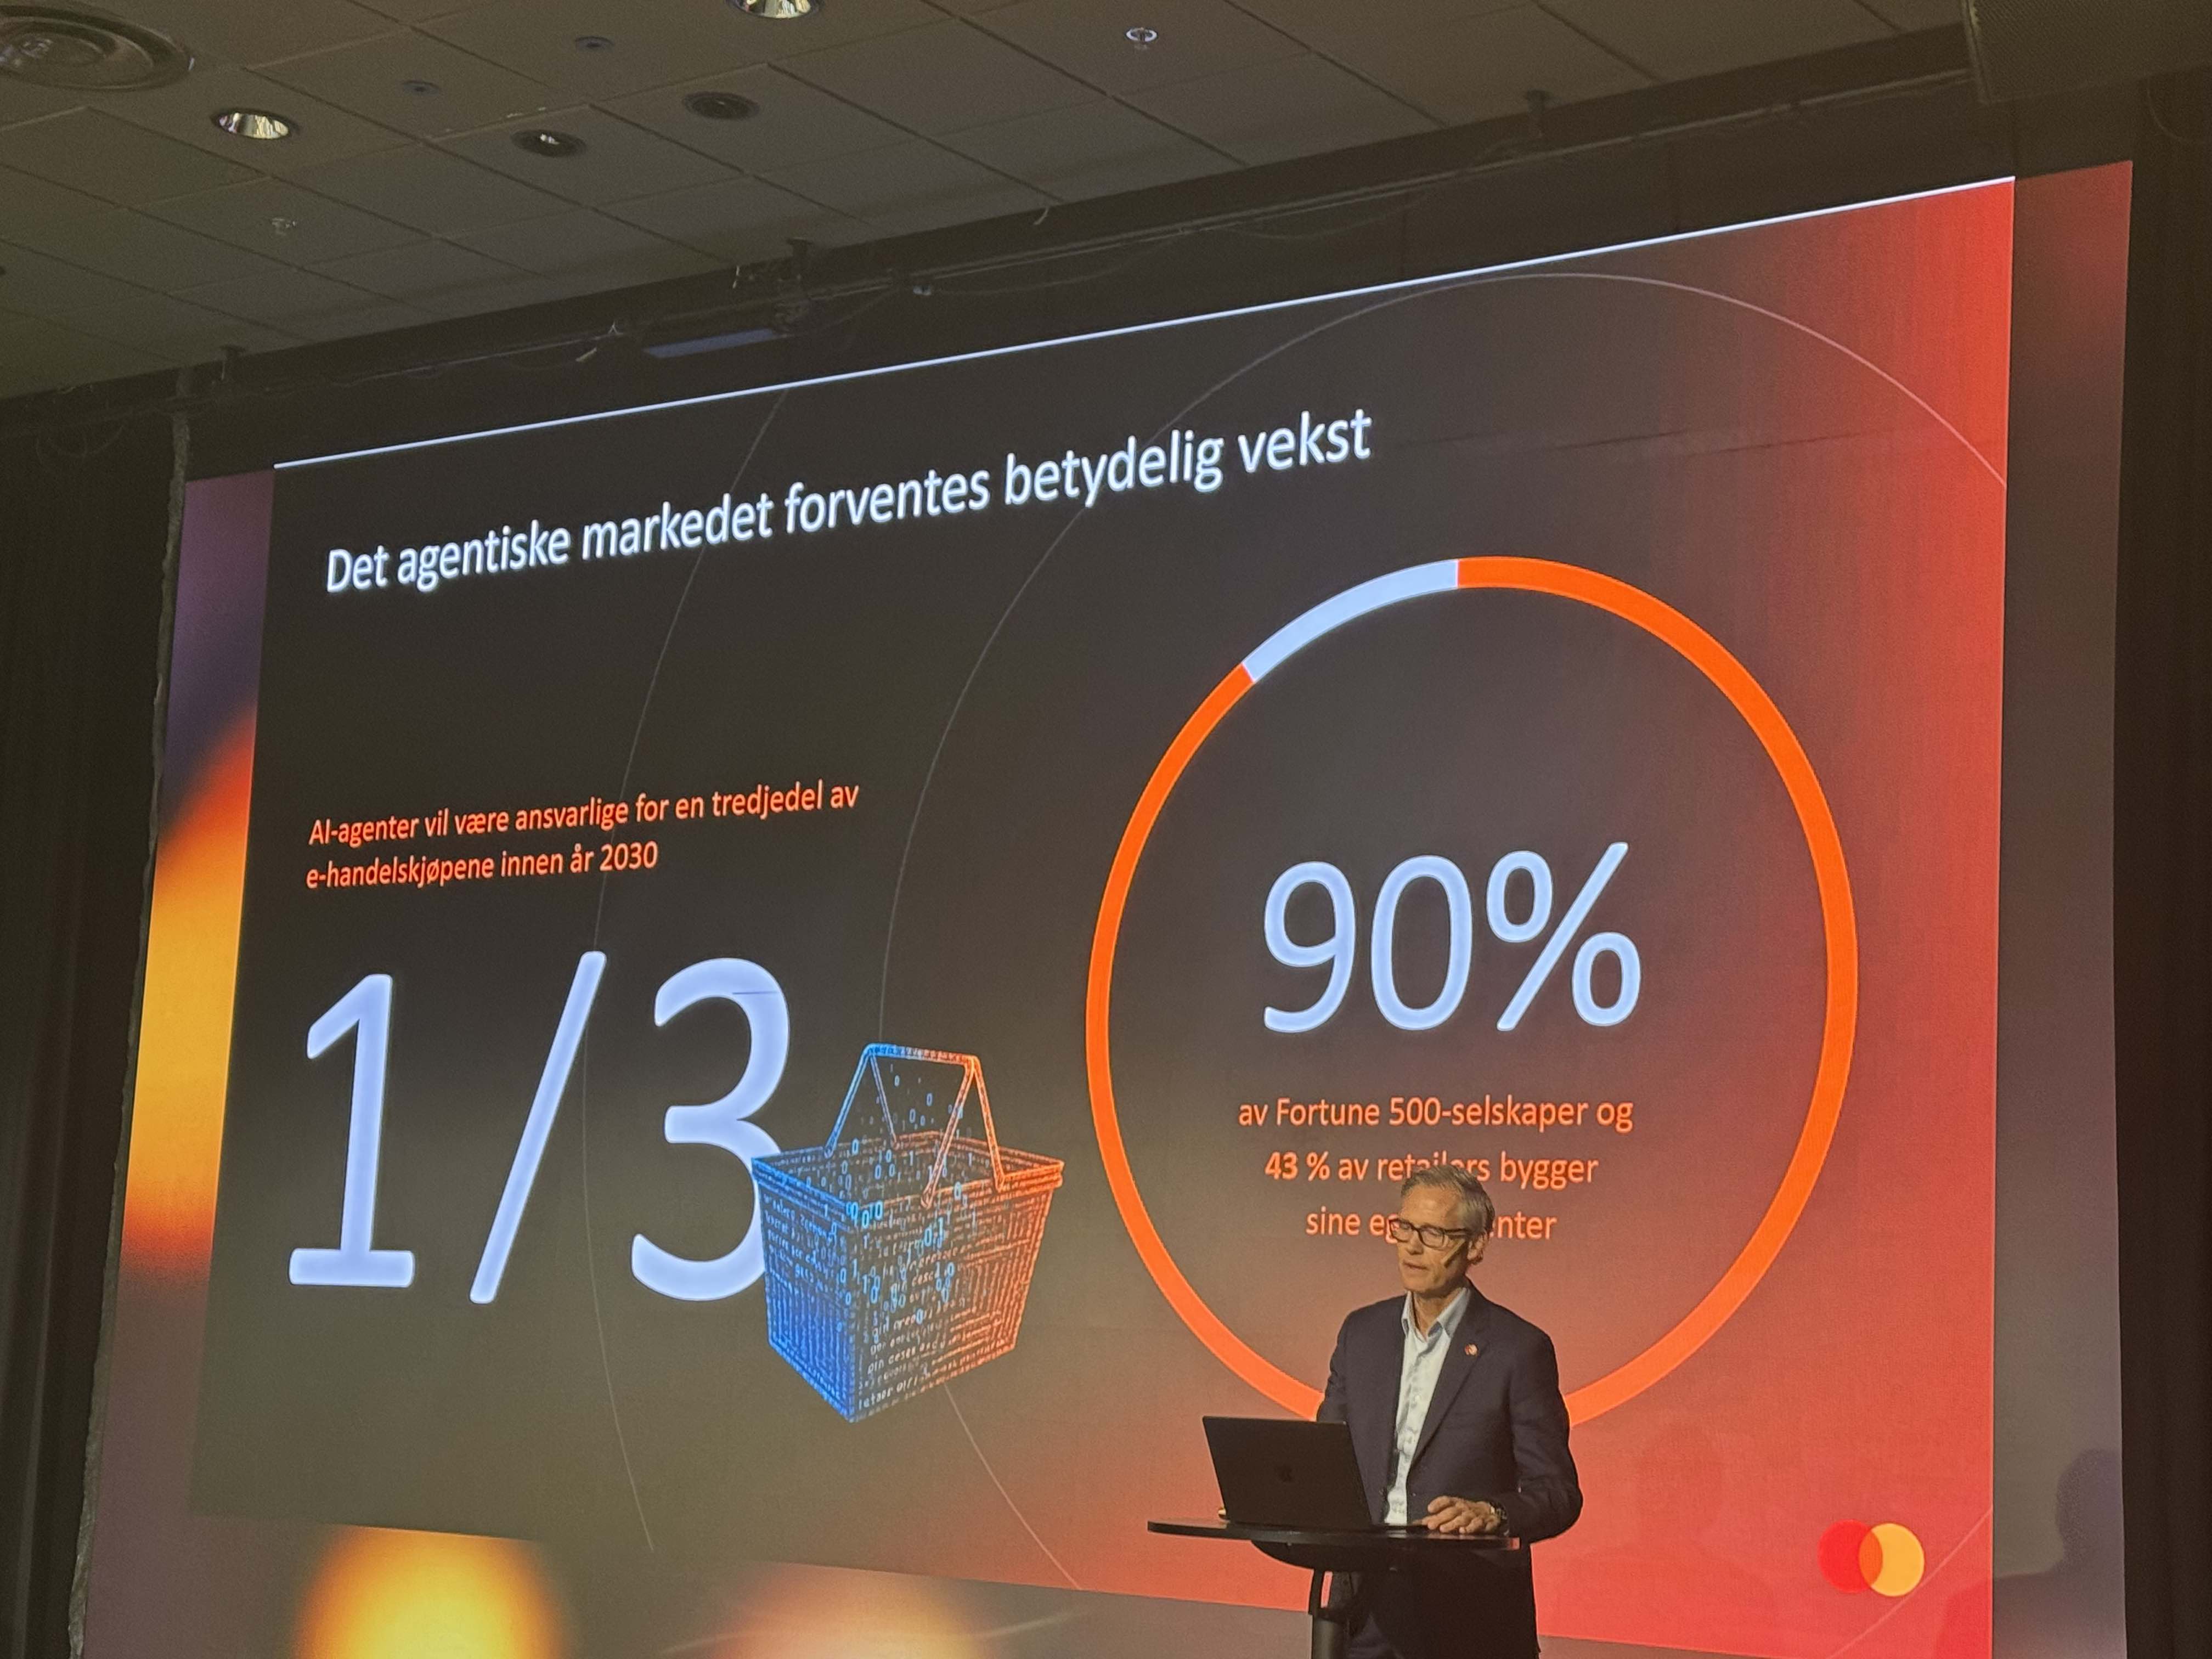
Billedet: Inge Kjønnøy fra Mastercard på Betalings- og digitaliseringskonferansen
Agentbaseret handel beskriver, når en AI-agent handler på en forbrugers vegne — søger produkter op, sammenligner pris og vilkår og gennemfører købet, med varierende grad af menneskelig godkendelse undervejs. Resultaterne kommer fra en Mastercard-rapport, som Inge Kjønnøy, Country Manager Norway i Mastercard, præsenterede på Finans Norges betalings- og digitaliseringskonference. Rapporten bygger både på en global analyse af nethandel og en spørgeundersøgelse blandt 26.000 forældre og teenagere, også i Norge og Sverige.
I undersøgelsen er teenagere omkring dobbelt så tilbøjelige som forældrene til at omfavne agentbaseret shopping: 27 procent af teenagerne vil sandsynligvis bruge en helt AI-drevet assistent, mod 16 procent af forældrene. Tilliden flytter sig også: 31 procent af teenagerne stoler mere på AI end på en vens anbefaling, og 23 procent stoler mere på en AI-agent end på forældrenes råd. 62 procent af teenagerne forventer, at AI vil ændre den måde, de handler på.
Forældrene selv er bevidste om gabet: 69 procent tror, at børnenes generation vil være mere fortrolig med AI end de selv er, men kun 4 procent mener, at deres egen generation allerede er fortrolig med at handle via en agent. I praksis er mange dog allerede i gang: 42 procent af teenagerne og 35 procent af forældrene har brugt AI til at gennemføre et køb mindst en gang. Blandt forældrene er der også en aldersforskel — de mellem 18 og 34 år er næsten dobbelt så tilbøjelige som de over 55 til at tage en egen AI-shopmedarbejder i brug.
Tilpasningen vil også variere mellem markeder, fordi den følger den eksisterende tillid til nethandel. I Storbritannien sker allerede 28 procent af detailhandlen online, mod kun 14 procent i Frankrig — en forskel rapporten knéytter til forskellig tillid til nethandel i de to lande.
Kjønnøy pegede på, at det bliver rutinekøb, der flyttes til agenter først: dagligvarer, påfyldning og abonnementer. Det er lav risiko, det er repetitivt, og det er nemt at levere. Rapporten forventer samtidig, at nethandlens andel af detailhandlen stabiliserer sig omkring en tredjedel i det meste af Europa, fordi shopping også er fritid — jo mere virtuelt liv vi lever, desto større bliver værdien af at handle i en fysisk butik. Kontrol kommer til at sætte tempoet: Mastercards digitalchef råder forbrugere til at sætte udgiftsgrænser, definere præferencer og godkendte butikker, og beslutte hvornår agenten skal komme tilbage for godkendelse.
For butikkerne handler det om at blive læsbare for agenter. En agent stoler ikke på markedsføringstekst eller tidsbegrænsede tilbud — den kontrollerer pris, tilgængelighed, leveringsvilkår og certificeringer direkte. – Hvis din information som butik ikke er maskinlæsbar, er du usynlig, sagde Kjønnøy, med henvisning til Shah, en af forfatterne bag rapporten. En agent, der søger økologisk bomuld eller CO2-neutral levering, går direkte efter certifikatet — og agenterne forhandler og handler, når det passer dem, også klokken tre om natten.
For bankerne og betalingsudbyderne stopper tillid med at være en mærkefølelse og bliver infrastruktur. Hver agenttransaktion har to strømme: penge, og bevis for identitet, fuldmagt og hensigt. Kjønnøy pegede på tre centrale områder for bankerne: samtykke og grænser, hvor fuldmagten skal være tydelig og mulig at trække tilbage; identitet for agenter — et nyt begreb, »know your agent«, forventes at blive lige så centralt som dagens kundekontrol; og spørgsmålet om, hvem der betaler, når noget går galt. Bankerne selv foretrækker, at banken og betalingsudbyderen udfører disse kontroller, fordi det allerede er dem, forbrugerne stoler på.
Rapporten anbefaler at registrere agenter, før man stoler på dem: vide hvem man har at gøre med, verificere at agenten er legitim, hvem den repræsenterer, og at den har befoejelse til at gennemføre den specifikke handling. Rapporten forventer, at mindst tre G20-lande vil udstede formel vejledning om agentregistrering inden 2030, og at de første, der får dette på plads, får en fordel på efterlevelse (compliance). Autorisationen skal også flyttes ned på transaktionsniveau — ikke en boks man kysser af for at acceptere alt fra en agent, men grænser sat per transaktion, med tokeniserede oplysninger, der er meningsløse, hvis de lækker, og kan ophæves uden at ophæve selve kortet.
For forbrugere handler det om synlige grænser, en enkel fortrydeknap og et sted, hvor man kan se og slå agentens fuldmagter fra. For butikkerne handler det om at gøre informationen maskinlæsbar — starte med én produktkategori: pris, tilgængelighed, leveringsvilkår, loyalitetsfordele og nøglekrav agenter kan læse og verificere, og behandle agenten som en kendt kunde, ikke en fremmed. For bankerne handler det om at kende agenten, godkende hver handel og have en plan for andre køb. Kjønnøy sagde, at dette allerede er testet live med flere banker i Norge.
Kilder: Mastercard
Du har læst det, du kan læse gratis. Med en konto får du ubegrænset adgang til alle nyheder og artikler på kaupr.io — og bliver en del af netværket af investorer, professionelle og builders, der følger onchain finance.