

AI-agenter kan stå for rundt en tredjedel av netthandelen globalt innen 2030, viser en ny Mastercard-rapport. Tenåringer er langt mer positive enn foreldre, men bankene må løse identitet, samtykke og ansvar når en AI-agent handler på egne vegne.
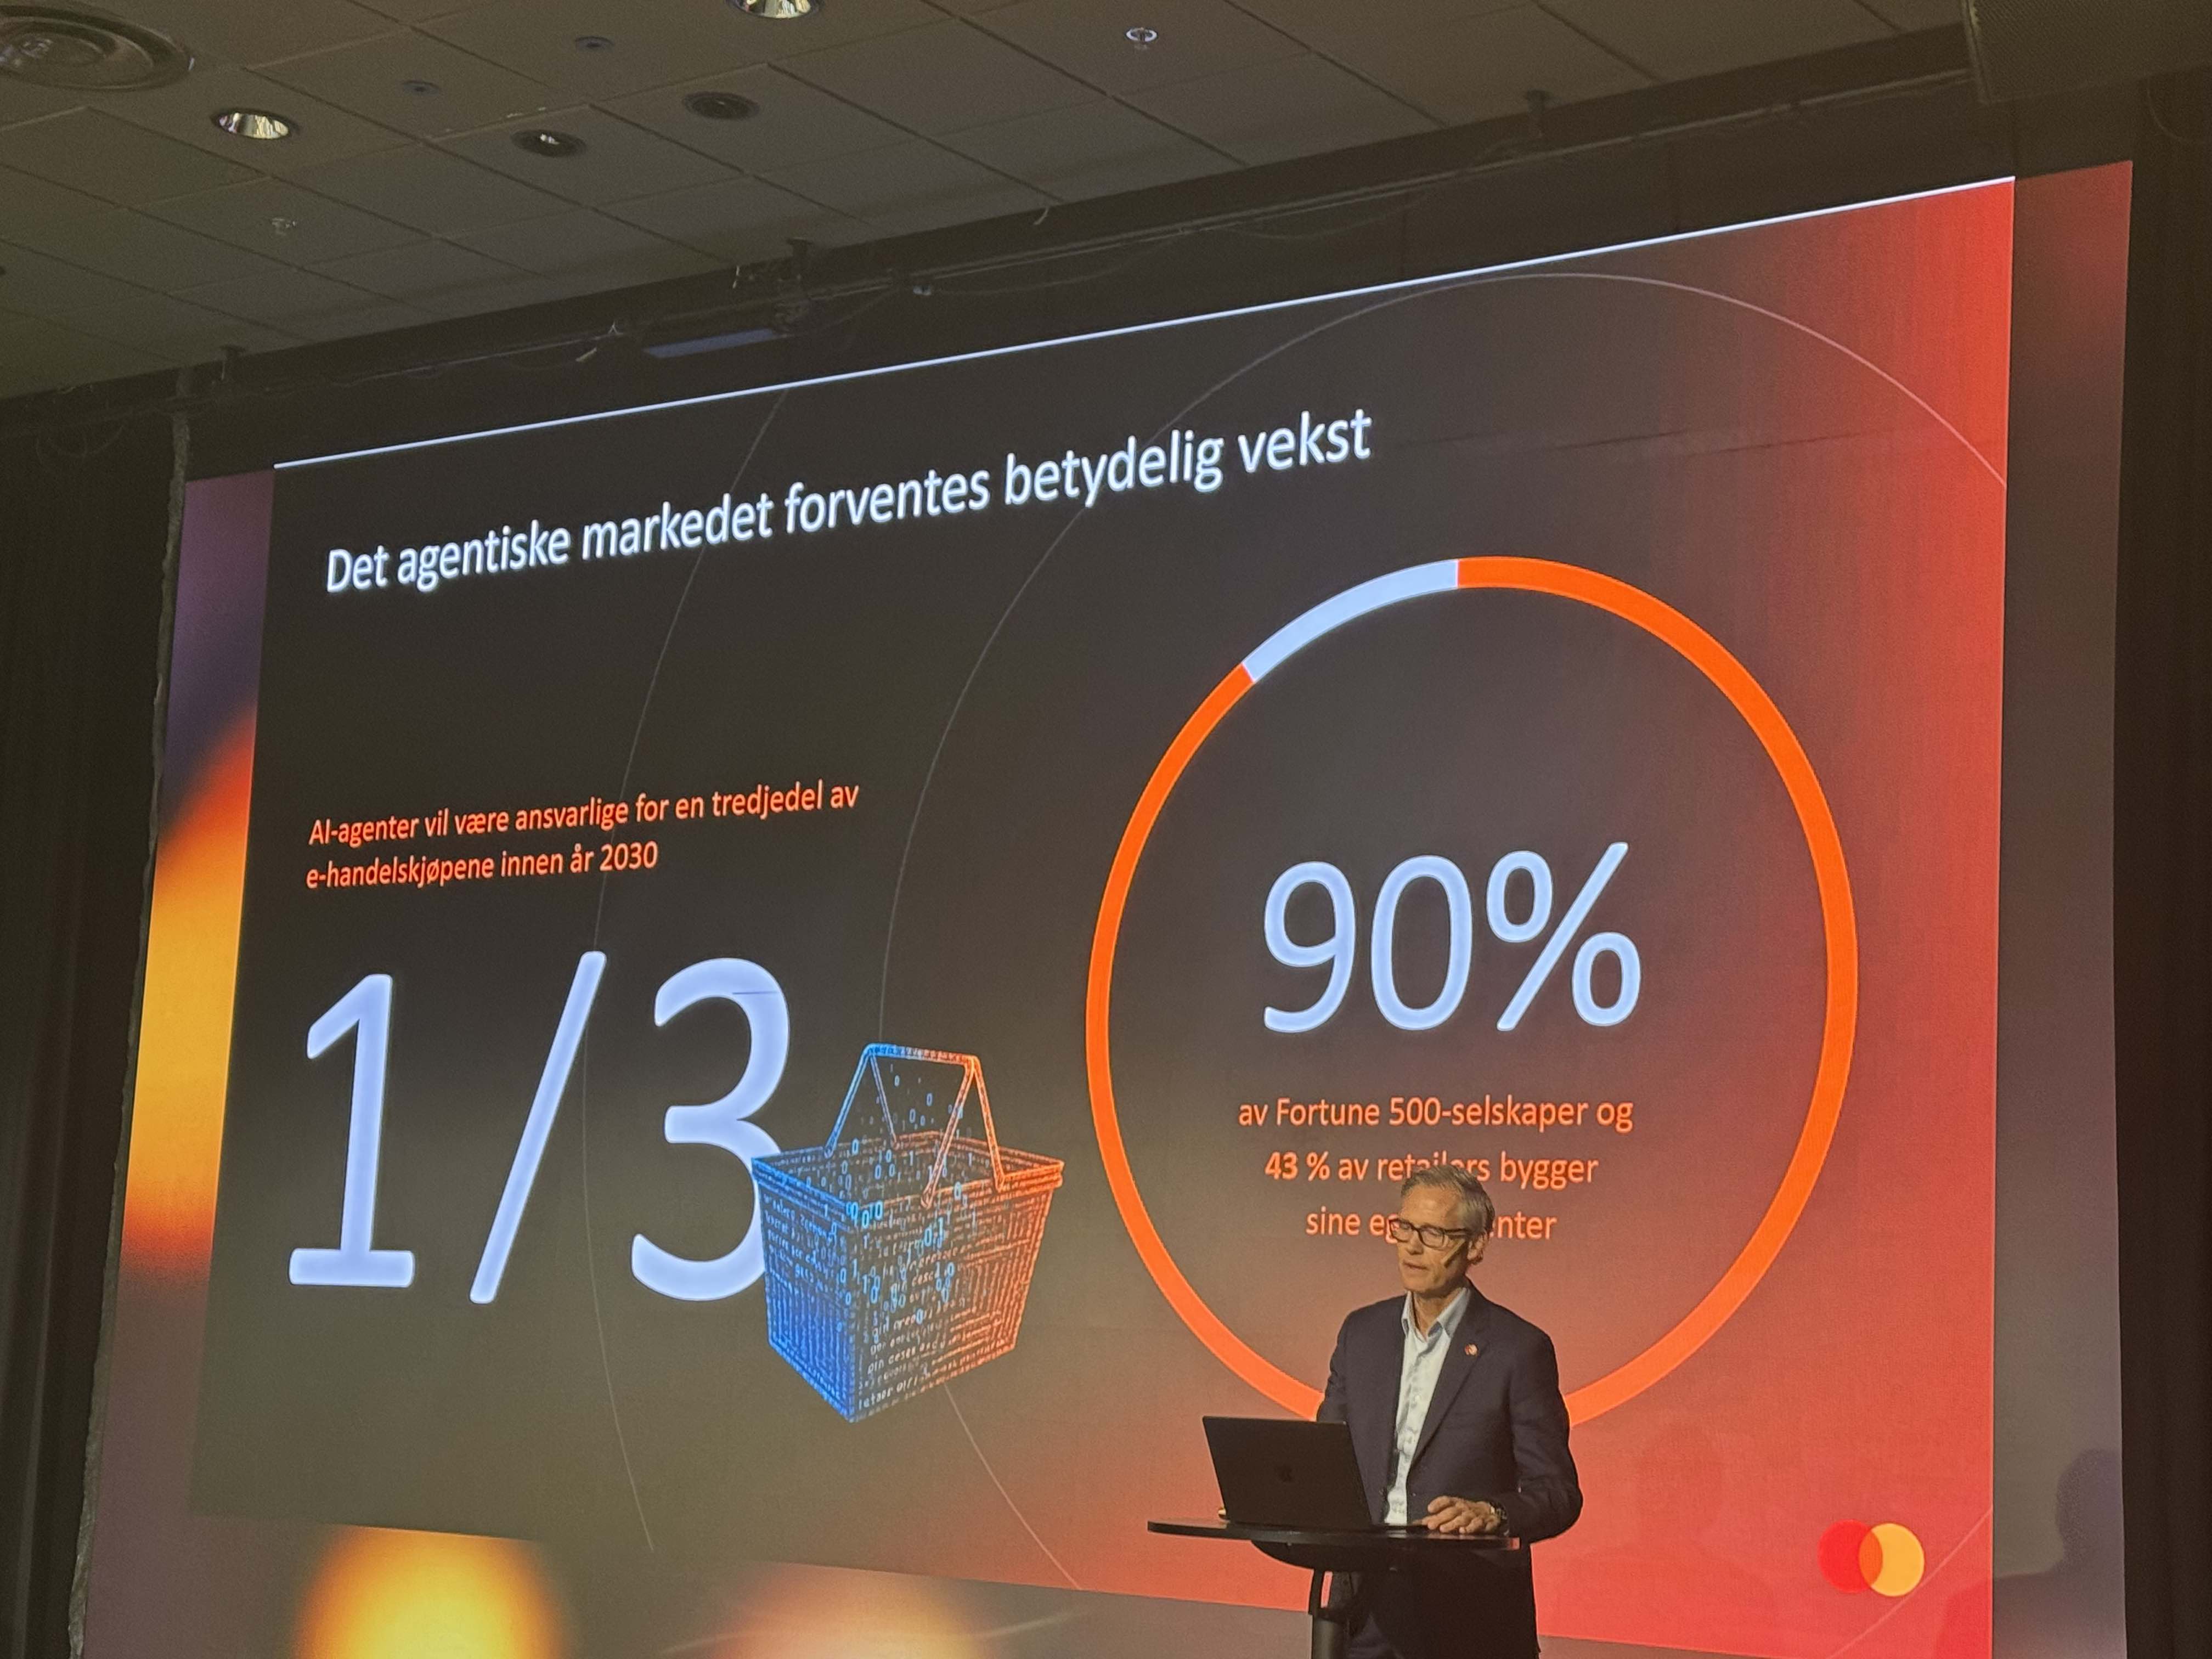
Bildet: Inge Kjønnøy fra Mastercard på Betalings- og digitaliseringskonferansen
Agentisk handel beskriver når en AI-agent handler på vegne av en forbruker — søker opp produkter, sammenligner pris og vilkår, og fullfører kjøpet, med varierende grad av menneskelig godkjenning på veien. Funnene kommer fra en Mastercard-rapport som Inge Kjønnøy, Country Manager Norway i Mastercard, presenterte på Finans Norges betalings- og digitaliseringskonferanse. Rapporten bygger både på en global analyse av netthandel og en spørreundersøkelse blant 26.000 foreldre og tenåringer, inkludert i Norge og Sverige.
I undersøkelsen er tenåringer omtrent dobbelt så sannsynlige som foreldrene til å omfavne agentisk shopping: 27 prosent av tenåringene vil sannsynligvis bruke en fullt AI-drevet assistent, mot 16 prosent av foreldrene. Tilliten flytter seg også: 31 prosent av tenåringene stoler mer på AI enn på en venns anbefaling, og 23 prosent stoler mer på en AI-agent enn på foreldrenes råd. 62 prosent av tenåringene forventer at AI vil endre måten de handler på.
Foreldrene selv er klar over gapet: 69 prosent tror at barnas generasjon vil være mer komfortable med AI enn de selv er, men bare 4 prosent mener sin egen generasjon allerede er komfortabel med å handle via en agent. I praksis er likevel mange allerede i gang: 42 prosent av tenåringene og 35 prosent av foreldrene har brukt AI til å gjennomføre et kjøp minst én gang. Blant foreldrene er det også en aldersforskjell — de mellom 18 og 34 år er nesten dobbelt så sannsynlige som de over 55 til å ta i bruk en egen AI-butikkmedarbeider.
Adopsjonen vil også variere mellom markeder, fordi den følger den eksisterende tilliten til netthandel. I Storbritannia skjer allerede 28 prosent av detaljhandelen på nett, mot bare 14 prosent i Frankrike — en forskjell rapporten knytter til ulik tillit til netthandel i de to landene.
Kjønnøy pekte på at det kommer til å bli rutinemessige innkjøp som flyttes til agenter først: dagligvarer, påfyll og abonnementer. Det er lav risiko, det er repeterende, og det er enkelt å levere. Rapporten venter samtidig at netthandelens andel av detaljhandelen stabiliserer seg på rundt en tredjedel i det meste av Europa, fordi shopping også er fritid — jo mer virtuelt liv vi lever, desto større blir verdien av å handle i butikk. Kontroll vil sette tempoet: Mastercards digitalsjef råder forbrukere til å sette utgiftsgrenser, definere preferanser og godkjente butikker, og bestemme når agenten må komme tilbake for godkjenning.
For butikkene handler det om å bli lesbare for agenter. En agent stoler ikke på markedsføringstekst eller tidsbegrensede tilbud — den sjekker pris, tilgjengelighet, leveringsvilkår og sertifiseringer direkte. – Hvis informasjonen din som butikk ikke er maskinlesbar, er du usynlig, sa Kjønnøy, med henvisning til Shah, en av forfatterne bak rapporten. En agent som leter etter økologisk bomull eller karbonneutral levering, går rett etter sertifikatet — og agentene forhandler og handler når det passer dem, også klokka tre om natta.
For bankene og betalingsleverandørene slutter tillit å være en merkevarefølelse og blir infrastruktur. Hver agenttransaksjon har to strømmer: penger, og bevis på identitet, fullmakt og intensjon. Kjønnøy pekte på tre sentrale områder for bankene: samtykke og grenser, der fullmakten må være tydelig og mulig å trekke tilbake; identitet for agenter — et nytt begrep, «know your agent», ventes å bli like sentralt som dagens kundekontrolltiltak; og spørsmålet om hvem som betaler når noe går feil. Bankene selv foretrekker at banken og betalingsleverandøren utfører disse kontrollene, fordi det allerede er dem forbrukerne stoler på.
Rapporten anbefaler å registrere agenter før man stoler på dem: vite hvem man har å gjøre med, verifisere at agenten er legitim, hvem den representerer, og at den har myndighet til å gjennomføre den spesifikke handlingen. Rapporten venter at minst tre G20-land vil utstede formell veiledning om agentregistrering innen 2030, og at de første som får dette på plass får et fortrinn på etterlevelse (compliance). Autorisasjonen må også flyttes ned på transaksjonsnivå — ikke en boks man kysser av for å akseptere alt fra en agent, men grenser satt per transaksjon, med tokenisert legitimasjon som er meningsløs hvis den lekker og kan kanselleres uten å kansellere selve kortet.
For forbrukere handler det om synlige grenser, en enkel angreknapp og et sted der man kan se og slå av agentens fullmakter. For butikkene handler det om å gjøre informasjonen maskinlesbar — starte med én produktkategori: pris, tilgjengelighet, leveringsvilkår, lojalitetsfordeler og nøkkelkrav agenter kan lese og verifisere, og behandle agenten som en kjent kunde, ikke en fremmed. For bankene handler det om å kjenne agenten, godkjenne hver handel og ha en plan for andre kjøp. Kjønnøy sa at dette allerede er testet live med flere banker i Norge.
Kilder: Mastercard
Du har lest det du kan lese gratis. Med en konto får du ubegrenset tilgang til alle nyheter og artikler på kaupr.io — og blir en del av nettverket av investorer, profesjonelle og builders som følger onchain finance.