Medan resten av Norden har anslutit sig till Qivalis har DNB valt en annan väg. Inte för att de har förbisett stablecoins, utan för att de har analyserat hela landskapet för digitala pengar — och dragit en annan slutsats.
Spekulationerna har pågått sedan september 2025: Varför är inte Norges största bank med i Qivalis, det snabbt växande bankkonsortiet för en reglerad euro-stablecoin? Nu när konsortiet räknar 37 banker från 15 europeiska länder — och alla nordiska länder utom Norge är representerade — har frågan blivit alltmer pressande.
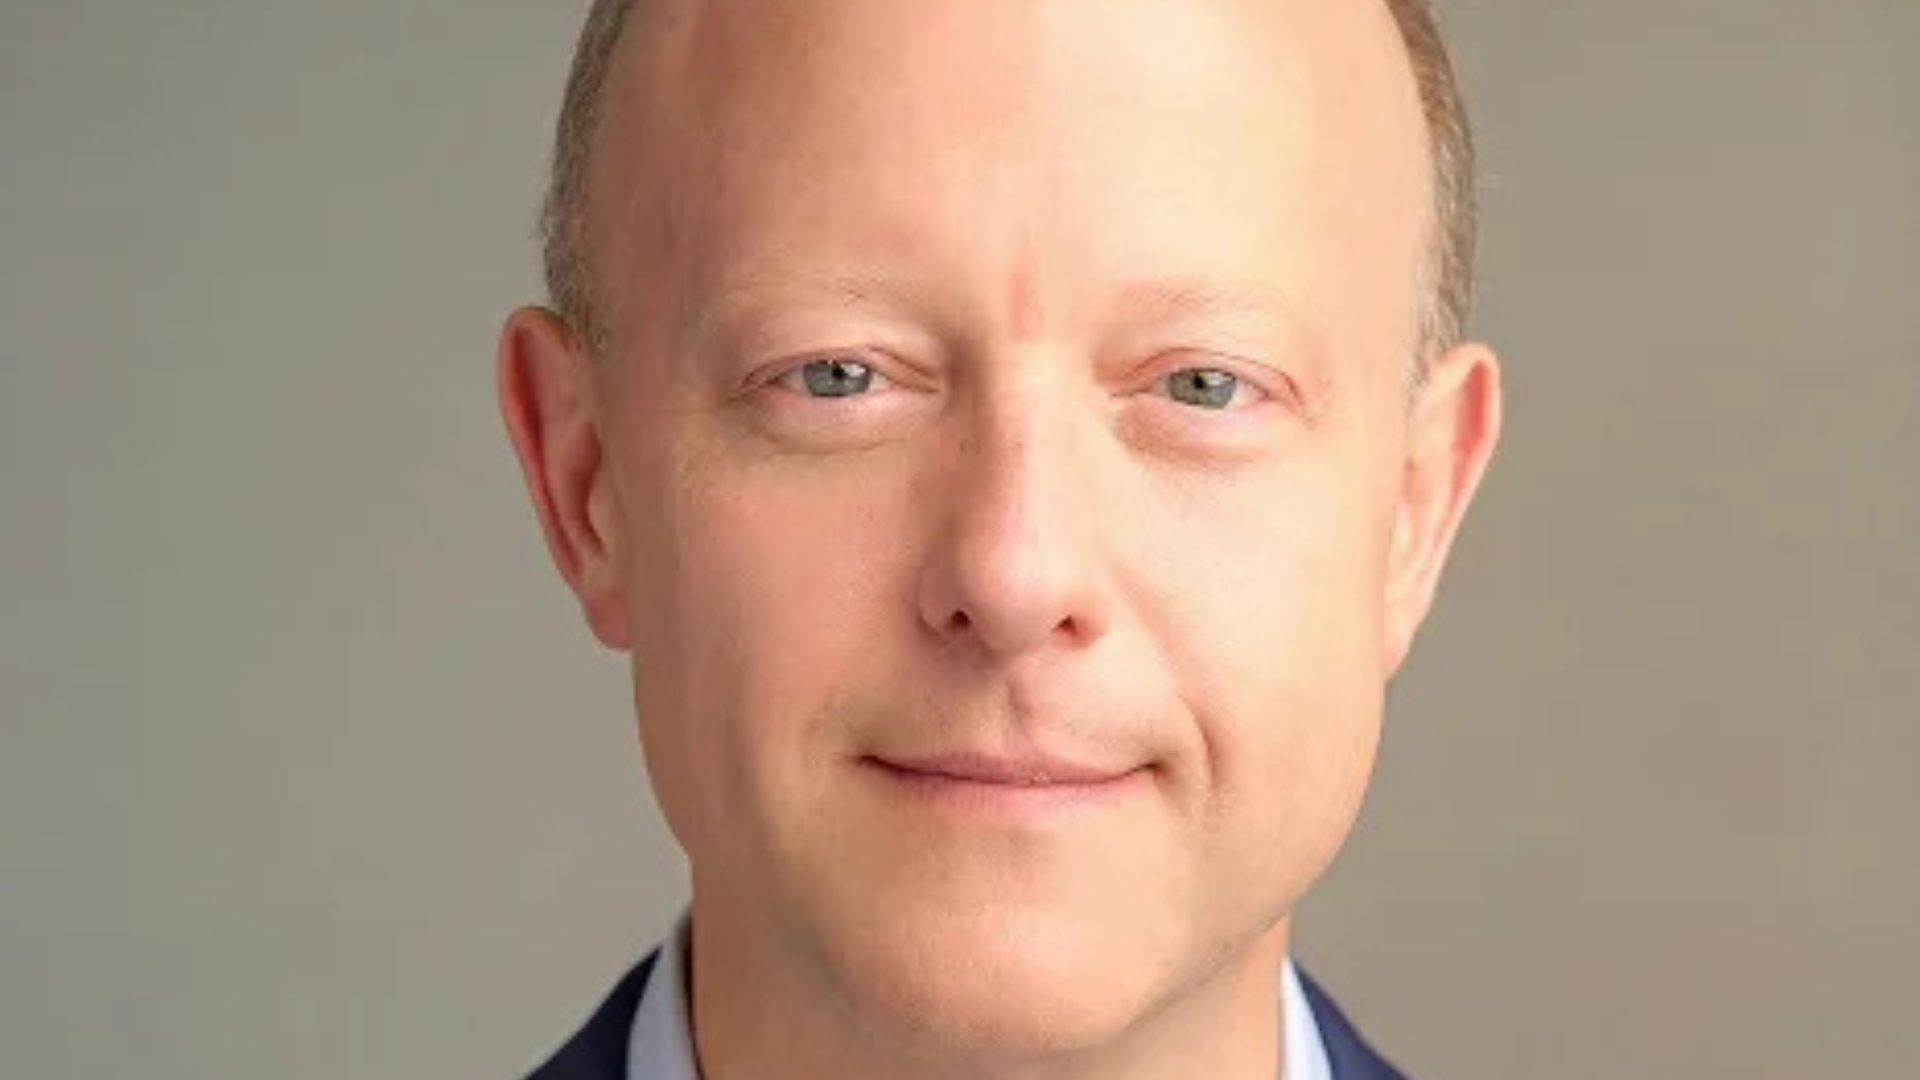
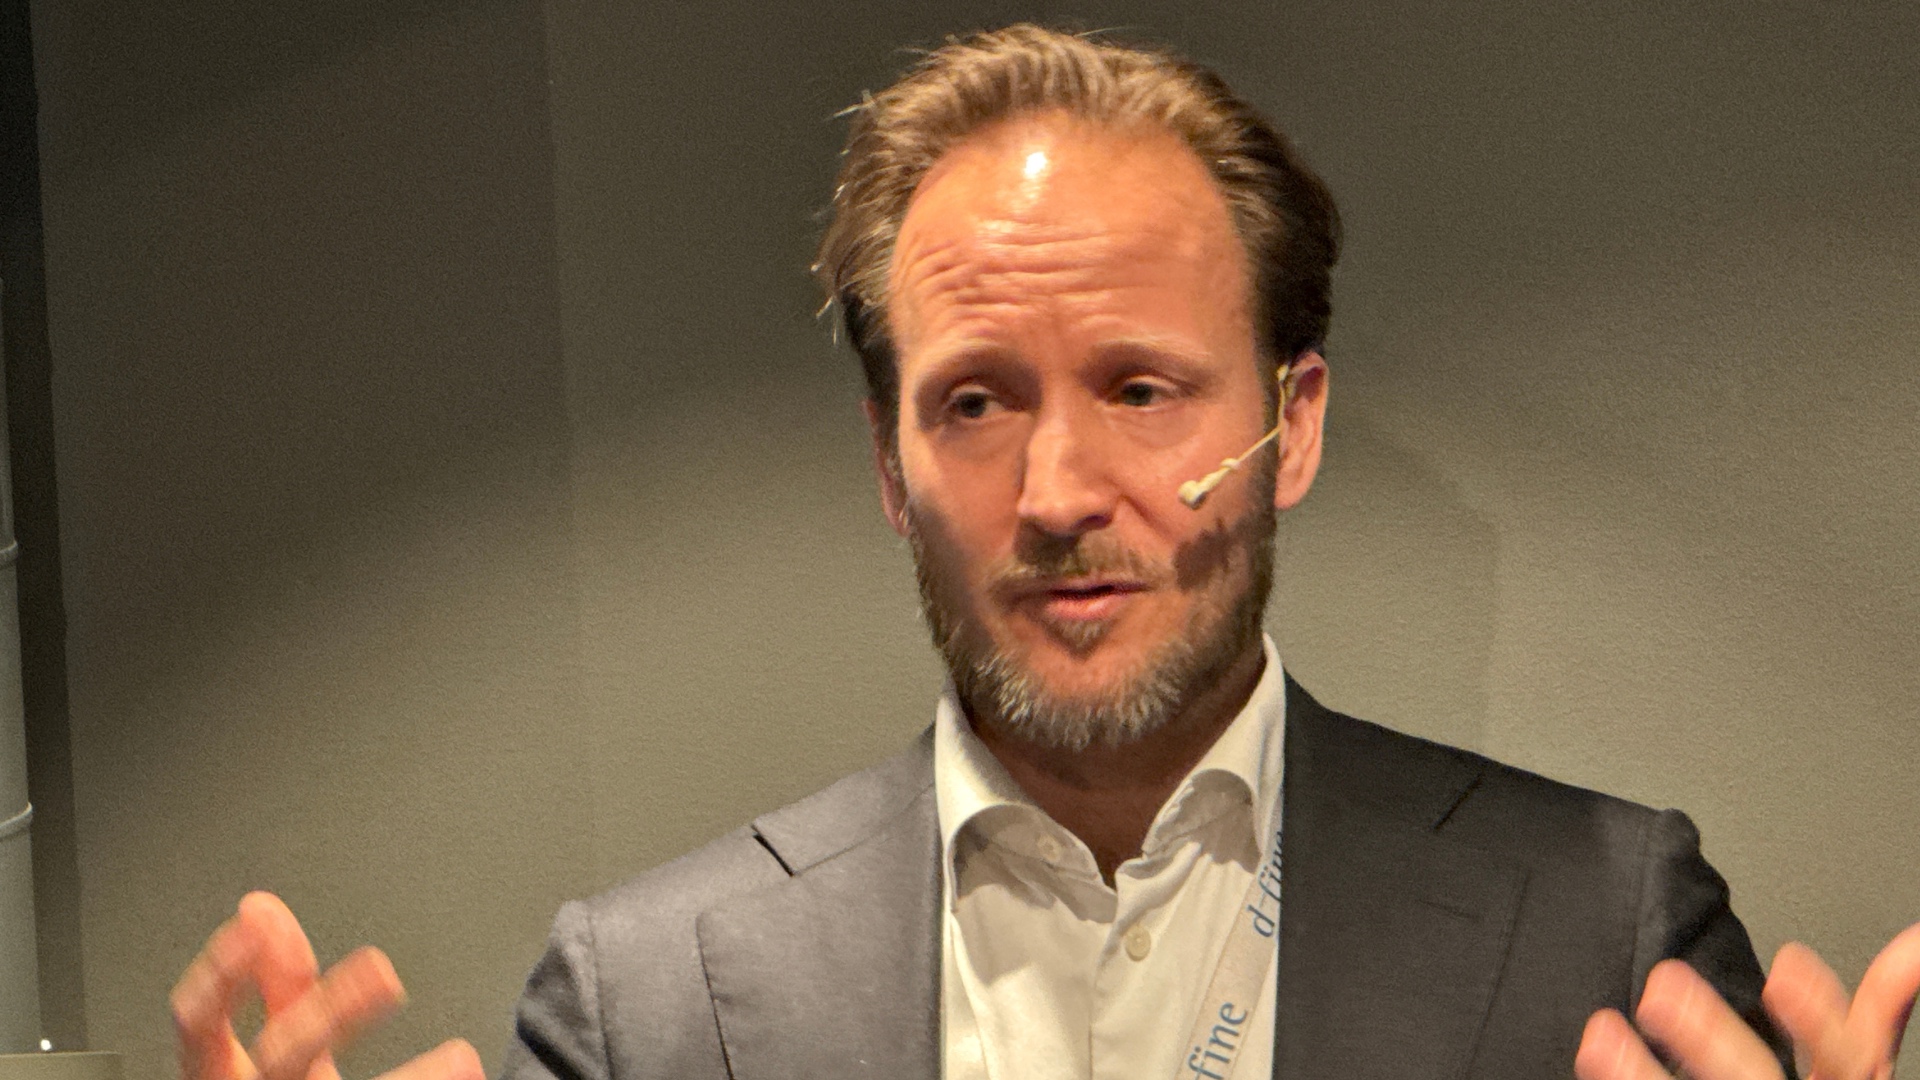
Vi på Kaupr bedömer dock att DNB:s frånvaro inte beror på passivitet; svaret är betydligt mer genomtänkt och strategiskt än vad många antar. Vi har varit i kontakt med Ole Morten Sunde (bilden) på DNB. Utöver en kort kommentar som går att läsa längre ner i artikeln, är denna text en analys som står för Kauprs räkning.
För att förstå det vägval vi nu ser konturerna av måste man först se till det större landskapet. Det finns i princip fyra modeller för digitala pengar med fundamentalt olika förankring: centralbanksutgivna digitala valutor för allmänheten (retail-CBDC), centralbanksutgivna digitala valuta för banker (wholesale-CBDC), tokeniserade bankinsättningar och stablecoins.
I Norden har myndigheterna tills vidare lagt CBDC-spåret på is. Riksbanken har pilottestat en statlig e-krona under flera år, men väntar på att ECB ska fatta ett beslut om en digital euro innan de går vidare. Norges Bank befinner sig i en liknande position. En statlig nordisk digital valuta utgiven av centralbanken själv ligger därmed år framåt i tiden.
Detta innebär dock inte att vi står inför en klassisk, kommersiell kapplöpning där en vinnare tar allt. Det vi ser är snarare framväxten av ett ekosystem där olika digitala pengalösningar kommer att tjäna helt olika syften. Eftersom de statliga alternativen dröjer riktas strålkastarljuset nu mot de privata alternativen. Men även här är de strukturella skillnaderna djupa: Medan stablecoins är privat utgivna pengar – även om de är förankrade i en vanlig valuta – är tokeniserade bankinsättningar en direkt förlängning av bankernas egna, befintliga infrastruktur.
Här är en distinktion som sällan nämns i debatten om Qivalis: runt 90 procent av pengarna som cirkulerar i en modern ekonomi är inte centralbankspengar. Det är insättningar och lån — kommersiella bankpengar. Det är anledningen till att en bankrusning i princip är möjlig. Pengarna finns inte där fysiskt; de existerar som fordringar.
Tokeniserade bankinsättningar digitaliserar inte en ny penningtyp. De digitaliserar vad pengarna redan är i det befintliga systemet — med den fulla spårbarhet, programmerbarhet och avvecklingshastighet som blockkedjan möjliggör. För stora överföringar är motparten en annan bankinsättning, inte en stablecoin från en tredje part.
Detta är det spår DNB har valt att följa, som den enda norska banken med en målinriktad och kontinuerlig satsning på tokeniserade insättningar. Och de är inte ensamma om att tänka så: arbetet har skett i nära samarbete med Norges Bank.
Parallellt med tokeniseringsspåret bygger DNB en wallet-lösning designad för att stödja digitala pengar från olika utgivare och i olika valutor — inklusive stablecoins. Ole Morten Sunde, Head of Emerging Business - Products på DNB, förklarar strategin för Kaupr:
"Det är positivt att europeiska banker samlas kring en gemensam stablecoin-infrastruktur. DNB:s digital asset-strategi är inriktad på att ge våra kunder tillgång till digitala pengar och värdepapper. Den wallet-lösning vi utvecklar är designad för att stödja stablecoins från olika utgivare och valutor. Det ger oss flexibilitet att ansluta oss till de lösningar som efterfrågas av våra kunder, inklusive Qivalis. Vi har därför bedömt att ett ägarskap i utgivningen av en stablecoin inte är rätt för oss i dagsläget, men vi följer utvecklingen på marknaden generellt och Qivalis i synnerhet mycket nära."
Logiken från DNB:s sida är att de olika modellerna för digitala pengar inte kommer att konkurrera ut varandra helt — de kommer att leva sida vid sida. En bank med en neutral wallet-infrastruktur kan ansluta sig till den lösning som marknaden faktiskt väljer, utan att på förhand ha låst upp kapital och styrning i en specifik utgivare.
Qivalis är inte längre det enda alternativet att förhålla sig till. Samma dag som Qivalis tillkännagav sin tillväxt till 37 banker, lanserade AllUnity — ett Frankfurtbaserat e-penninginstitut etablerat av DWS, Flow Traders och Galaxy — SEKAU, den första reglerade stablecoinen i svenska kronor. Det är en MiCA-reglerad privat e-krona på en marknad där den statliga varianten fortfarande ligger år framåt i tiden.
Sverige har därmed fått två parallella stablecoin-initiativ: svenska storbanker i Qivalis på euro-sidan, och AllUnity med en SEK-stablecoin. Norge har inga banker i Qivalis — men har DNB, som aktivt testar tokeniserade insättningar med Norges Bank och bygger infrastruktur för att nå alla digitala penningalternativ.
Här ligger den analytiska kärnan i DNB:s position, så som Kaupr bedömer landskapet: DNB ser inte framför sig att en typ av digitala pengar kommer att ta över allt. De rustar sig för en värld där retail-CBDC, wholesale-CBDC, tokeniserade insättningar och stablecoins lever sida vid sida — och där olika modeller dominerar olika användningsområden och transaktionstyper.
I det perspektivet framstår Qivalis-modellen som annorlunda. Att vara en av 37 — snart 38 — banker i ett konsortium med en enda definierad vision om att ge ut en specifik typ av digitala pengar, är varken särskilt innovativt eller uppenbart kommersiellt attraktivt för en bank med DNB:s storlek och ambitioner.
Vår bedömning är att DNB har konkluderat att det är mer strategiskt lönsamt att äga infrastrukturen för tillgång till alla modellerna (genom sin egen wallet), framför att bli minoritetsägare i en av dem.
Det vet ingen med säkerhet ännu. Eftersom detta inte är en traditionell kapplöpning med en enda vinnare, handlar det om vilka modeller som kommer att finna fotfäste inom vilka områden. Stablecoin-marknaden i euro och nordiska valutor är långt ifrån konsoliderad. Qivalis planerar lansering under andra halvåret 2026 och är fortfarande ett projekt under utveckling. Tokeniserade insättningar är inte heller en färdig produkt i full drift.
Slik Kaupr ser det är dock en sak tydlig: DNB:s frånvaro i Qivalis handlar inte om en slumpmässig utelämnande eller en norsk eftersläpning på den digitala agendan. Vår bedömning är att detta är ett medvetet, analyserat och kalkylerat vägval — baserat på en tydlig hypotes om att de olika digitala penningformerna kommer att existera sida vid sida och tjäna helt olika syften i framtidens finansiella infrastruktur.
Du har läst det du kan läsa gratis. Med ett konto får du obegränsad tillgång till alla nyheter och artiklar på kaupr.io — och blir en del av nätverket av investerare, professionella och builders som följer onchain finance.