Mens resten af Norden har sluttet sig til Qivalis, har DNB valgt en anden vej. Ikke fordi de har overset stablecoins, men fordi de har analyseret hele landskabet for digitale penge — og draget en anden konklusion.
Spekulationerne har stået på siden september 2025: Hvorfor er Norges største bank ikke med i Qivalis, det hurtigt voksende bankkonsortium for en reguleret euro-stablecoin? Nu hvor konsortiet tæller 37 banker fra 15 europæiske lande — og alle nordiske lande undtagen Norge er repræsenteret — er spørgsmålet blevet mere presserende.
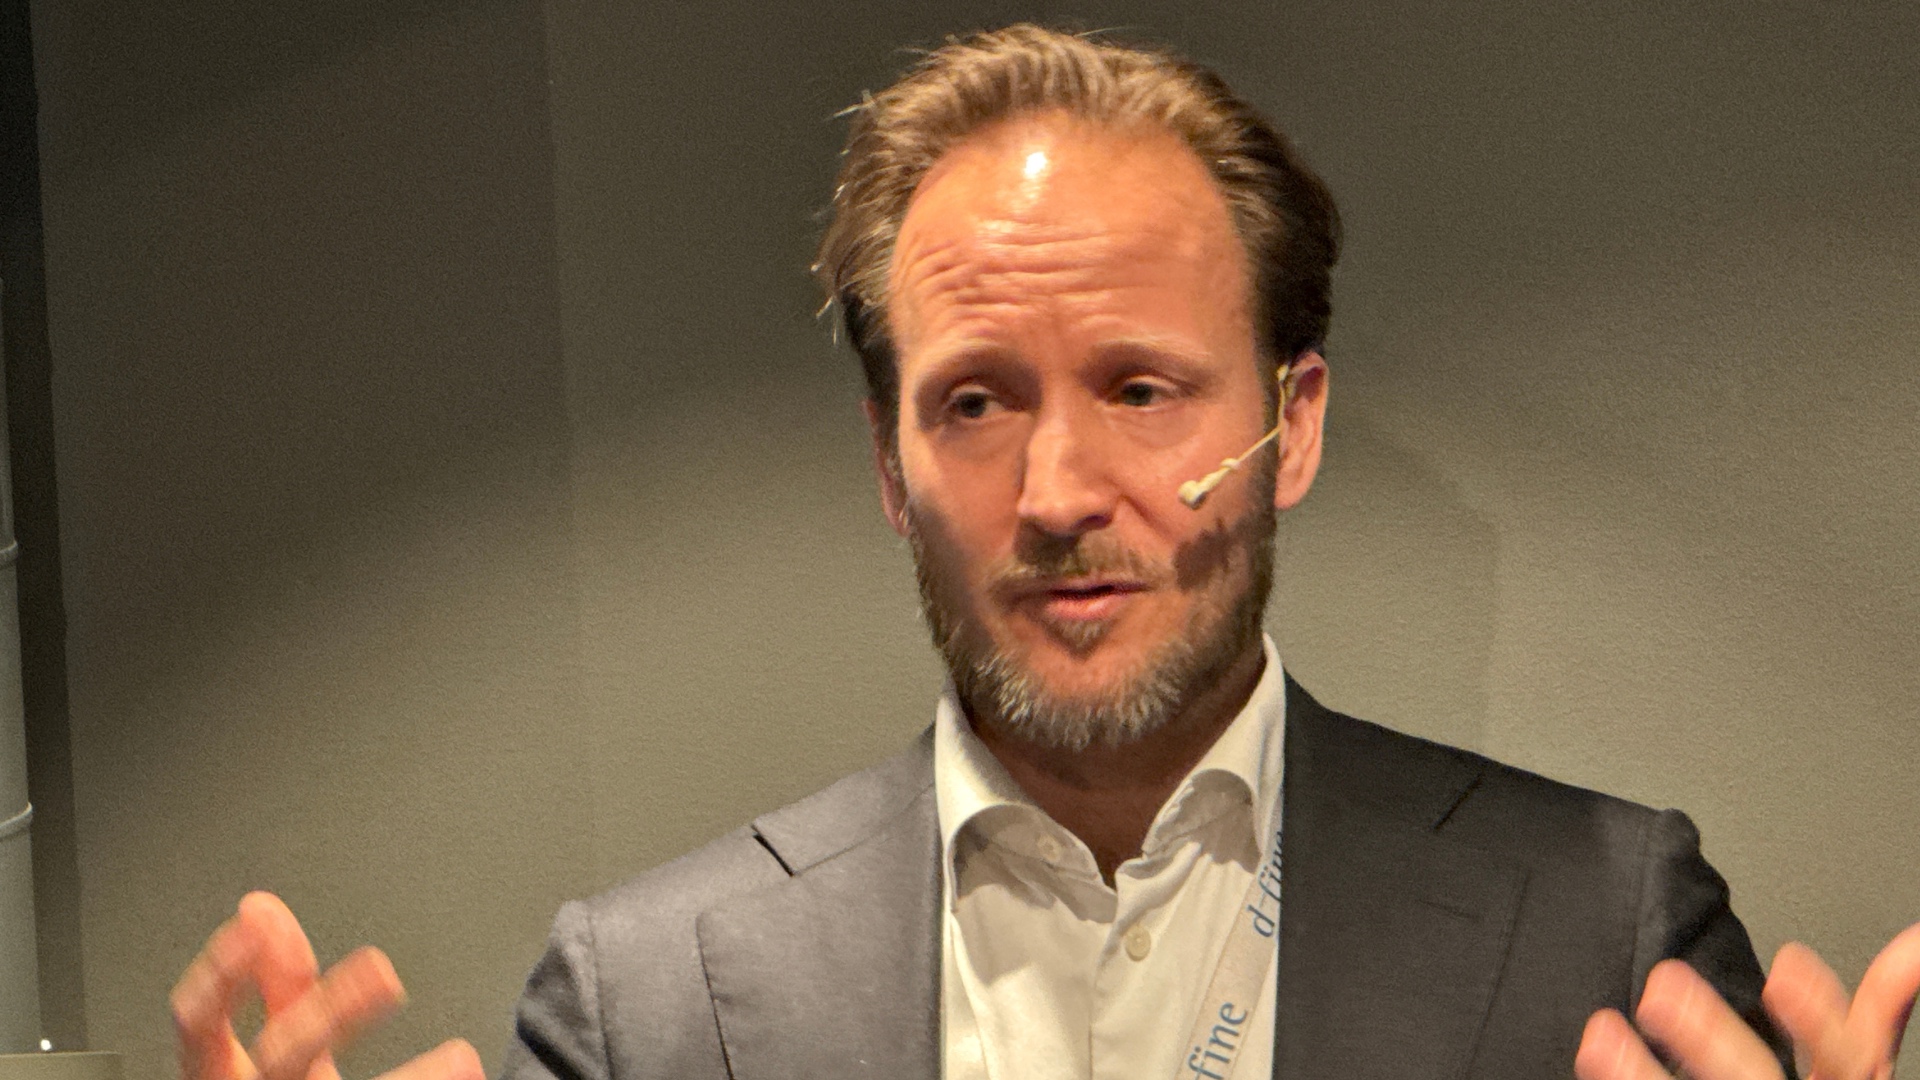
Vi hos Kaupr vurderer dog, at DNB's fravær ikke skyldes passivitet; svaret er langt mere gennemtænkt og strategisk, end mange antager. Vi har været i kontakt med Ole Morten Sunde (billedet) i DNB. Udover en kort kommentar, som kan læses længere nede i artiklen, er denne artikel en analyse, der står for Kauprs regning.
For at forstå det strategiske valg, vi nu ser konturerne af, skal man først se på det større landskab. Der findes i princippet fire modeller for digitale penge, som har fundamentalt forskellig forankring: centralbank-udstedte digitale valutaer til offentligheden (retail-CBDC), centralbank-udstedte digitale valutaer til banker (wholesale-CBDC), tokeniserede bankindskud og stablecoins.
I Norden har myndighederne foreløbig lagt CBDC-sporet på is. Riksbanken har pilottestet en statslig e-krone i flere år, men venter på, at ECB tager en beslutning om en digital euro, før de går videre. Norges Bank er i en tilsvarende position. En statslig nordisk digital valuta udstedt af centralbanken selv er således år ude i fremtiden.
Dette betyder dog ikke, at vi står over for et klassisk, kommercielt kapløb, hvor vinderen tager alt. Det, vi ser, er snarere fremkomsten af et økosystem, hvor forskellige digitale pengeløsninger vil tjene helt forskellige formål. Da de statslige alternativer lader vente på sig, rettes søgelyset nu mod de private alternativer. Men også her er de strukturelle forskelle dybe: Mens stablecoins er privat udstedte penge – selvom de er forankret i en almindelig valuta – er tokeniserede bankindskud en direkte forlængelse af bankernes egen, eksisterende infrastruktur.
Her er en distinktion, som sjældent nævnes i debatten om Qivalis: Omkring 90 procent af de penge, der cirkulerer i en moderne økonomi, er ikke centralbankpenge. Det er indskud og lån — kommercielle bankpenge. Det er grunden til, at et bankrun i princippet er muligt. Pengene er der ikke fysisk; de eksisterer som fordringer.
Tokeniserede bankindskud digitaliserer ikke en ny pengetype. De digitaliserer det, pengene allerede er i det eksisterende system — med den fulde sporbarhed, programmerbarhed og afviklingshastighed, som blokkæden muliggør. Ved store overførsler er modparten et andet bankindskud, ikke en stablecoin fra en tredjepart.
Dette er det spor, DNB har valgt at følge, som den eneste norske bank med en målrettet og kontinuerlig satsning på tokeniserede indskud. Og de er ikke alene om at tænke sådan: Arbejdet er sket i tæt samarbeid med Norges Bank.
Parallelt med tokeniseringssporet bygger DNB en wallet-løsning designet til at understøtte digitale penge fra forskellige udstedere og i forskellige valutaer — herunder stablecoins. Ole Morten Sunde, Head of Emerging Business - Products i DNB, forklarer strategien over for Kaupr:
"Det er positivt, at europæiske banker samler sig om en fælles stablecoin-infrastruktur. DNB's digital asset-strategi er rettet mod at give vores kunder adgang til digitale penge og værdipapirer. Den wallet-løsning, vi udvikler, er designet til at understøtte stablecoins fra forskellige udstedere og valutaer. Det giver os fleksibilitet til at knytte os til de løsninger, som efterspørges af vores kunder, herunder Qivalis. Vi har derfor vurderet, at et ejerskab i udstedelsen av en stablecoin ikke er rigtigt for os på nuværende tidspunkt, men vi følger udviklingen i markedet generelt og Qivalis specielt meget tæt."
Logikken fra DNB's side er, at de forskellige modeller for digitale penge ikke vil udkonkurrere hinanden fuldstændigt — de vil leve side om side. En bank med en neutral wallet-infrastruktur kan koble sig på den løsning, markedet rent faktisk vælger, uden på forhånd at have låst kapital og styring i én bestemt udsteder.
Qivalis er ikke længere det eneste alternativ at forholde sig til. Samme dag som Qivalis offentliggjorde sin vækst til 37 banker, lancerede AllUnity — et Frankfurt-baseret e-pengeinstitut etableret af DWS, Flow Traders og Galaxy — SEKAU, den første regulerede stablecoin i svenske kroner. Det er en MiCA-reguleret privat e-krone i et marked, hvor den statslige variant fortsat er år ude i fremtiden.
Sverige har dermed fået to parallelle stablecoin-initiativer: Svenske storbanker i Qivalis på euro-siden, og AllUnity med en SEK-stablecoin. Norge har ingen banker i Qivalis — men har DNB, som aktivt tester tokeniserede indskud med Norges Bank og bygger infrastruktur for at nå alle digitale pengealternativer.
Her ligger den analytiske kerne i DNB's position, som Kaupr vurderer landskabet: DNB forestiller sig ikke, at én type digitale penge vil overtage alt. De ruster sig til en verden, hvor retail-CBDC, wholesale-CBDC, tokeniserede indskud og stablecoins lever side om side — og hvor forskellige modeller dominerer forskellige brugsområder og transaktionstyper.
I det perspektiv fremstår Qivalis-modellen anderledes. At være én af 37 — snart 38 — banker i et konsortium med én enkelt defineret vision om at udstede én type digitale penge, er hverken særligt innovativt eller åbenlyst kommercielt attraktivt for en bank med DNB's størrelse og ambitioner.
Vores vurdering er, at DNB har konkluderet, at det er mere strategisk rentabelt at eje infrastrukturen for adgang til alle modellerne (gennem sin egen wallet) frem for at blive mindretalsanpartshaver i én af dem.
Det ved ingen med sikkerhed endnu. Da dette ikke er et traditionelt kapløb med én enkelt vinder, handler det om, hvilke modeller der vil finde fodfæste på hvilke områder. Stablecoin-markedet i euro og nordiske valutaer er langt fra konsolideret. Qivalis planlægger lancering i anden halvdel av 2026 og er fortsat et projekt under udvikling. Tokeniserede indskud er heller ikke et færdigt produkt i fuld drift.
Slik Kaupr ser det, er der dog én ting, der er klar: DNB's fravær i Qivalis handler ikke om en tilfældig udeladelse eller et norsk efterslæb på den digitale dagsorden. Vores vurdering er, at dette er et bevidst, analyseret og kalkuleret valg — baseret på en klar hypotese om, at de forskellige digitale pengeformer vil eksistere side om side og tjene helt forskellige formål i fremtidens finansielle infrastruktur.
Du har læst det, du kan læse gratis. Med en konto får du ubegrænset adgang til alle nyheder og artikler på kaupr.io — og bliver en del af netværket af investorer, professionelle og builders, der følger onchain finance.