

Sander Andersen, styreleder i H100 Group, mener bitcoinselskaper under én milliard dollar må kjøpe hverandre. Etter sommerens oppkjøp sier han at en større balanse trekker en annen type investor, og at det farligste er å stå stille.
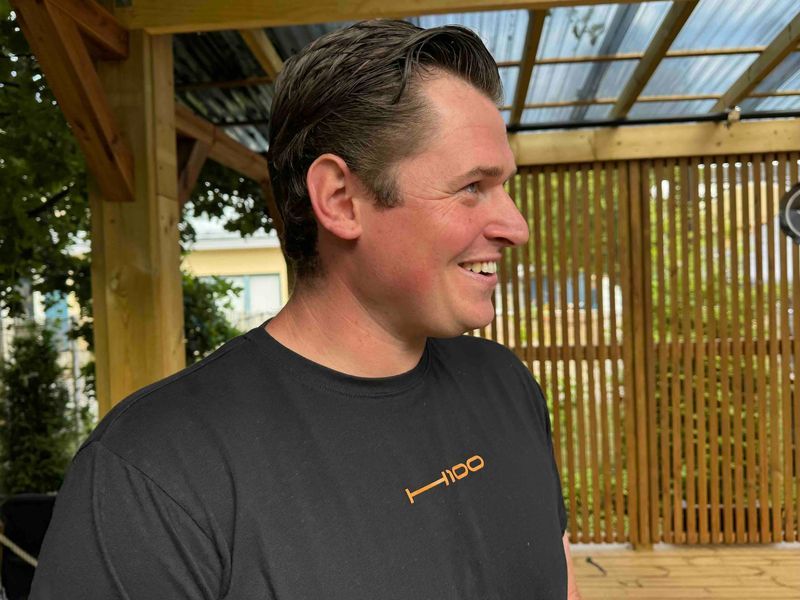
Bildet: Sander Andersen på BTCHEL i Helsinki i 2025. Om noen uker står han på BTCHEL-scenen igjen.
Sander Andersen er styreleder i H100 Group, det svenske selskapet som bygger en balanse i bitcoin. Han overtok et i praksis tomt børsnotert selskap og har stått bak strategiomleggingen siden 2024. I august sluttførte selskapet det Andersen omtaler som Europas største oppkjøp der bitcoin ble brukt som betaling for bitcoin. Søndag formiddag oppsummerte han på X hva selskapet lærte av transaksjonen, og bruker erfaringen til å argumentere for at bransjen trenger flere sammenslåinger.
«Bitcoinbransjen trenger oppkjøp og konsolidering», skriver han.
Sander Andersen, styreleder i H100 Group
Andersens første poeng er at en større balanse ikke bare gir flere investorer, men andre investorer. Fond som ikke kunne røre selskapet på ett nivå begynte å ta kontakt på det neste, skriver han.
Det er et argument om terskler snarere enn om interesse: mandater og risikorammer stenger mange forvaltere ute fra små selskaper, uavhengig av hva de mener om saken.
Det samme gjelder kampen om folk, mener Andersen. Små selskaper taper den, og gjennom et oppkjøp ansetter man ikke et team, men overtar et som allerede har vist at det leverer. Han beskriver det som billigere, raskere og med mindre risiko enn å bygge opp kompetansen selv.
Videre kobler Andersen leddene sammen: en større balanse og et sterkere team gir høyere markedsverdi, som igjen åpner for indeksinkludering, nye produkter og flere banker som vil jobbe med selskapet. Til slutt skal det gi bedre likviditet i aksjen.
Hvert steg mater det neste, skriver han, og kaller det stordriftsfordeler som gjelder for bitcoin-treasury-selskaper på samme måte som i enhver annen bransje.
Andersen mener teamet, skalaen og virksomheten som bygges oppå balansen har en egen verdi som investorene før eller siden priser inn. Den premien er det som forsvarer mNAV når markedet snur, skriver han.
mNAV er forholdet mellom selskapets markedsverdi og verdien av bitcoinbeholdningen. Faller den under én, prises selskapet lavere enn bitcoinen det sitter på — og muligheten til å hente inn ny kapital uten å utvanne eierne forsvinner.
En innvending i tråden går på at oppkjøp ikke gir reell vekst i bitcoin per aksje, og at nettopp den veksten er sterkest når beholdningen fortsatt er liten. Hopper et selskap over den delen, hopper det over mye av svinghjulet i den tidlige fasen.
Andersen sier seg enig. Kan selskapet selge aksjer i volum til dobbel mNAV, henter man heller egenkapital, skriver han — og gjør ikke oppkjøp på de vilkårene markedet har vist til nå. Han åpner for at oppkjøp av selskaper i en presset situasjon kan gi tilsvarende avkastning, og påpeker at bransjen ennå ikke har sett nok oppkjøp i et stigende marked.
Problemet er at ingen får velge tidspunktet, skriver han.
Andersen viser til at Michael Saylor har sagt at Strategy ikke vil gjøre oppkjøp, fordi det er for komplekst og for risikabelt. Med over 800.000 bitcoin på balansen finnes det få kjøpsobjekter som er bryet verdt.
For selskaper under én milliard dollar, trolig målt i børsverdi, er det motsatt, mener Andersen.
«Oppkjøp er ikke risikoen. Å stå stille er det.»
Sander Andersen, styreleder i H100 Group
Oppkjøp kan være verdiøkende både i opp- og nedgangsmarkeder, mener Andersen. De fleste selskaper ser verdien av en større balanse med mindre av bitcoinen pantsatt.
Hadde ikke selskapene vært fulle av mennesker, ville vi sett langt flere transaksjoner allerede, skriver han, og legger til at han tror bransjen vil bli overrasket over hvilken avkastning store balanser kan gi den dagen premie i aksjekursen og et marked for oppkjøp inntreffer samtidig.
«Menneskene er det vanskelige ved oppkjøp.»
Sander Andersen, styreleder i H100 Group
Til slutt peker Andersen på et spørsmål ingen har svaret på: om de mindre treasury-selskapene får den samme oppmerksomheten i det han kaller fase to som de fikk i fase én. Han definerer ikke fasene nærmere. Samtalene selskapet har hatt med investorer, tyder på at de ikke vil det, skriver han.
Kilder: Sander Andersen, X
Du har lest det du kan lese gratis. Med en konto får du ubegrenset tilgang til alle nyheter og artikler på kaupr.io — og blir en del av nettverket av investorer, profesjonelle og builders som følger onchain finance.
