Griffin, en britisk bank for fintech-selskaper, har hentet 20 millioner dollar i en Serie B ledet av Octagon Partners, verdsatt over 100 millioner dollar. Pengene går til kortutstedelse og stablecoins etter at selskapet ble lisensiert bank i 2024.
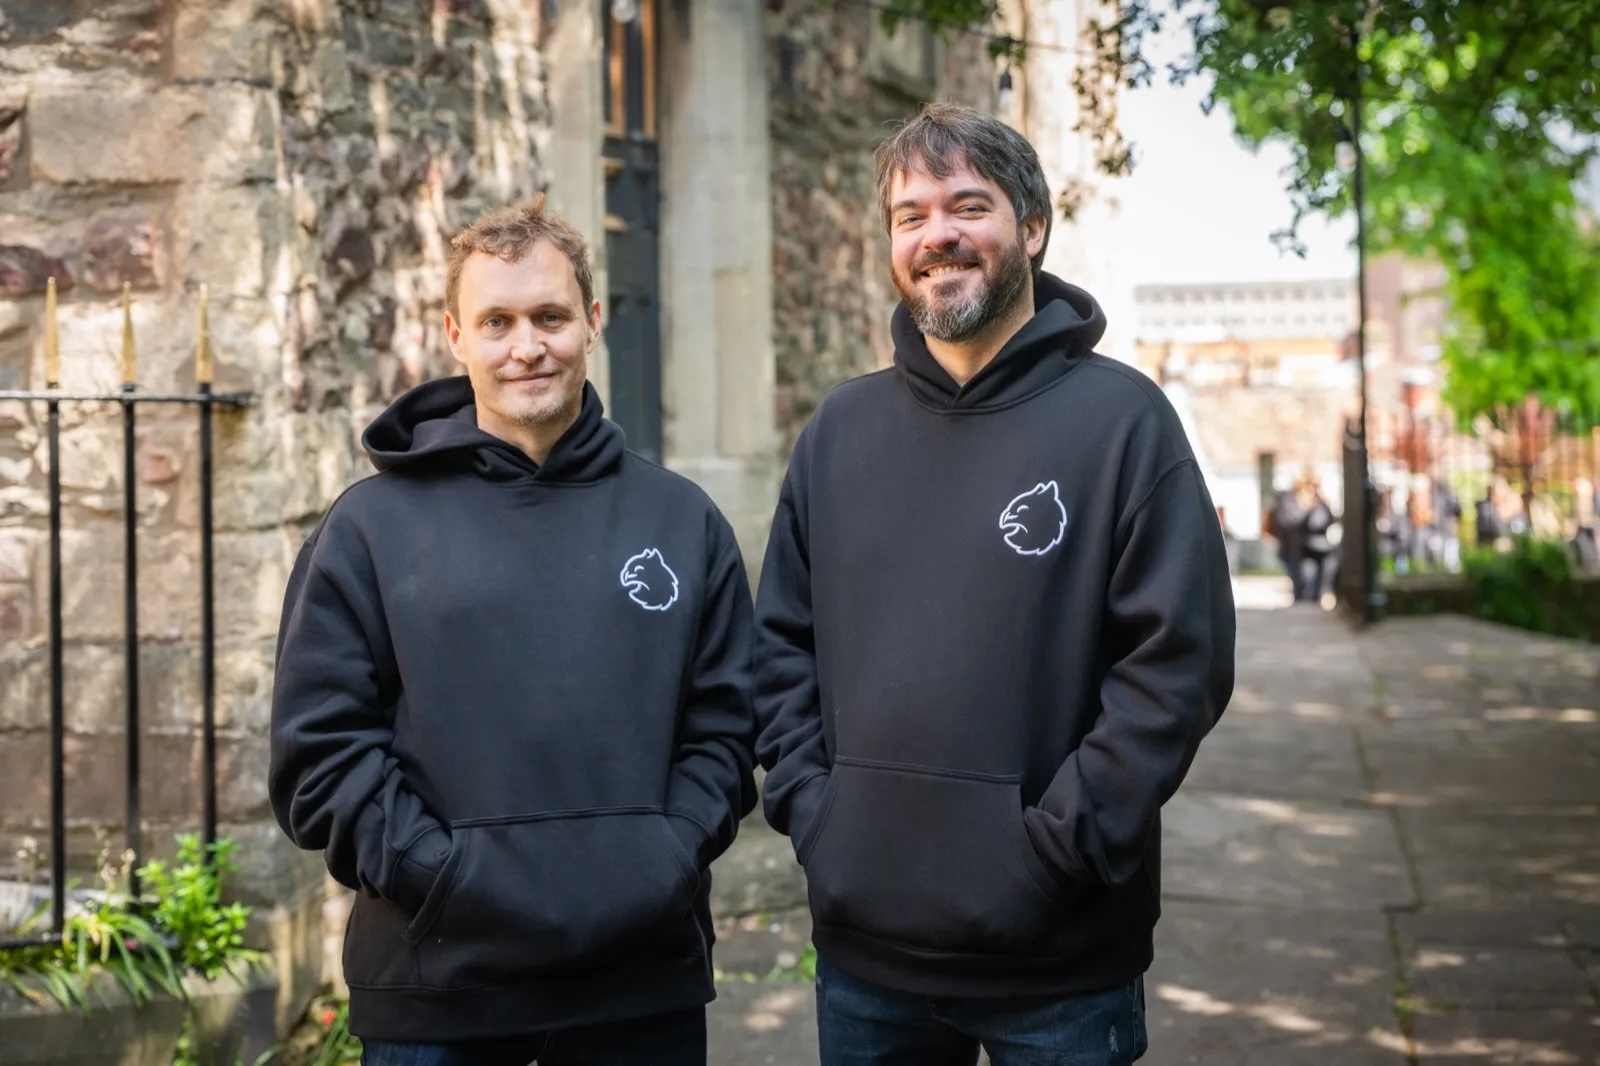
Bildet: Gründerne bak Griffin, Allen Rohner (t.v.) og David Jarvis.
Banking-as-a-service, eller embedded finance, er modellen der fintech-selskaper og andre merkevarer tilbyr banktjenester — kontoer, betalinger, kort — uten egen banklisens, ved å bruke infrastrukturen til et lisensiert bankselskap i bakgrunnen. London-baserte Griffin er en av leverandørene i dette markedet, og har nå hentet 20 millioner dollar i en Serie B-runde ledet av Octagon Partners. Eksisterende investorer Notion Capital, A+ Ventures, NordicNinja og Breega deltok også, og selskapet er verdsatt til over 100 millioner dollar.
Griffin ble grunnlagt i 2017 av David Jarvis og Allen Rohner, to ingeniører fra Silicon Valley, og har siden rekruttert bank- og teknologiledere fra Form3, Swift, Barclays, Virgin Money og Lloyds. Selskapet startet som en leverandør av banktjenester som fintech-selskaper og andre merkevarer kunne utvikle egne produkter på, uten å søke egen banklisens.
I en tidligere runde hentet Griffin 24 millioner dollar, ledet av MassMutual Ventures, NordicNinja og Breega, med Notion Capital og EQT Ventures også med. Pengene skulle dekke regulatoriske kapitalkrav som gjensto før selskapet kunne gå ut av den midlertidige statusen «mobilisation» og bli en fullverdig lisensiert bank — en status Griffin nådde i 2024. Griffin Bank Ltd er i dag autorisert av den britiske sentralbankens tilsynsorgan PRA og regulert av både PRA og FCA.
I kunngjøringen av den nye runden beskriver Griffin sin egen plattform som en «agentic banking platform», uten å forklare hva som gjør den agentbasert eller nevne AI-agenter direkte. Den eneste konkrete referansen til kunstig intelligens kommer fra investor Paraag Davé i Octagon Partners.
– Griffins kombinasjon av egenutviklet teknologi og AI utgjør et rammeverk for embedded finance, skriver Davé.
Griffin opplyser at kapitalen skal finansiere lansering av debetkort for privat- og bedriftskunder, med kredittkort senere, samt reservebank-tjenester og betalinger på blokkjeden over landegrenser, inkludert stablecoins. Målet er at selskapet skal nå lønnsomhet.
– Kort og stablecoins er det naturlige neste laget i infrastrukturen vår, skriver David Jarvis, administrerende direktør og medgrunnlegger i Griffin.
Selskapet opplyser at det i dag har over 80 kunder, blant dem Uber, Countingup, Anna Money, Yonder og Prosper, med over 300.000 underliggende kunder og nær 10 millioner betalinger årlig. Griffin rapporterer en årlig omsetningsvekst på 3,2 ganger, ifølge selskapets egne, ureviderte tall for regnskapsåret som endte i september 2026.
Griffins vei gjennom disse stegene framstår som en oppskrift flere selskaper kan komme til å følge: først fintech-infrastruktur for andre, deretter embedded finance som forretningsmodell, så egen banklisens, videre det selskapet selv kaller agentic finance, og til slutt kort og stablecoins som nye lag på toppen av infrastrukturen.
Kilder: Griffin, Vestbee, Finextra
Du har lest det du kan lese gratis. Med en konto får du ubegrenset tilgang til alle nyheter og artikler på kaupr.io — og blir en del av nettverket av investorer, profesjonelle og builders som følger onchain finance.