

Över 99 procent av alla stablecoins är i dollar. Det går emot Europas mål om att minska beroendet av amerikanska aktörer, menar Mads Clemmensen på Danske Bank, som var med och grundade bankkonsortiet Qivalis för en euro-stablecoin.
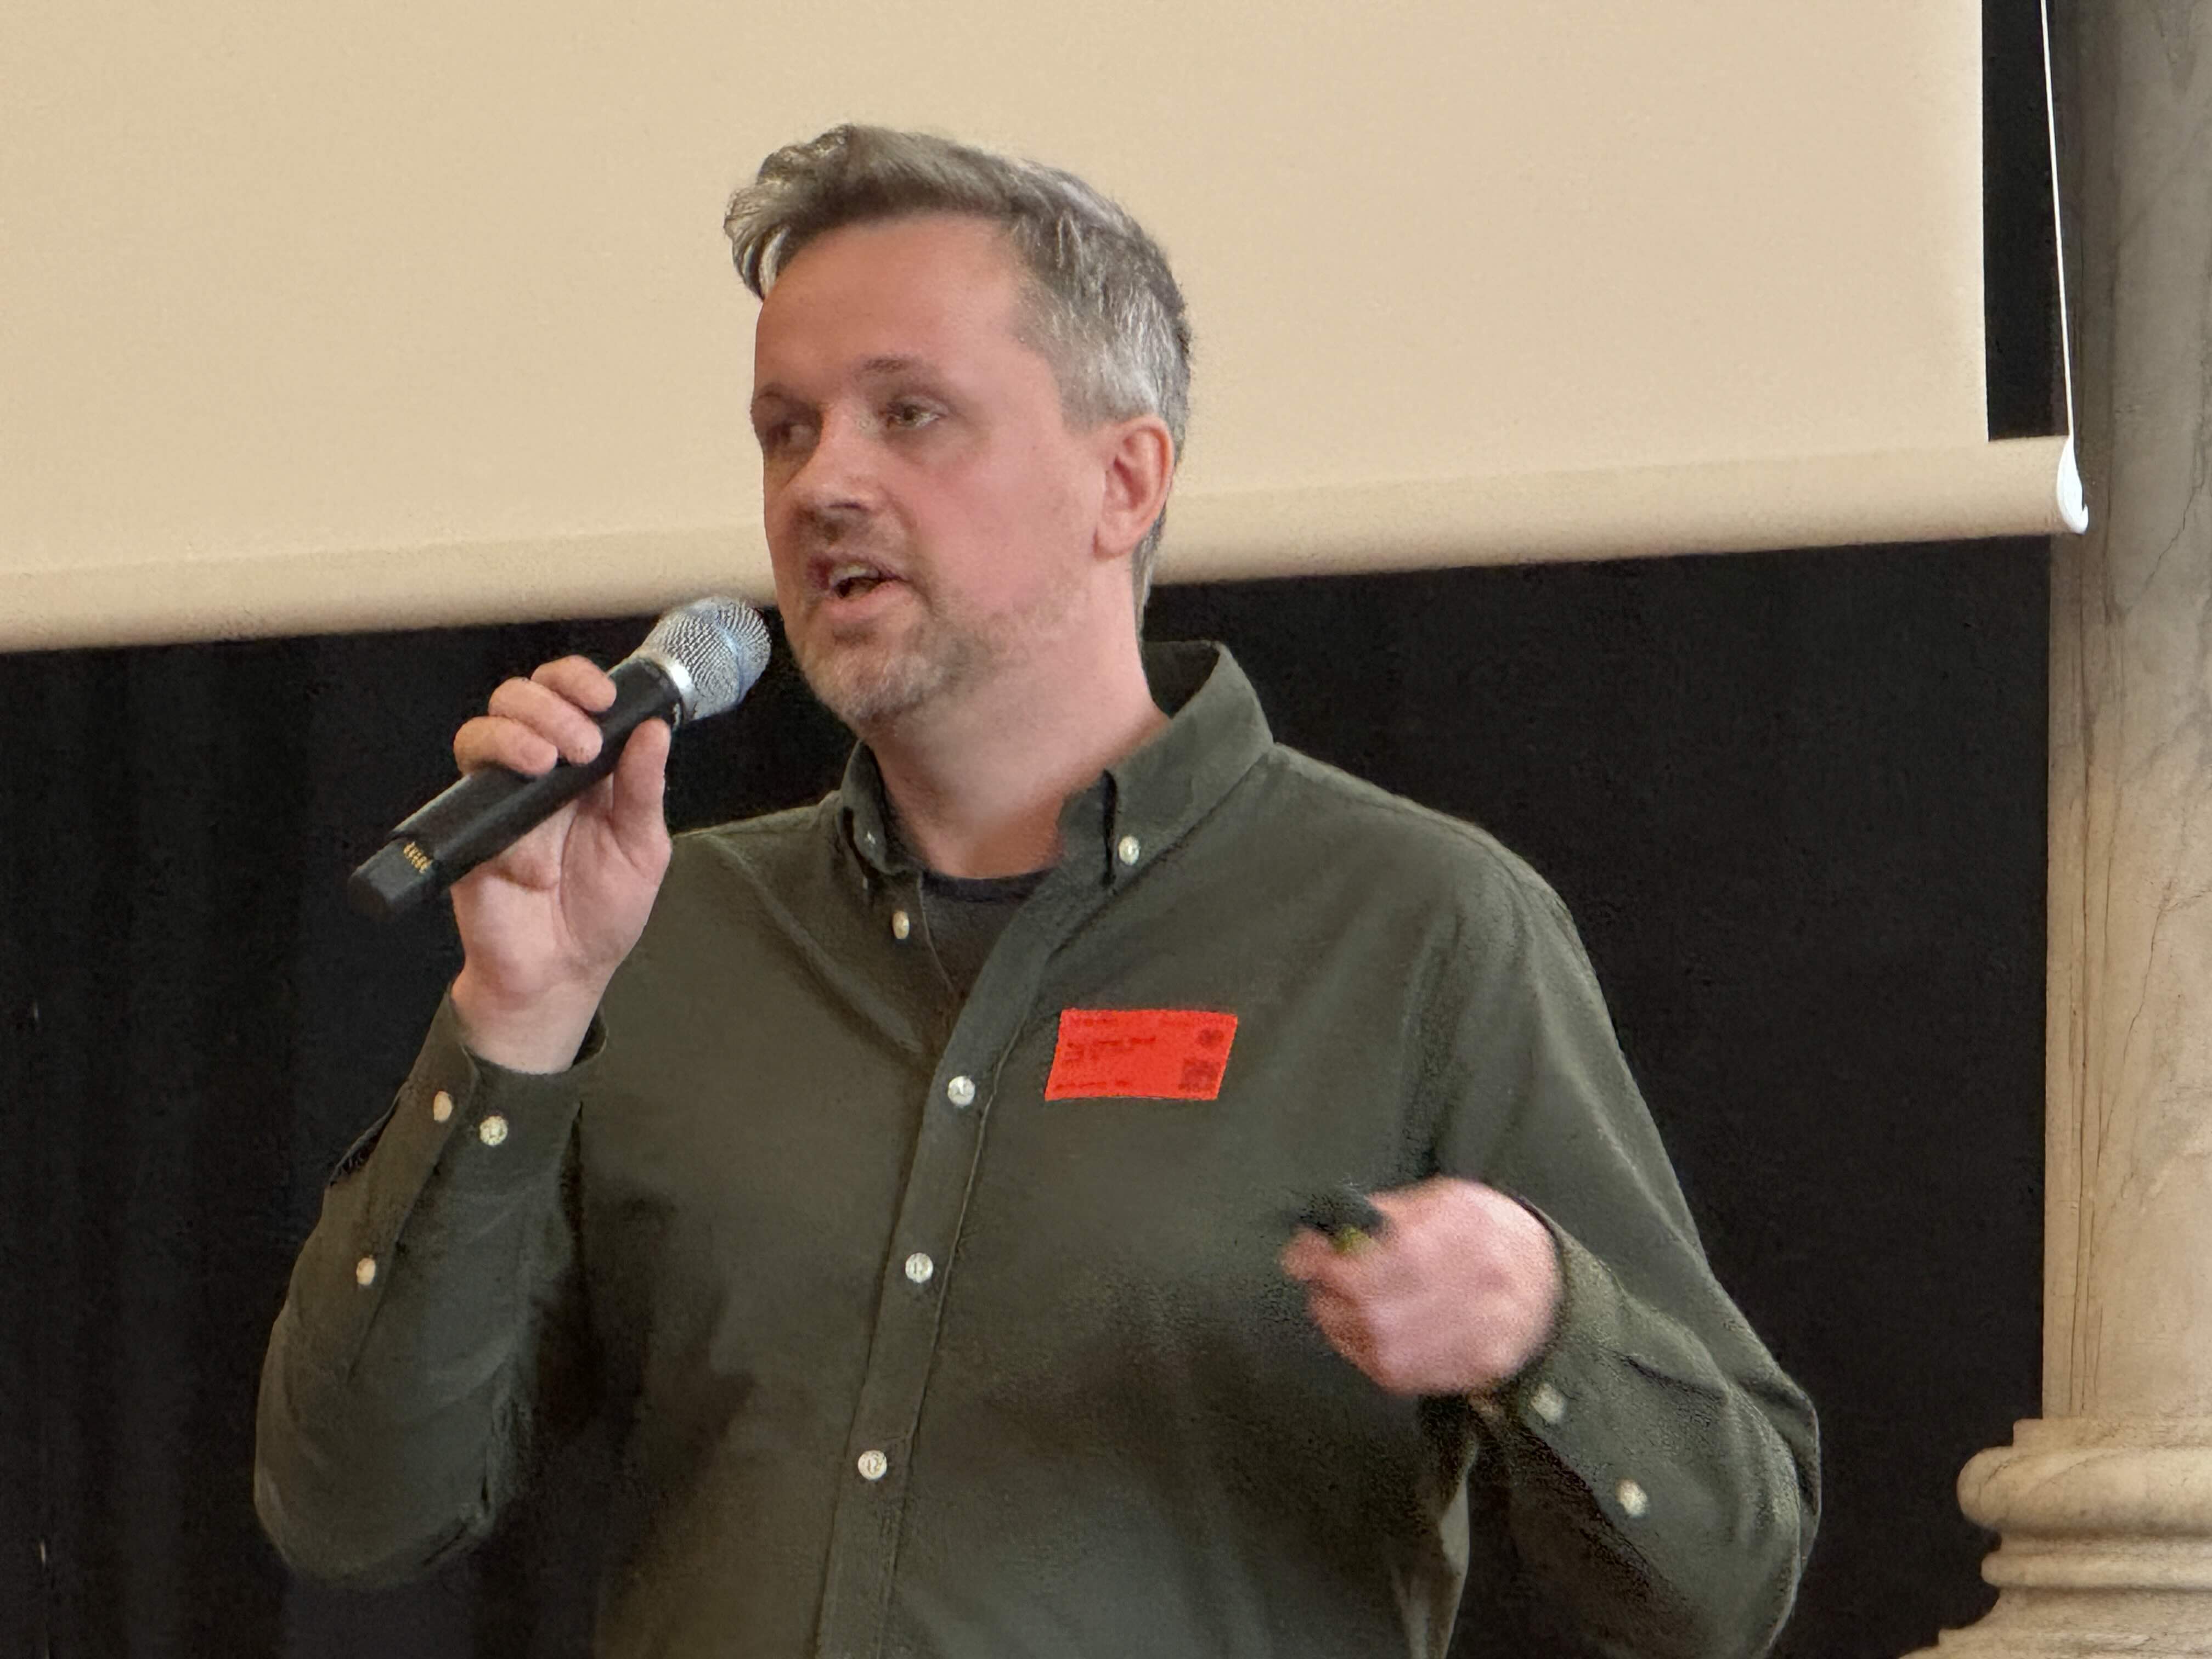
Bildtext: Mads Clemmensen arbetar med digitala tillgångar på Danske Bank.
Det här sa Mads Clemmensen från Danske Bank under Dansk Blockchain Forum i Folketinget i Köpenhamn i mitten av september, arrangerat av Nordic Blockchain Association och Liberal Alliance. Det var andra året i rad som en blockkedjekonferens hölls i det danska parlamentet, och i år samlade arrangemanget närmare 150 deltagare. I sitt anförande bekräftade Clemmensen att Qivalis kommer att lansera euro-stablecoinen före årsskiftet, men berättade också att Danske Bank har ett team som arbetar med hur banken ska ta en stablecoinlösning i bruk.
En stablecoin är en digital token på en blockkedja vars värde är knutet till en nationell valuta, som dollar eller euro. Enligt EU:s kryptoregelverk MiCA kallas den e-penningtoken och får bara ges ut av reglerade institut som banker. Utgivaren tar emot vanliga pengar, håller dem i reserv och ger ut motsvarande tokens, som kan lösas in igen ett till ett. Danske Bank var en av de nio banker som i höstas bildade Qivalis, ett konsortium som ska ge ut en euro-stablecoin under MiCA. I maj hade konsortiet vuxit till 37 banker från 15 länder, med medlemmar från alla nordiska länder utom Norge.
Enligt Clemmensen är 99,3 procent av alla stablecoins knutna till amerikanska dollar. Han pekar på att USA genom stablecoinlagen GENIUS Act har gjort stablecoins till en strategisk prioritet. Lagen liknar på många sätt MiCA, men vilar på helt andra politiska mål, menar han.
Dollar-stablecoins som används över hela världen stärker dollarns roll som reservvaluta och i handel och gränsöverskridande betalningar. Samtidigt placerar utgivarna reserverna i amerikanska statspapper. Det ger USA en ny grupp stora köpare av statsskulden.
I Europa ser det annorlunda ut. Här finns det enligt Clemmensen många små detaljer i regleringen som gör det svårare att driva verksamhet med stablecoins.
Clemmensen kopplar dollardominansen till ett mål som Europa länge haft: att minska beroendet av amerikanska aktörer i kritisk infrastruktur. Den digitala ekonomin är inget undantag, och stablecoinmarknaden är i dag en dollarmarknad som domineras av amerikanska aktörer, säger han.
Det är detta Danske Bank vill göra något åt genom Qivalis. Skälet till att gå in i ett konsortium i stället för att ge ut en egen stablecoin är att uppgiften är för stor för en enskild bank. Flera mindre aktörer har redan försökt, enligt Clemmensen.
”Om alla försöker göra det här på egen hand är det ingen som lyckas lösa det”, säger han. Enligt Clemmensen ska Qivalis lansera euro-stablecoinen före årsskiftet.
Clemmensen skiljer mellan att vara delägare i konsortiet som driver utvecklingen och hur varje enskild bank tar lösningen i bruk. Att Qivalis lanseras betyder inte att det genast kommer en rad nya lösningar i Danmark, säger han.
Danske Bank är ändå i gång. Banken bygger upp kapacitet på området och har teknisk infrastruktur som gör att den kan göra mer. Clemmensen har ett team omkring sig som arbetar med hur banken ska ta en stablecoinlösning i bruk.
Clemmensen ser stablecoins främst som ett verktyg för gränsöverskridande betalningar. I dag går sådana betalningar via korrespondentbanker, alltså banker som förmedlar betalningar åt varandra, och var och en av dem är bunden till sina lokala betalsystem. Enligt Clemmensen kan sju till tio aktörer vara inblandade i en enda betalning, som kan ta upp till en vecka och kosta omkring 200 danska kronor.
Med stablecoins kan betalningen gå direkt från avsändare till mottagare, utan att vara beroende av de lokala systemen på vägen.
Inom landet är stablecoins mindre intressanta, menar han. De danska betalsystemen fungerar väl, och kostnaden för en betalning i Danmark är mycket låg.
Clemmensen är samtidigt tydlig med att det händer lite i Danmark. Stora globala banker har lagt hundratals miljoner på att bygga produkter på området, medan Danmark har få aktörer som tar tekniken i bruk, säger han.
Han tycker att det är beklagligt att frågan får så lite uppmärksamhet, och vill att den kommer högre upp på den danska politiska dagordningen.
Källor: Mads Clemmensen, Kaupr
Du har läst det du kan läsa gratis. Med ett konto får du obegränsad tillgång till alla nyheter och artiklar på kaupr.io — och blir en del av nätverket av investerare, professionella och builders som följer onchain finance.