

BankID-appen utvikles til en digital ID-lommebok etter prinsippene i EUs eIDAS 2.0-regelverk, sier Stø-sjef Øyvind Westby Brekke. ID-kortet i appen brukes av 2,5 millioner nordmenn, og en ny funksjon for aktivitetshistorikk ble lansert i dag.
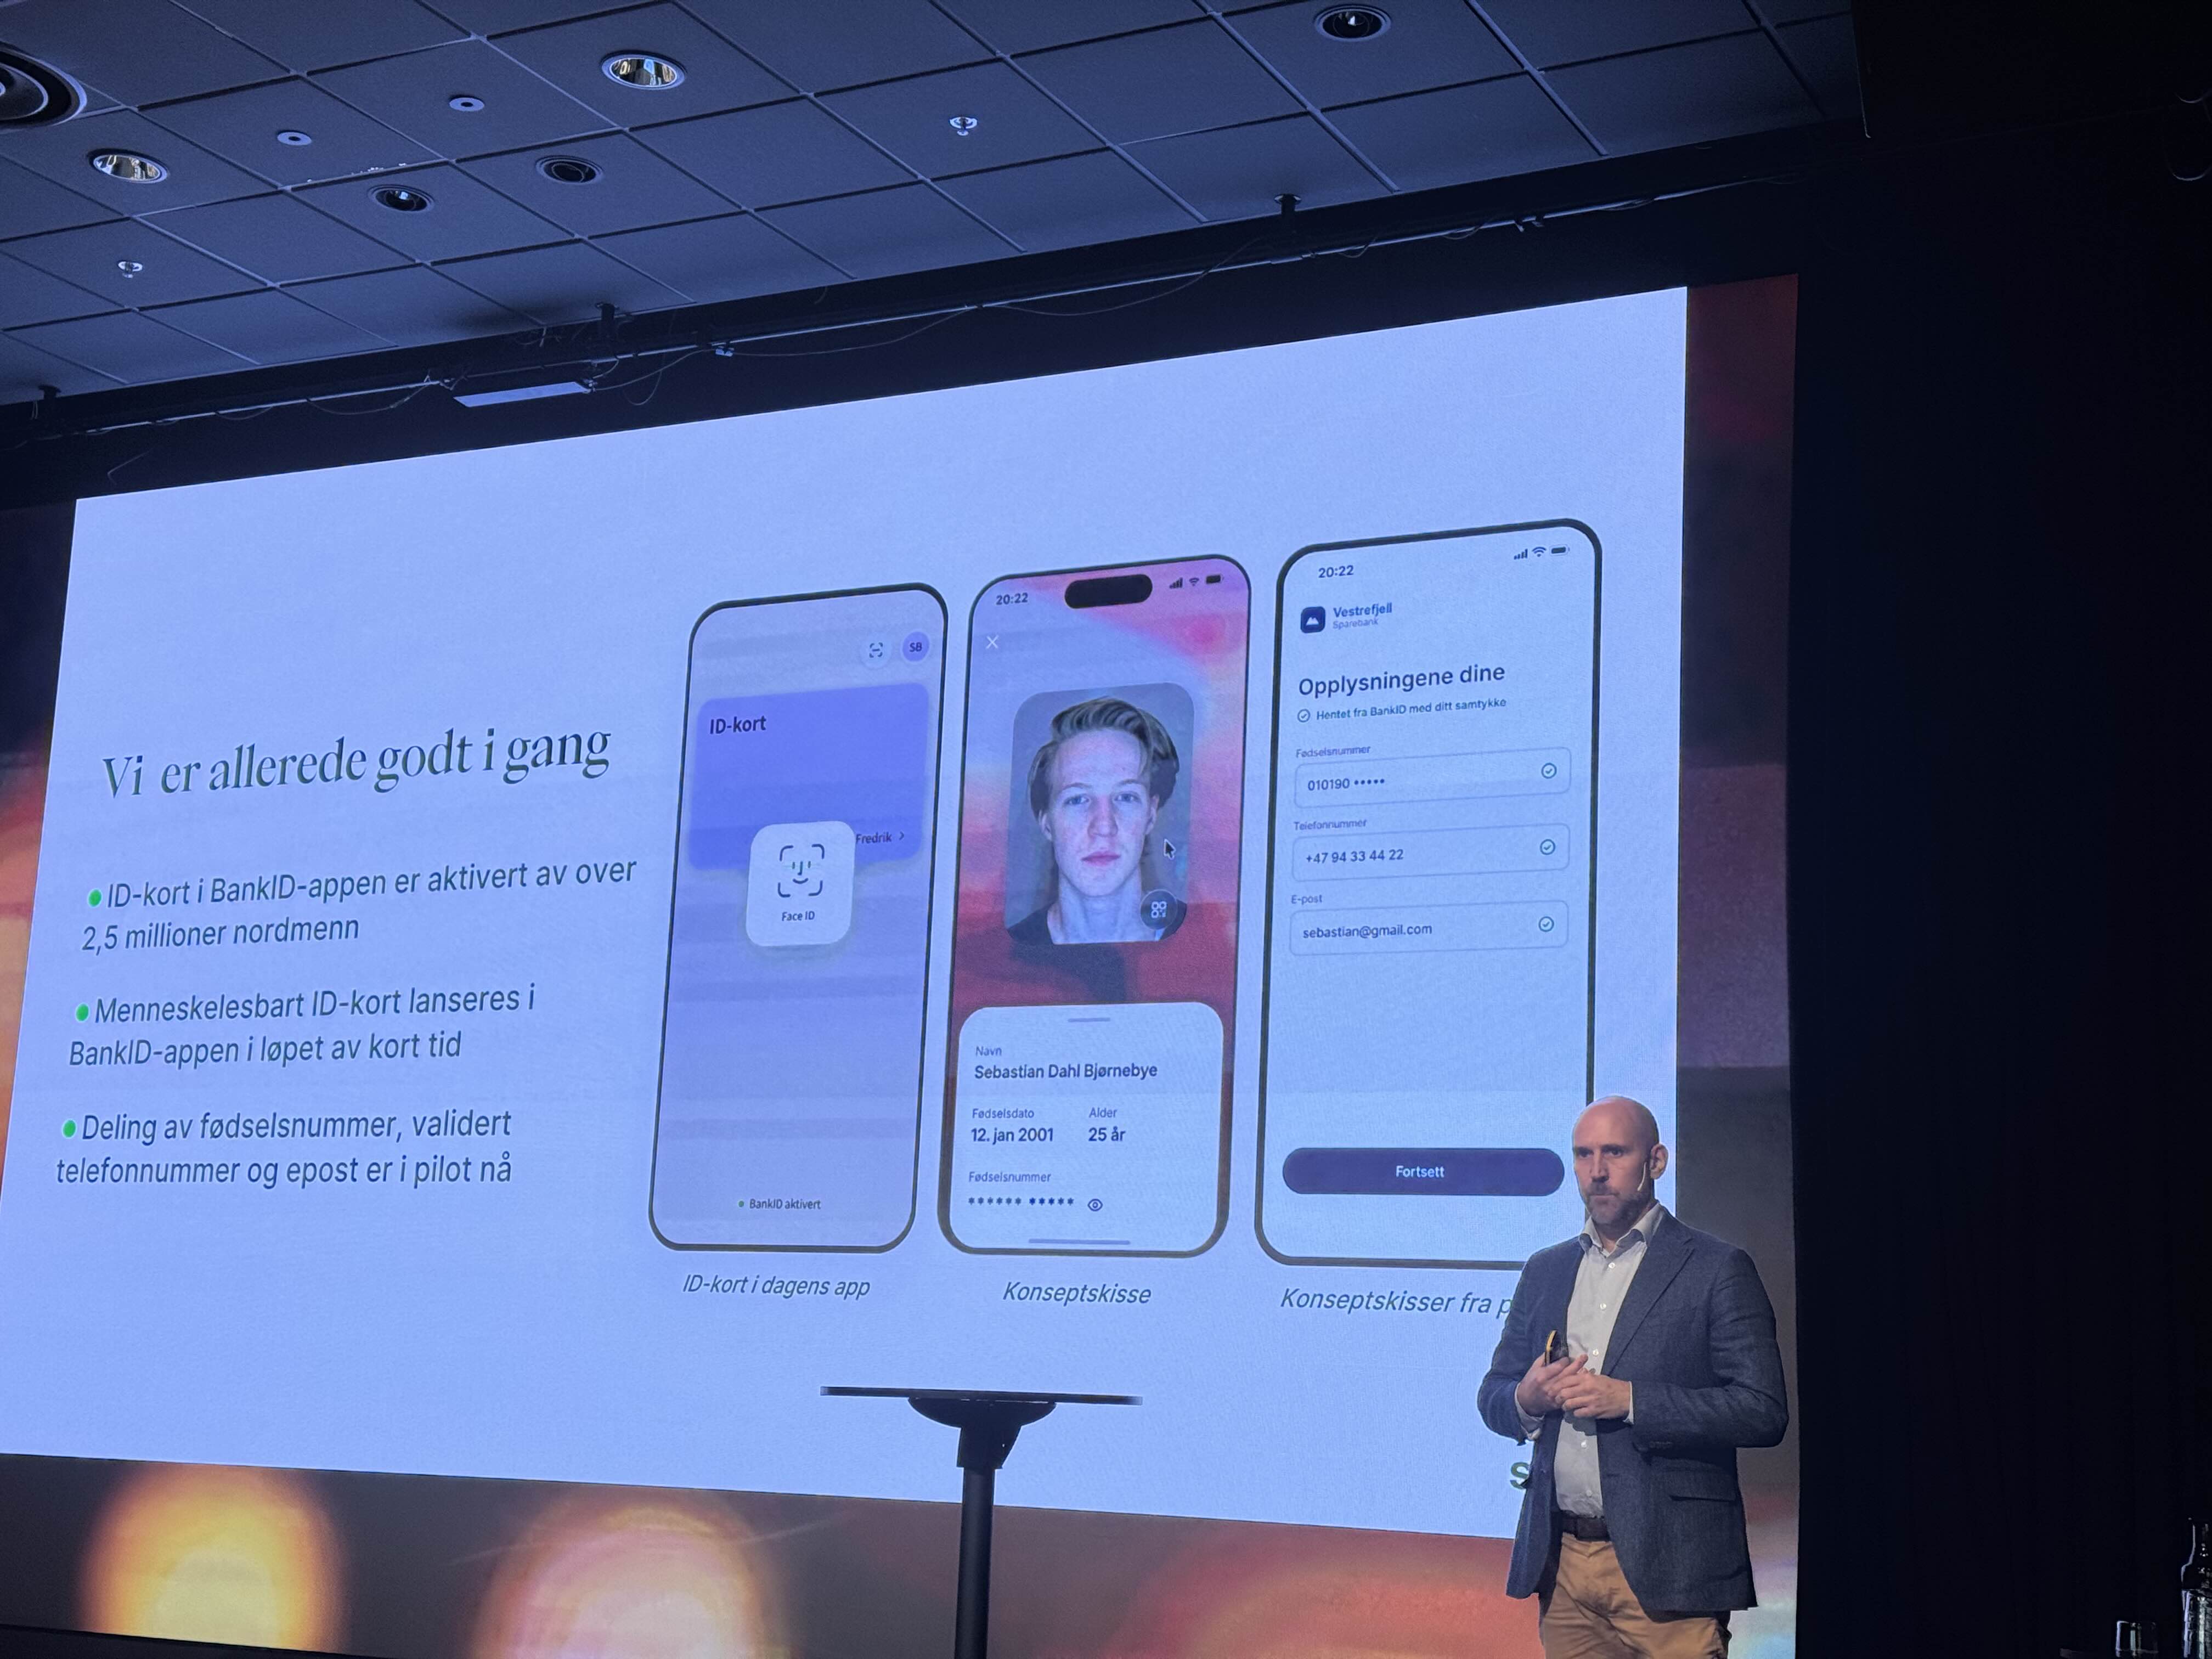
Bildet: Øyvind Westby Brekke på Betalings- og digitaliseringskonferansen
Det norske BankID er under ombygging fra ren innlogging og signering til en bredere digital ID-lommebok, langs de samme prinsippene som EUs eIDAS 2.0-regelverk legger opp til for europeiske ID-lommebøker. Øyvind Westby Brekke, konsernsjef i Stø, presenterte status på Finans Norges betalings- og digitaliseringskonferanse. Stø er i dag eneste utsteder av BankID, etter at ansvaret ble flyttet fra bankene til Stø fra 1. oktober i år.
Den første lommebok-tjenesten Stø har rullet ut er et ID-kort i BankID-appen, som fungerer som legitimasjon i fysiske situasjoner — for eksempel for å bevise alder ved kjøp av energidrikk i dagligvarebutikk, eller identitet ved henting av pakke på posten. 2,5 millioner nordmenn har nå aktivert ID-kortet, og bruken øker med 10 prosent måned for måned. I oktober ble kortet brukt 550.000 ganger.
Brekke sier Stø jobber med en mer fysisk lesbar versjon av ID-kortet, til bruk i situasjoner der brukerstedet ikke kan scanne QR-kode — for eksempel i kø på et utested, eller ved stemmegivning ved neste stortingsvalg. For brukersteder som vil ha høyere sikkerhet, vil det fortsatt være mulig å scanne QR-koden og dele kun den informasjonen som er nødvendig for situasjonen, som alder eller navn.
Stø lanserte torsdag en ny funksjon som lar brukere se hvor BankID har vært brukt, tilgjengelig under profil i appen. Brekke sier funksjonen er viktig for å gi brukerne sporbarhet på egen BankID-bruk, for eksempel hvis man mistenker å ha blitt utsatt for svindel. Funksjonen er klar for iPhone-brukere nå, mens Android-brukere må vente omtrent en uke til.
Stø har også investert i et nytt antisvindelsystem som fanger opp uvanlige eller betenkelige bruksmønstre. Flere banker har tatt systemet i bruk offensivt ved å stenge kundeforholdet når de får en alarm, og ifølge Brekke har dette redusert ID-tyveri fra hundrevis av millioner kroner til nær null hos disse bankene.
Stø er i gang med to piloter for datadeling via BankID-appen, der brukeren selv velger å dele verifiserte data med en tredjepart. I det ene tilfellet, med bilsalgsplattformen Vend, kan brukeren dele personnummer i forbindelse med kjøp og salg av bil. I det andre, et bruksområde innen helse, kan brukeren dele et verifisert telefonnummer.
Brekke sier Stø også ser for seg å gjøre andre offentlige datakilder tilgjengelig gjennom appen, som førerkort via Statens vegvesen, som allerede er integrert mot BankID. Modellen bygger på de samme prinsippene og dataprotokollene som eIDAS-rammeverket legger til rette for.
– Vi har ikke tenkt å vente til 2030, sier Brekke, med henvisning til tidsløpet for norsk implementering av EUs eIDAS 2.0-regelverk. Stø håper å kunne spille en rolle når den digitale ID-lommeboka innføres i Norge, men bygger uansett BankID-appen videre i samme retning i mellomtiden. Brekke sier selskapet kjenner på et stort ansvar for brukersteder, brukere og samfunnet som BankID-leverandør, og at dette ansvaret skal tas uavhengig av hvilken rolle Stø eventuelt får i den norske implementeringen.
Kilder: Stø
Du har lest det du kan lese gratis. Med en konto får du ubegrenset tilgang til alle nyheter og artikler på kaupr.io — og blir en del av nettverket av investorer, profesjonelle og builders som følger onchain finance.